买保险绕不开保额两个字。我见过太多人买了好几年保单,都没搞懂自己的保额到底是多少,更别说选对适合自己的保额了。
保额到底是什么?别和保费搞混了
好多人刚接触保险,上来就问:我一年交五千保费,出事能赔五千对吧?
大错特错。
保额就是保险公司约定好,出事之后最多能赔给你的钱。保费是你每年掏给保险公司的钱,这俩完全是两码事。
举个最简单的例子:一年交300块保费,买百万医疗险,保额是200万。意思就是,一年之内你符合要求的医疗费,最多可以给你报销200万,听懂了吧?
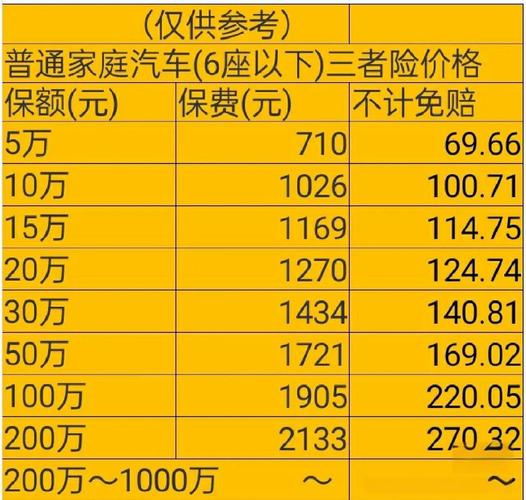
不过话说回来,不同险种的保额,意义真的不一样,不是所有保额都是直接把钱打给你:
- 重疾险、寿险、意外险的身故伤残责任:保额就是一次性给你的钱,拿到手怎么花没人管你。
- 医疗险、意外险的意外医疗责任:保额是报销的最高限额,你花了多少报多少,总金额不会超过保额,也不会超过你实际花的医疗费。
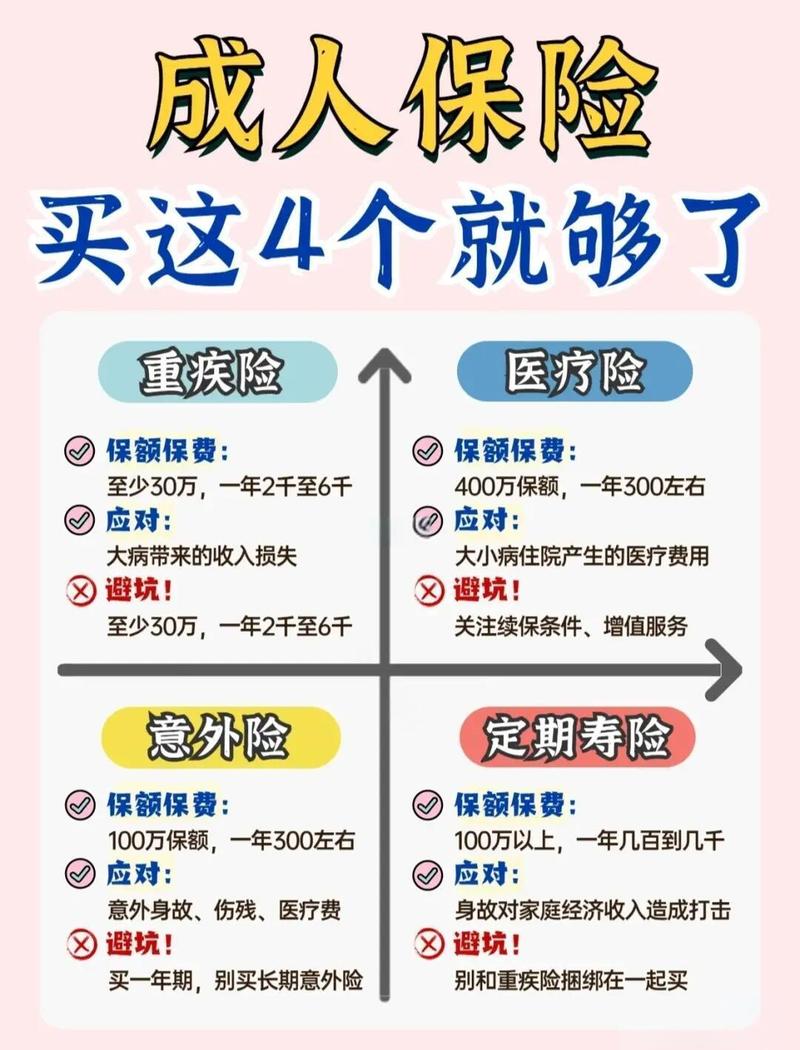
常见险种的保额,一般怎么参考?
没有通用的标准答案,但有通用的参考逻辑,给你理清楚:
重疾险保额:覆盖收入损失+自费开支
得了重疾,少说一两年,多则三五年没法正常工作,房贷车贷要还,家人要养,还有一堆医保报不掉的自费药、营养费。所以一般参考是,至少覆盖3-5年的家庭年收入。如果还有未还清的房贷,记得把房贷余额加上。
预算不够怎么办?先做足保额,再考虑保障期限。总比买了保终身,保额只有十万八万,真出事不够用强。
医疗险保额:满足大额医疗需求即可
目前市面常见的医疗险,保额多在100万到400万不等,足以覆盖多数大额医疗支出,根据自身情况选择就可以。
寿险保额:覆盖家庭债务+未来开支
寿险主要是给家庭经济支柱准备的,万一出事走了,要能撑起这个家接下来的日子。所以一般参考是,至少覆盖剩下未还清的贷款,加上孩子未来的教育金、老人的赡养费,再加10年左右的家庭基本开支。
意外险保额:覆盖身故伤残的收入损失
意外身故伤残的保额,一般参考是年收入的5到10倍,毕竟如果落下残疾,后续很长时间都可能影响正常收入,够保额才能覆盖损失。
关于保额的常见误区,很多人都踩过
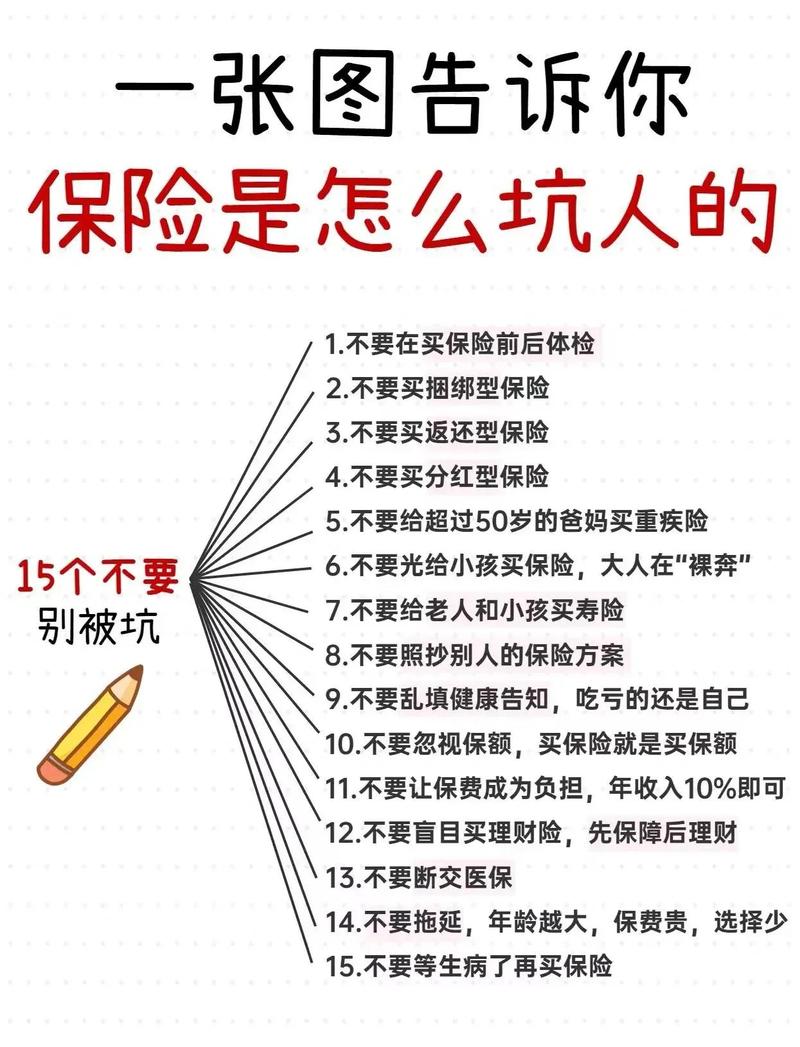
我整理了几个问得最多的误区,你对照看看:
- 误区一:保额越高越好
保额越高,保费越贵,这句话永远没错。如果盲目追高保额,每年交的保费占了收入太大比例,交个三五年交不起退保,损失的还是你自己。合适的才是对的,不是越高越好。 - 误区二:保额就是一定能全额赔到的钱
真不是。比如意外险伤残是按等级赔付,十级伤残只赔10%保额,一级才赔100%。再比如医疗险有免赔额,赔付的时候要先扣掉免赔额部分,也不会超过你实际花的钱。还有很多带现金价值的保单,保额和你退保能拿的钱也不是一回事,别搞混。 - 误区三:小孩要买很高的保额
小孩没有家庭经济责任,而且银保监会本身对未成年人的身故保额就有上限规定,想买高也买不了。不用硬追高保额,够用到就行。 - 误区四:我已经有社保,不用买够保额
社保是报销基础,有报销上限,还有很多自费药自费项目不报,真得了大病,几十万的缺口,还是要靠商业保险的保额来补,别心存侥幸。
最后必须提醒你的话
1. 所有关于保额的约定,最终都以你的保险合同条款,以及承保保险公司的官方说明为准。本文仅做科普,不构成任何投保建议,不推荐任何具体产品。
2. 每个人的家庭结构、收入、负债、开支都不一样,没有放之四海而皆准的完美保额,一定要结合自己的实际情况判断。
3. 如果对自己已有保单的保额有疑问,直接联系承保保险公司的官方客服核对,不要轻信非官方的说法。
买保险,先够保额,再谈其他。这是最朴素,也最重要的原则。
作者|dananjin
排版|dananjin
审核|满满