前两周下楼扔垃圾,碰到三楼的王阿姨坐在单元门门口抹眼泪。本来是早起去菜市场抢特价新鲜菜,走单元楼楼梯踩了保洁刚拖完的积水,一滑摔成了股骨颈骨折。手术加康复前前后后算下来要小十万。儿女刚换了大房子,每个月背着大几千房贷,一下子掏这么多现金,一家人愁得连着好几天都没睡好觉。
你看,这就是我们每个人身边都可能碰到的事儿。没人想出事,但没人能保证自己一辈子不碰到这种事。
先聊聊:我们说的风险到底是什么?
说白了,风险就是不确定的大额支出。
可能是摔一跤要做手术,可能是二三十岁就得重病,也可能是开车出门不小心撞到了人要赔偿。它不会天天来,但只要来一次,就可能把你攒了好几年的积蓄一下子掏空。
很多人说,我自己存钱不行吗?当然行。存个十万二十万放着当应急钱,当然好。不过话说回来,你存的钱,本来是打算攒着换车、攒着给孩子上学、攒着养老的。真碰到大风险,这笔应急钱花出去,你未来的生活计划不就全打乱了吗?
也有人说,我运气好,不会碰到这种事。这话谁也不敢拍胸脯打包票对吧?命运扔过来的骰子,谁也不知道下一把摇出来的是什么。
保险的本质:就是给风险搭个缓冲垫
很多人一听到保险,第一反应要么是“都是骗人的”,要么是“买了能赚钱”。说实话,这两种想法都错得离谱。
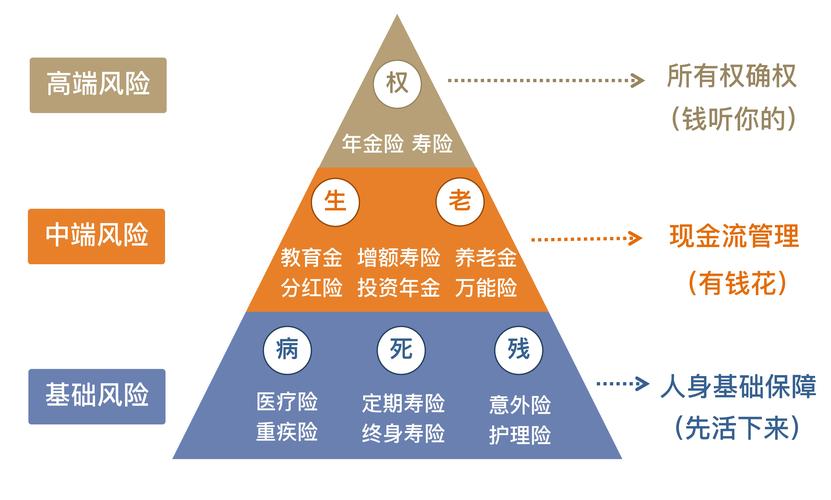
保险最核心的作用,说穿了就是转移经济风险。一群人每人出一点钱凑在一起,谁碰到了扛不住的大额损失,就从这个池子里拿钱帮他扛过去。就像王阿姨这次的十万,如果提前有合适的保障,一大半费用就能由保险公司来出,不用把一家人一辈子的积蓄都掏出来。
我得把话说明白,保险不能阻止你摔跤,也不能让生病的人立刻好起来。它解决的从来不是风险本身,它解决的是风险带来的经济问题,不让一次意外或者大病,把整个家庭的生活水平拖垮。
这就是保险的边界。它不是发财的工具,也不是万能的护身符。它就是个兜底的缓冲垫——你摔下来的时候,能接住你,不让你直接摔到谷底。
买保障最容易踩的几个常见误区
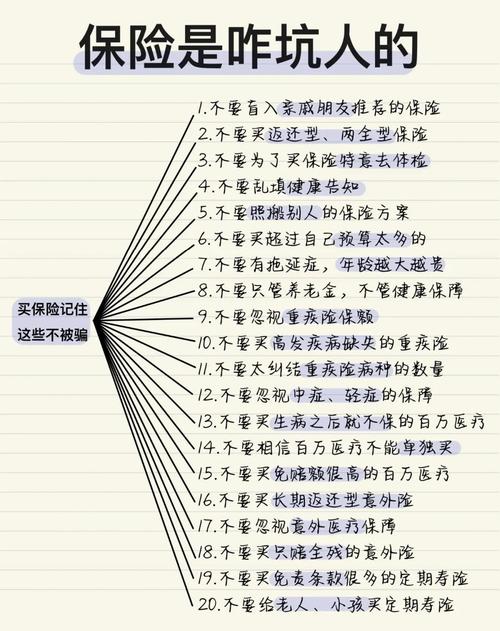
我在社区跟大家聊保障聊了好几年,见过太多人方向走偏了,钱花了不少,最后真出事,保障不够用。说几个大家常踩的坑,给你们提个醒。
第一个坑:我有社保,不用买别的保障了。社保确实好,是最基础的保障没错。可是社保报销有封顶线,还有很多自费药、进口器材、康复护理的费用都报不了。真碰到大病,光靠社保,剩下的窟窿还是得自己填。
第二个坑:健康告知随便填,等理赔再说。很多人买保险的时候,嫌健康告知麻烦,看到问到的病史随便打勾,想着反正保险公司查不到。真到了要理赔的时候,保险公司会去查你的体检记录、住院记录,查得清清楚楚。不如实告知,最后很可能拿不到赔偿,这里提醒大家,健康告知的要求都要以保险公司的要求和合同约定为准。
第三个坑:先给孩子买满保障,自己什么都没买。很多家长疼孩子,一上来就给孩子买一大堆保险,自己和另一半却裸奔。说实话啊,大人本身就是孩子最大的保障。大人要是出事没了保障,孩子的保费都交不起,哪里来的保障呢?
第四个坑:什么都想保,一张保单把意外、重疾、养老、理财全都塞进去。最后算下来,每年交好几万,每个保障的额度都低得可怜,真出事根本不够用。
说白了,买保障,核心就是先把最可能碰到的大风险兜住,先把额度做足,再考虑别的。
还有一点要记住,不管别人说的多么天花乱坠,所有的承诺和保障内容,最后都要写进保险合同里才算数。任何没写进合同的内容,都不算数。
合规声明
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺。所有关于健康告知、免责条款、等待期、续保、理赔的相关内容,均以正式保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准