什么是保险里的职业类别
职业类别本质就是保险公司对不同职业的风险分级。很简单,坐办公室写方案的程序员,和天天爬10楼外墙装空调的工人,出意外的概率能一样吗?肯定不一样。
保险公司收保费的时候,是按照风险定价的。低风险收低保费,高风险要么收高保费,要么干脆不接。职业类别就是干这个用的,帮保险公司筛风险,定价格。
我前两年碰到一个朋友,买了一两百块的一年期意外险,摔断腿去理赔,被拒了。原来他买的时候填的是”室内设计师”,实际干的是装修工人,风险等级差了好几级,合同里明确要求只有1-4类能买,他是5类,当然赔不了。说可惜吗?真的可惜。就是因为当初没当回事。
职业类别一般怎么划分
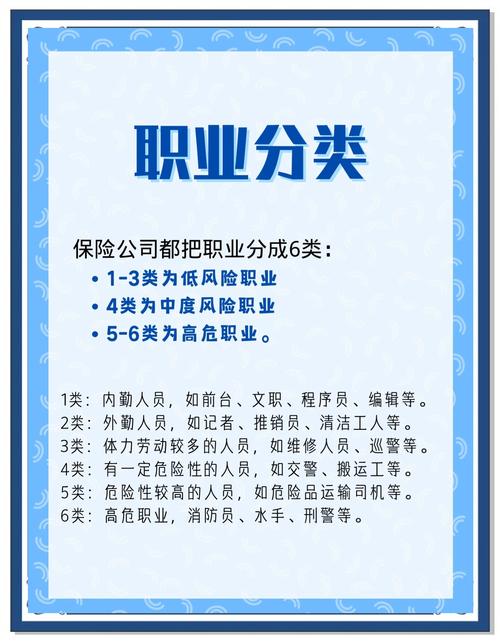
说实话,每家保险公司的划分标准不一样,没有统一的官方强制标准,但大体上都是按1-6类分,数字越大,风险越高。
- 1类:低风险职业,日常工作基本都在室内,几乎没有体力劳动和危险作业。比如普通办公室职员、程序员、财务、行政、坐班老师,都属于这一类。
- 2类:轻度风险职业,偶尔会外出,有少量非体力劳动外勤。比如普通销售、偶尔外出办事的行政、景区导游,大多归在这一类。
- 3类:中度风险职业,常年在外跑,或者涉及轻度操作类工作。比如快递员、普通病房护士、网约车司机、装修设计师,大多在这一类。
- 4类:中度偏高风险职业,涉及体力劳动或者常规操作风险。比如出租车司机、普通电工、木工、小型工程建筑工人,大多属于这一类。
- 5类:高风险职业,经常接触较高风险的作业。比如10米以上高空作业人员、常规爆破工人、长途货运牵引车司机,基本都在这一类。
- 6类:超高风险职业,风险比5类还高,很多普通意外险都不承保。比如塔吊操作工、刑侦刑警、专业潜水员,大多属于这一类。
还有一些职业,风险太高,绝大部分普通保险都会直接拒保。比如特技演员、煤矿井下工人、深山伐木工,这类就属于拒保范畴了。
最容易踩的几个坑
大多数人搞错的地方就这几个,给你们捋清楚。
- 换工作后,忘了告知保险公司。
很多人买的是长期险,买的时候是坐办公室的1类,干了几年转行去干装修了,风险升到5类,压根没想起告诉保险公司。真出事了,保险公司查到职业不对,大概率会拒赔。不过话说回来,如果是换了更低风险的职业,其实也可以主动说,有些情况还能调整保费呢对吧。 - 自由职业随便瞎填。
很多人不知道自己职业该填啥,一看选项有自由职业,直接勾了。说实话,自由职业是大类,你得看你具体干啥。天天在家写文案剪视频的自由职业,算1类没问题,你天天在外接安装空调的活,那得按实际风险填,瞎填自由职业,理赔的时候照样出问题。 - 拿A公司的职业表套B公司的产品。
我就碰到过,说我这个职业在A公司算3类,为什么你这儿算4类?没有为什么,每家的标准就是不一样,没有统一强制规定。买哪家的产品,就看哪家的职业分类表,别拿别家的当依据。 - 只要没在拒保名单里就能买?
不对,很多产品明确要求只承保1-4类,你的职业是5类,哪怕没在拒保列表里,也不符合投保要求,买了也会留下隐患。
合规提醒
本文仅做保险知识科普,不推荐任何保险产品,不评价任何保险公司和产品优劣。不同保险公司的职业分类规则不同,具体的承保要求、理赔规则都以你所投保的保险合同原文和保险公司官方说明为准。本文不构成任何投保建议、理赔承诺或核保结论,如有疑问,请咨询对应保险公司官方渠道。
作者|dananjin
排版|dananjin
审核|小准