谁能当投保人,其实有规矩
说白了,投保人就是和保险公司签合同、掏保费的那个人。 很多人会把投保人和被保人搞混。举个例子,我给我爸买医疗险,我掏钱签合同,我就是投保人;我爸是享受这份保险保障的人,他是被保人。 当然,不是谁都能随便当投保人的。 第一个要求,得有完全民事行为能力。未成年人、没法自己做决定的精神障碍患者,都不能当投保人。毕竟签合同是大事,得能对自己的行为负责对吧。 第二个要求,对被保人要有可保利益。说白了就是你不能给一个八竿子打不着的陌生人买保险,不然容易出道德风险。一般来说,父母子女、配偶、有抚养赡养关系的亲属,还有给员工买保险的老板,这些都符合要求。 说实话,这个规矩真不是故意卡大家,本质是保护所有人的安全。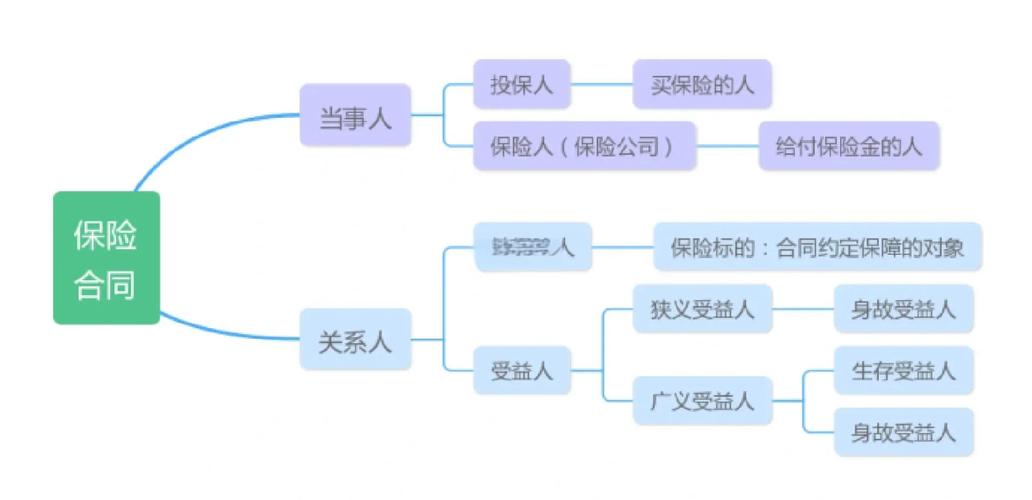
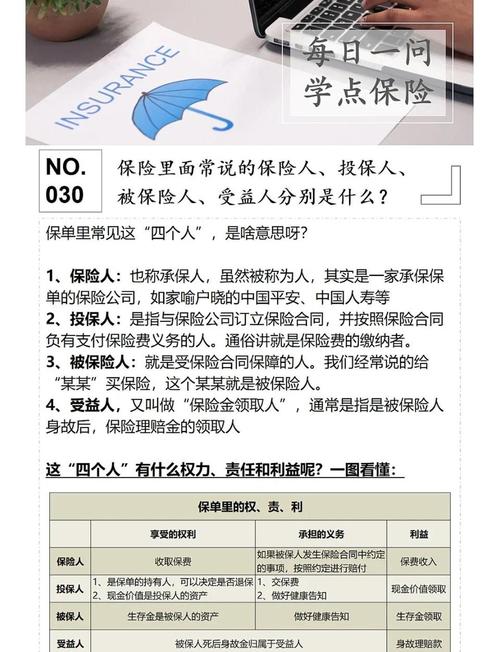
当了投保人,你手里握这些权力
这几个坑,90%的投保人都踩过
我碰到过太多人,买保险的时候只看保障责任,从来没在投保人这一栏上心,出了问题才追悔莫及。说几个最常见的。 第一个坑:谁当投保人都一样,随便写。 举个最常见的例子,父母给孩子买重疾险,很多人图省事直接把投保人写成孩子自己。如果你附了投保人豁免责任,这个操作就错了。投保人豁免是什么?就是如果投保人出事,比如罹患重症或者全残,后续剩下的保费就不用交了,保单继续有效。如果投保人是孩子,那这个豁免不就白买了吗?本来是给家长留的保障,结果白花钱买了没用的责任。 第二个坑:离婚了没动投保人,麻烦找上门。 夫妻结婚之后互相买保险,离婚了只想着分房子分存款,忘了分保单。投保人是你,那张保单的现金价值属于夫妻共同财产,离婚的时候对方是有权要求分割的。要是你是投保人给对方买的,离婚后还一直帮对方交保费,那不就是白白给人掏钱吗?想要退保拿回来钱,也得你这个投保人操作,很多人离婚好几年才想起这茬,亏了不少。 第三个坑:找亲戚朋友代投,投保人写对方名字。 不少人年轻时买保险,自己没有银行卡,或者嫌麻烦,就让父母或者朋友帮忙投,投保人写对方名字。你有没有想过,对方要是想退保,钱直接进对方账户,你找谁哭去?就算对方没坏心眼,万一对方去世了,这保单还成了人家的遗产,要扯一堆手续才能拿回来,太折腾。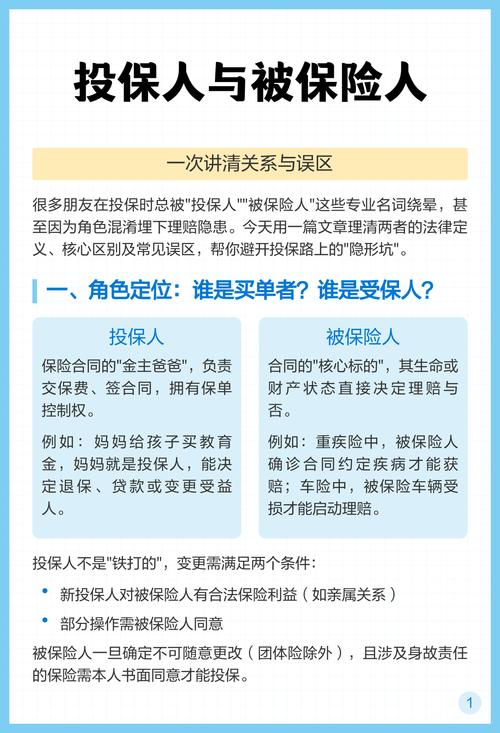
最后说几个大家问得最多的问题
温馨提示:本文仅做保险基础知识科普,内容仅供学习参考,不构成任何投保建议、核保结论或理赔承诺。所有保险相关的规则、条款、理赔、核保要求,均以保险合同以及保险公司官方说明为准。本文不推销任何保险产品,不评价具体保险公司和产品。
作者|dananjin
排版|dananjin
审核|小北