养宠必懂的宠物险:别稀里糊涂花钱买错
2026-09-13 14:20:44
前阵子发小拉着我吐槽,她家柯基偷吃了葡萄,送医院催吐加透析,前前后后花了快六千。刷人医的医保?肯定刷不了。自掏腰包,心疼得半个月没敢喝奶茶。
她说之前刷到过宠物险广告,觉得自家狗壮得像牛肯定没用,就没买,悔得拍大腿。
说实话,现在养宠的人越来越多,宠物医疗的花费真不便宜。很多人对宠物险还是稀里糊涂,要么瞎买一堆没用的附加责任,要么直接全盘否定觉得都是智商税。今天就把这事掰扯清楚。
宠物险到底保什么?别被宣传词绕晕
目前市面上的宠物险,核心责任就两大类,其他都是添头。
1. 宠物医疗险
这是大家买宠物险最核心的需求,负责赔付宠物因为生病、意外受伤产生的医疗费用。
小到感冒拉稀、外伤口处理,大到骨折手术、尿闭住院、肿瘤化疗,符合条款要求的费用,都可以按约定比例申请理赔。
2. 宠物责任险
这是很多人容易忽略的核心责任,保的是你作为养宠人给第三方造成的损失。
比如遛狗没牵住,狗狗咬伤了路人,或者猫咪跳上墙弄坏了邻居的名贵摆件,需要你赔钱的时候,这部分责任可以由宠物责任险帮你承担。
除了这两个核心责任,还有很多附加责任,比如宠物丢失的寻回补贴、身故丧葬补贴、第三方上门驱虫服务之类的,看个人需求选,不用强求。
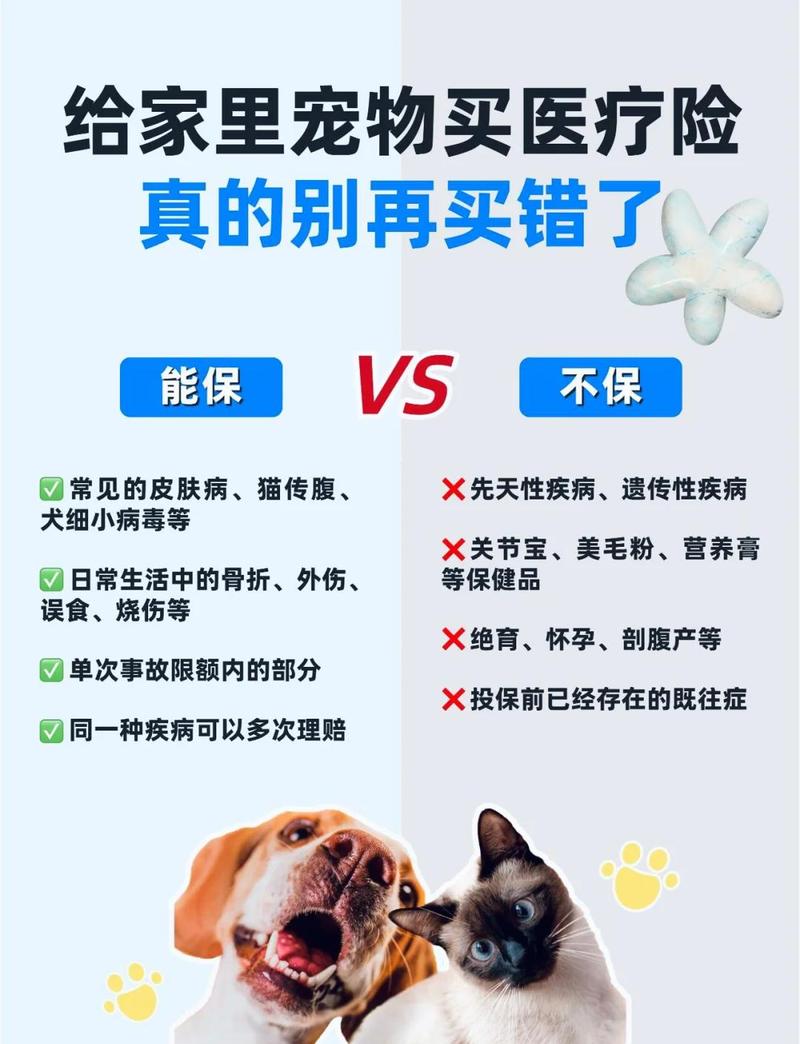 宠物险核心保障分类说明图
买宠物险一定要盯紧的几个关键条款
不管选什么类型的宠物险,这几个点一定要一条一条核对,别拿到手才发现和自己想的不一样。
1. 等待期
和人买保险一样,宠物险也有等待期,就是买完之后要等一段时间,保障才正式生效。等待期内宠物生病受伤,保险公司是不赔的。
一般意外责任的等待期比较短,可能三五天,疾病责任的等待期大多在半个月到一个月左右。具体天数以合同约定为准。
2. 免赔额与赔付比例
这两个直接关系到你能拿到多少赔款,一定要搞懂。
免赔额就是每次理赔,你需要自己先承担的金额,剩下的部分保险公司再按比例赔。
举个例子:单次免赔额200元,赔付比例70%,这次看病总共花了1200元,能赔的金额就是(1200-200)×70%=700元。
3. 免责条款
哪些不赔,全部写在免责条款里,一定要看。
常见的免责内容有:先天性疾病、遗传病不赔,投保前就有的旧病不赔,疫苗驱虫等预防性医疗费用不赔,绝育、美容类项目不赔,故意导致宠物受伤不赔。具体免责内容以你的保险合同为准。
4. 续保条件
目前大部分宠物险都是一年期的,一年一买。有些产品如果宠物上一年得了大病,第二年可能就不给续保了,这点要提前了解清楚。
 宠物险合同关键条款标注示意图
关于宠物险的几个常见误解
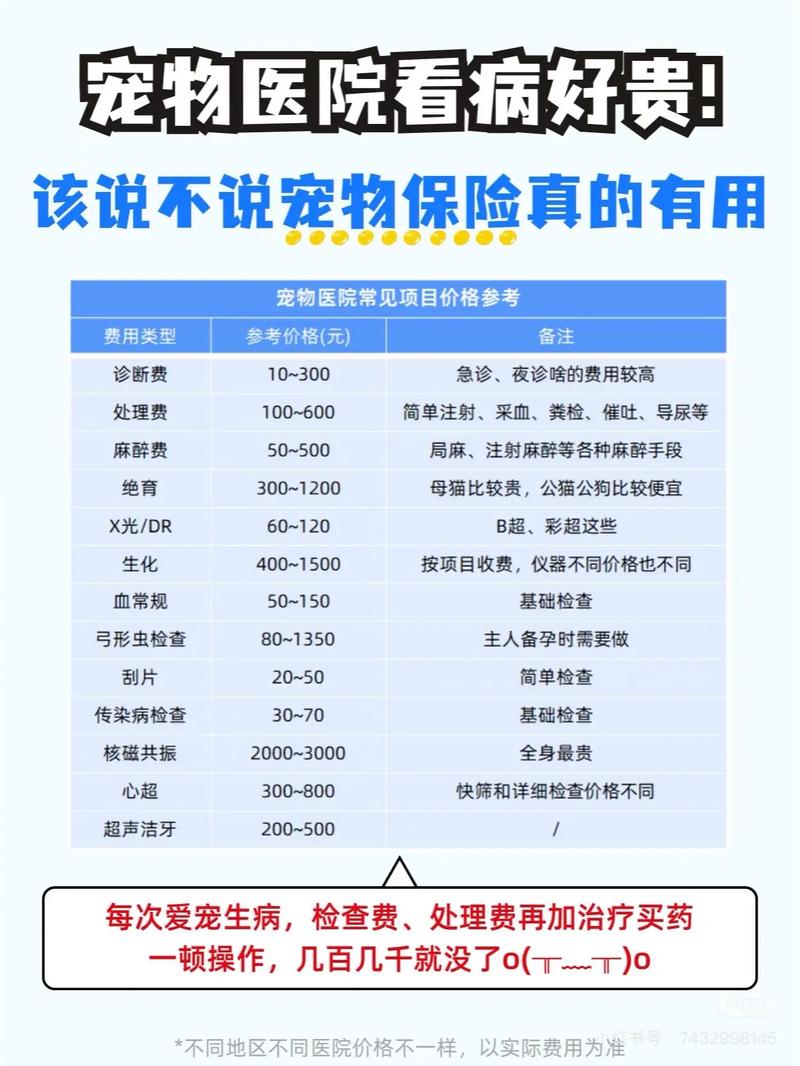 关于宠物险的几个常见误解
很多人对宠物险的认知有偏差,整理了几个问得最多的问题:
1. 我家宠物很健康,不需要买保险?
意外和疾病本来就是突发的,谁也没法提前预判。现在宠物医院稍微动个手术就是几千上万,如果你没法一下子拿出几万块应对突发状况,保险就是帮你分摊风险的工具。要是你完全能承受这个花费,那自然无所谓。
2. 买了宠物险,所有医药费都能报?
不可能。有免赔额,有赔付比例,还有免责范围,从来没有全赔这一说,别被夸张的宣传误导。
3. 随便找个宠物医院看病都能报?
大部分产品要求去有正规资质的宠物医院就诊,私人无资质的小诊所看病,大多是不给理赔的。
4. 我养的是异宠,也能买宠物险?
目前大部分宠物险只保常见的猫和狗,异宠比如蜥蜴、仓鼠、爬宠之类的,很少有产品能保,买之前要问清楚。
—
最后再提几句合规提醒:
1. 本文仅做宠物险知识科普,不推荐、不销售任何保险产品,不评价任何保险公司或产品的优劣。
2. 不同产品的保障内容、条款规则都不一样,具体的等待期、免责范围、理赔条件、续保规则,全部以对应保险合同和保险公司官方说明为准。
3. 本文不构成任何投保建议、理赔承诺,是否投保请结合自身情况判断。
作者|dananjin
排版|dananjin
审核|见微
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
养宠必懂的宠物险:别稀里糊涂花钱买错
文章链接:https://www.xinminbao.com/a/110.html