先看个小场景。
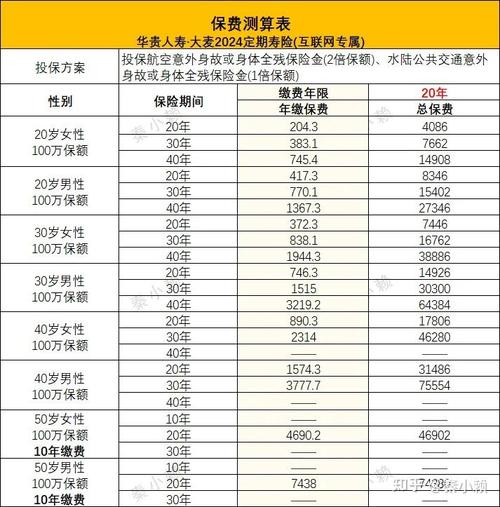
两位先生,同岁,同性别,同一家公司的同一款定期寿险,同样50万保额、交20年。甲不吸烟,乙每天一包、抽了十五年。核保通知下来,乙的年保费大概是甲的1.5到2倍。
差出来的钱,一年下来够买好几条烟。
有人觉得冤枉:我身体挺好的啊,体检各项指标都正常,凭什么?
凭的是数据,不是印象。
一、贵在哪:精算表里的那几行数字
保险公司给一个产品定价,看的是一群人,不是一个人。
几百万人里,吸烟人群的整体死亡率、某些疾病的发病率,确实高于不吸烟人群。这不是道德判断,是统计结果。精算师把这些差异折算进费率表,吸烟体就对应一个更高的价格。
换个说法:你交的保费,是在为未来的风险付账。风险高一点,账就贵一点。道理就这么朴素。
有意思的是,这个差距在定期寿险、重疾险上比较明显;到了意外险,基本看不出来——意外险赔的是意外,跟你肺好不好关系不大。医疗险则要看具体产品,有的问吸烟,有的不问。
二、『你吸烟吗』——这三个字背后有十几道问题
投保单上这个问题,通常不会只有一句话。
往下翻,可能是:每天几支?烟龄多久?最近有没有戒?戒了多久?抽不抽雪茄、烟斗、电子烟?
每家公司的口径不一样,这是最容易被忽略的地方。
有的公司规定,每天少于若干支、且已戒满一定年限,可以按非吸烟体处理;有的公司卡得更细,把『曾经吸烟但已戒』单独归一类,费率介于两者之间。
电子烟算不算?这问题争议挺大。目前多数公司的问卷里会明确写出来,你照着问的答就行,别自己替公司『解读』。
雪茄、水烟、嚼烟……有些问卷会一并列进去。填之前,认真读一遍那一页。
三、不只是问卷,核保可能真的会测
很多人以为,吸烟这事儿全靠自己说。
不一定。
有些保额较高、或核保觉得需要进一步确认的案子,会被要求体检,项目里就包含能反映尼古丁代谢情况的指标,比如可替宁检测。这东西在体内留存的时间比尼古丁本身长,抽过烟,往往查得出来。
所以,别把『如实告知』当成一道可以随便选的题。真到理赔环节,如果发现投保时告知的情况和事实对不上,麻烦的是自己。

四、核保结论不只有『加钱』一种

填了吸烟,接下来会怎样?
大致几种:按标准体通过、加费承保、部分责任除外、延期观察、拒保。多数轻度吸烟者落在前两种,烟龄长、量大、又合并其他指标的,才可能往后面走。
说实话,我第一次知道吸烟会影响保费时,反应是:啊?这也要加钱?
冷静下来想想,能理解。保险的本质是把风险分摊给一群人,定价得按这群人的整体风险来。你带着更高的风险进来,多出一点,其他人少出一点。公平。
那万一被加费、被限制保额,甚至被拒,怎么办?几条路——
- 换产品。不同公司的核保尺度不一样,有的对吸烟体宽松些。
- 等一等。戒烟满一定年限后再投保,可能按非吸烟体核保。前提是真的戒了,体检结果一般骗不了人。
- 先上车。如果担心身体以后出变化,先按吸烟体买上,总比一直裸着强,将来情况变了再考虑调整。
这里得提醒一句:不同公司、不同产品的规则差异不小,最终以合同条款和核保结论为准,别拿别人的案例往自己身上套。
五、戒烟之后,保费降得回来吗

这是被问得最多的问题之一。答案分情况。
有的公司允许在保单生效后,满足特定条件——比如提供戒烟证明、重新体检——申请变更吸烟状态,费率相应调整。有的公司不接受中途变更,只能等这份保单结束,重新投保时按当时的情况核保。
还有一类『戒烟激励』型产品:投保时按吸烟体定价,达成戒烟目标后返还一部分保费或调整费率。听着挺美好,但条款细节得看仔细——什么算达成,怎么验证,什么时候兑现。
别光看宣传语,翻到条款里那几行小字。
写到这儿,其实想说的就一句:吸烟与保费之间的关系,不神秘,也不吓人。它就是一套明明白白的规则——你告诉保险公司真实情况,它根据数据给你一个价格。
至于抽不抽烟,那是另一件事,跟保费无关,跟别的有关。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨