老李去年住院,隔壁床家属聊天。他儿子问:爸,你那保单受益人写的是谁?老李愣住。保单买了八年,受益人那栏好像填了“法定”。这俩字看着省事,真到理赔时可能让一家人跑断腿。别急着翻保单,先把几个事捋明白。
先弄清:受益人领的是哪笔钱
人寿保险里,受益人不是每个险种都一样。医疗险报销、重疾险给付,通常归被保险人本人;年金险的生存金,也有生存受益人。只有被保险人身故后赔的那笔身故保险金,才常常需要指定身故受益人。你写的人,是领这笔钱的人。不是“继承权”,也不是“遗嘱”。受益权来自保险合同指定,不等于遗产继承。但有些情况下,保险金可能按遗产处理,后面说。

说实话,很多人买完保险,合同往抽屉一塞,受益人那页再也没翻过。可它偏偏是理赔时绕不开的地方。对吧?
“法定”两个字,省事但可能不省心
很多人受益人写“法定”。意思不是没受益人,而是让保险公司按法律规定的人群和顺序去分配。通常落到法定继承人身上。配偶、子女、父母……顺序和份额按继承规则来。听着公平?问题在于:你没法指定比例。比如想多给照顾自己多年的人,或者想跳过某个关系已经破裂的亲属。写“法定”,这些安排基本交给规则。还有,理赔时要提供继承关系证明、亲属材料,人数多起来,材料就多。指定受益人,能写清顺序和比例;写法定,常常只能按规则走。不绝对,但省事的代价可能是麻烦。

指定受益人,顺序和比例别偷懒

可以指定一个人,也可以指定多个。建议写主受益人、备位受益人。比如配偶70%,孩子30%。别只写名字不写比例。没写比例,通常按同一顺序人数均分。如果只写“妻子”,没写身份证号、关系,遇到重名或婚姻变化,也可能有麻烦。更稳妥:姓名、身份证号、关系、顺序、比例都写清。受益人可以是亲属,也可以不是亲属,但实务中保险公司会审核,投保人指定还要被保险人同意。别让道德风险钻空子。
变更也一样。离婚、再婚、孩子出生、亲人离世,都该看一眼保单。保险合同里,变更受益人通常要书面通知保险公司,由保险公司批注;投保人变更,一般还需要被保险人同意。自己在家庭群里说一句,不算完成变更。APP改完,记得看回执或保全记录。别只改纸质遗嘱,两套文件打架,后面很麻烦。
未成年受益人、债务和税,别想当然
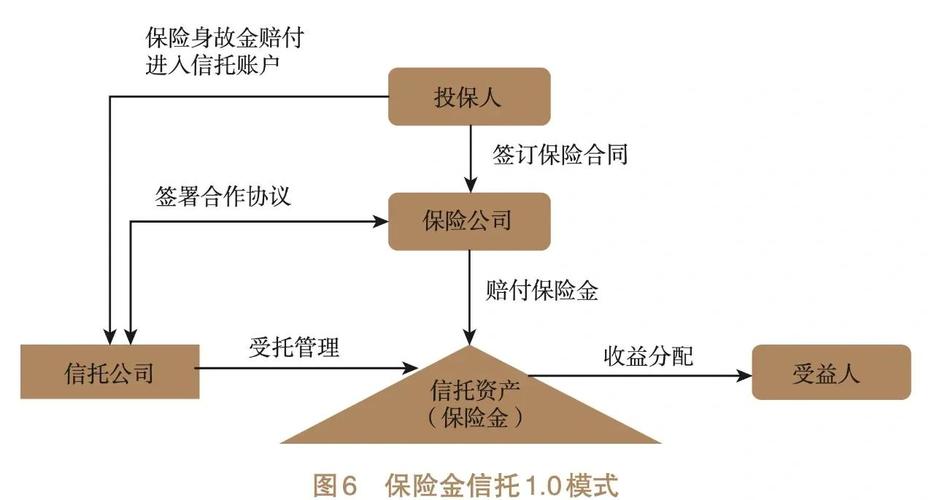
给未成年孩子留身故保险金,钱不会直接打进孩子银行卡任他花。通常由监护人代为领取和管理。监护人怎么用,靠道德和法律约束。想更细地安排,可以了解保险金信托,但那是另一个话题,不是必须。
还有人问:指定受益人是不是能避债避税?这话说得太满。身故保险金在符合条件时,可能不按遗产分配;但是否涉及债务、税务,要看具体案情、法律和司法实践。把指定受益人当成万能隔离墙,风险很大。它更像一份清晰的定向给付说明,不是法外之地。
一张小清单,回家翻保单用

1. 身故受益人写了吗?写的是名字还是“法定”?
2. 比例和顺序写清了吗?
3. 受益人身份证号、关系有没有更新?
4. 离婚、再婚、生子、亲人去世后,改过吗?
5. 变更后有没有拿到保险公司批单或保全记录?
6. 未成年受益人的监护安排,想过吗?
不用一次全改。先看,再问。打客服电话,或者找你的服务人员,把合同翻到受益人那页。别等理赔时才想起来。那时候,能改的空间很小。
保单不是买完就锁抽屉。受益人这栏,像家里的紧急联系人,平时不起眼,真出事时,它决定钱往哪儿走。花十分钟,可能省掉后面很多解释。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰