上个月,一个老同学半夜给我发微信。
她说老公刚过完35岁生日,家里房贷还剩210万,孩子刚上幼儿园。她想买保险,先给孩子买了两份。
我问她:那你老公呢?
她回:他又不出事。
这句话我记了很久。
寿险到底保的是谁
先说个最容易被搞反的点。
寿险,保的是被保人的命,赔的钱,给的是活着的人。被保人走了,理赔金落到受益人手里。所以它压根不是给“走的人”买的——是留给还房贷的配偶、还在上学的孩子、还需要赡养的父母。
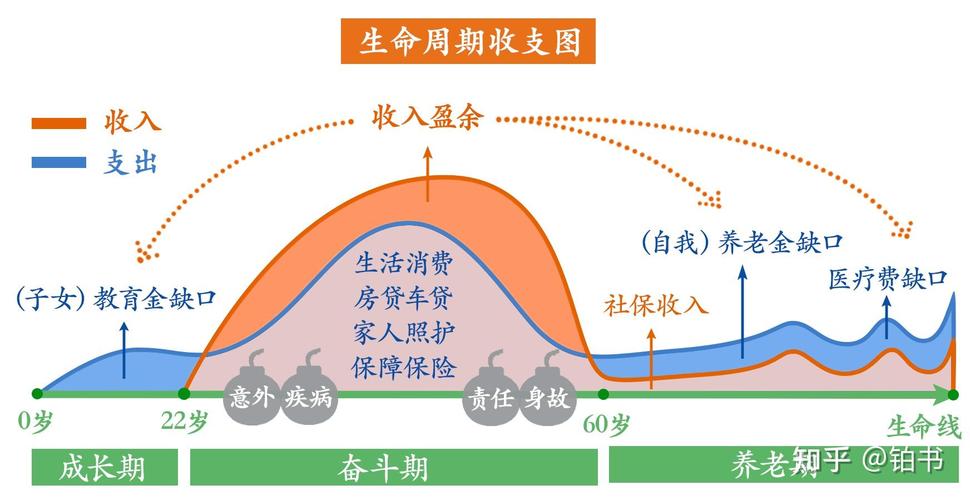
它更像一个责任的对冲工具。你背上多少年的房贷,孩子还要读多少年书,父母每个月要多少生活费,这些东西不会因为一个人的离开就自动消失。它们还在,甚至更重。
所以谁最该买?家里挣钱最多的那个。
不是孩子,不是老人。孩子不产生收入,身故对家庭财务的冲击反而是另一种性质;老人身故更多是情感和丧葬支出。真正会让一个家庭现金流瞬间断掉的,是那个每月把工资转进共同账户的人。
有个判断标准我觉得挺实在:假如这个人明天不在了,家里的日子会不会立刻变难?会,那这个人就是需要寿险的人。
保额不是拍脑袋定的

很多人买寿险,保额是“业务员说多少就多少”,或者干脆凑个整数,50万。
50万多不多?看你家在哪个城市、欠多少钱。
一个粗糙但好用的算法,把这几项加起来:
- 房贷、车贷等各类负债余额
- 孩子从现在到大学毕业的教育支出估算
- 父母每年赡养费 × 预期还要赡养的年限
- 家庭3到5年的日常开支(给配偶一个缓冲期)
然后把存款、可变现的资产、配偶未来收入能覆盖的部分减掉。
举个例子(纯举例,别对号入座):房贷210万,孩子教育估60万,家庭年开支12万乘以5年等于60万,加起来330万左右。手头存款50万,配偶年收入15万……算下来缺口可能还在200万上下。
这就是保额的起点。
不用一次买到位。可以先配一份基础保额,等收入涨了、负债变了再加。寿险这东西是可以叠加的,别指望一张保单管一辈子。
“定期寿险白交钱”这笔账,很多人算反了
消费型定期寿险,保障期内没出事,保费不返还。
有人一听就不乐意了:那我不就亏了?
说实话,这个逻辑套在保险上不太成立。你买的是一段时间里的“万一”。车险也一样,没人盼着用上。用上了才叫亏,对吧。
同样保额,定期寿险的保费通常远低于终身寿险。原因不复杂——终身寿险除了保障,还带有储蓄、传承的功能,钱最终大概率会以某种形式回到保单里。定期寿险就是纯粹的保障,没有那部分功能,价格自然低。
不是说哪个更好。是看你要解决什么问题。
手头现金流紧、负债重、孩子还小的阶段,多数家庭会先考虑定期。终身寿险有它自己的场景,比如财富传承、遗产规划、资产隔离这些,那是另一个话题,别混着比价格。
健康告知那几栏,别自己猜
这个误区挺危险。
常听到一句话:“两年不可抗辩,熬过两年就没事了。”
理解有偏差。
不可抗辩条款,说的是合同成立满两年后,保险公司在多数情况下不能再随意解除合同。它是对保险公司单方解除权的限制。但如果投保时是故意隐瞒重大事实、甚至构成欺诈,理赔环节仍然可能产生争议。各地法院判例也不完全一致。
拿自己的理赔去赌一个“可能”,不划算。
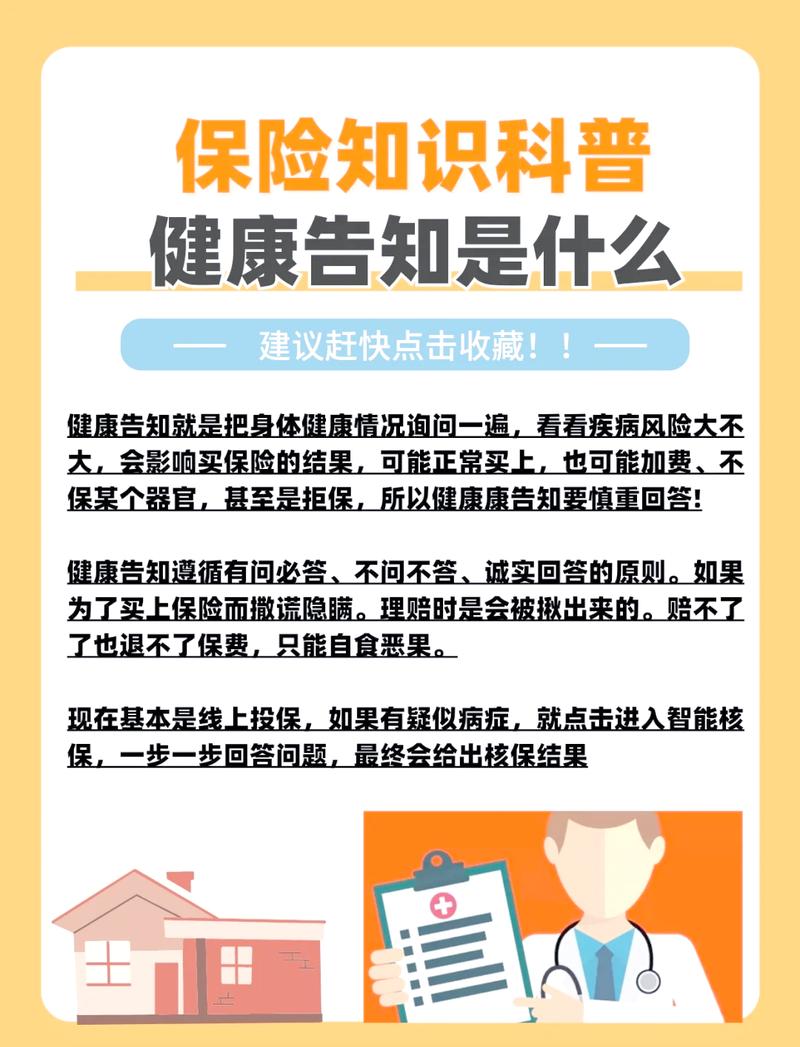
正确的做法其实笨:问到什么答什么。不确定的,打客服电话问清楚,或者让业务员帮你走一遍核保。多花三五天,比几年后扯皮强得多。
还有个细节,体检报告别自己“翻译”。医生说没事,不代表核保能过。这两套标准不一样。
几个常被问到的小问题

有医保了,还需要寿险吗?
医保管的是看病报销,管不了人不在了之后那210万房贷。两码事,别互相替代。
意外险能代替寿险吗?
意外险通常只赔意外导致的身故。疾病身故,多数情况下不在意外险的赔付范围里。寿险一般覆盖的范围更宽一些,但具体还是看条款怎么写。
买完就一劳永逸了?
不是。结婚、生子、买房、换工作,保额和受益人都该跟着看一眼。受益人建议写清楚具体的人,别只写“法定”,那会带来不少麻烦。
网上买还是线下买?
渠道不是关键。条款和健康告知才是。同一款产品在哪个渠道买,条款是一样的。
最后说一句
寿险这东西,说白了就是把一个家庭最不愿意面对的那种可能性,提前放上桌面聊一聊。
聊的时候可能会有点不舒服。聊完了,反而踏实。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然