先别急着比收益,终身寿险先解决的是“钱给谁、什么时候给”
很多人一听到终身寿险,反应是:收益高不高?这问题问偏了。终身寿险的核心不是让你发财。它更像一份长期合同:被保险人身故,或者合同约定的全残,保险公司按条款给受益人一笔钱。这笔钱不是投资回报,是保险赔付。适合谁?先看需求,再看预算。
手里有长期不动的钱,又不想天天盯盘的人
比如有些做小生意的人,赚了一笔,但生意波动大。想留一笔钱给家人,又怕自己乱花、投资亏掉。终身寿险的保单通常有现金价值,部分产品支持保单贷款。具体能贷多少、利率多少,看合同。它可能提供一个相对纪律化的安排。但注意,前期退保可能亏本金,流动性差。适合能接受十年以上不动的人。不适合短期要用的钱。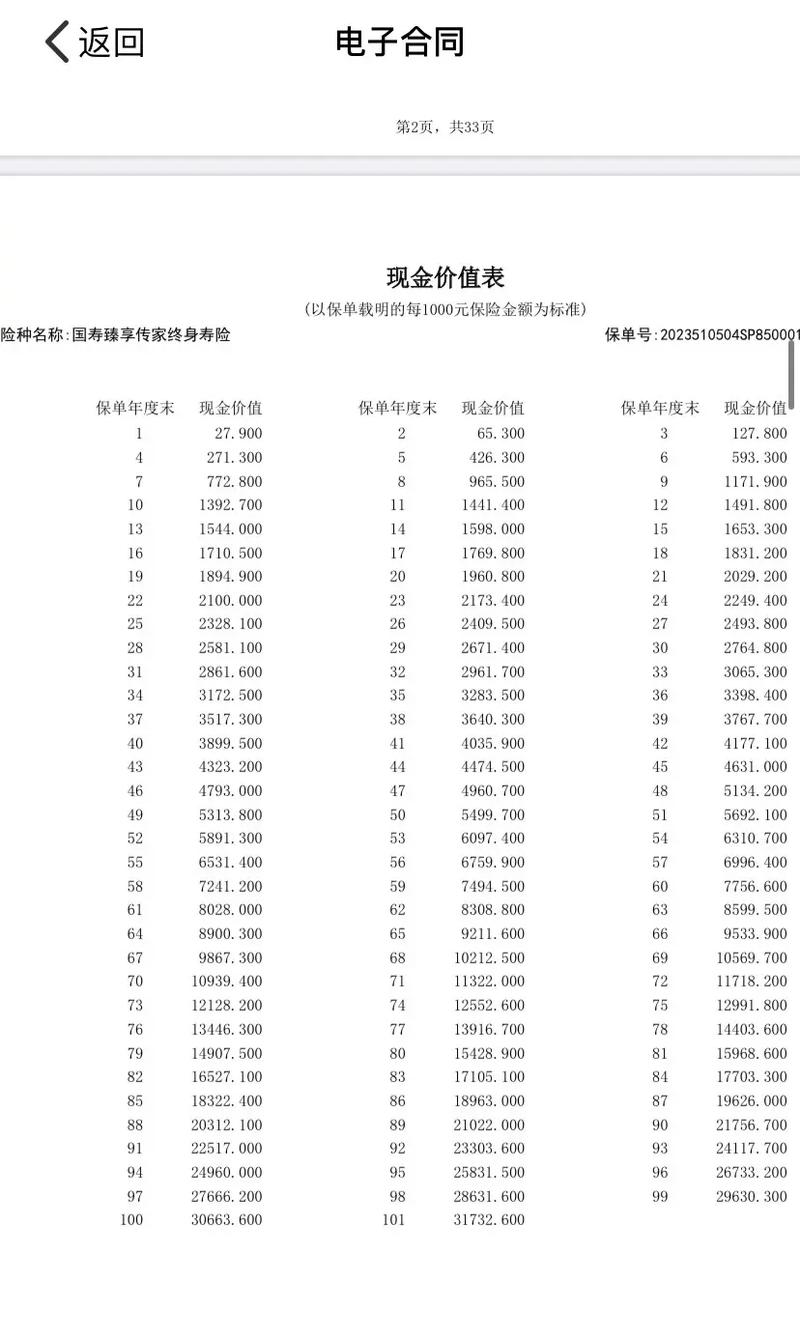
家庭责任重、收入波动大的那类人
比如单收入家庭。房贷、孩子教育、老人赡养,都压在一个人身上。定期寿险保到60岁、70岁,杠杆高,保费相对低。终身寿险保一辈子,保费贵不少。如果预算有限,先买定期。终身寿险适合预算充足、希望覆盖终身、并且有财富传承需求的人。它不是替代定期,是补充。别搞反顺序。想给孩子留钱,但不想一次性给完的人
有些父母担心孩子年轻挥霍。终身寿险可以通过受益人安排,部分产品还有保险金分期给付。让钱按合同约定给。但这不是信托,功能有限。要清楚合同条款。别被“避债避税”这种绝对说法带偏。不同地区法律不同,个案差别很大。分红、增额、万能,名字不同,别混淆
市面上常见的有传统终身寿险、增额终身寿险、分红型、万能型。名字花。但底层还是寿险。增额终身寿险的保额会按合同约定变化,现金价值写进合同。分红型的分红不确定,可能为零。万能型有保证利率,但通常不高,结算利率会浮动。买之前,先分清哪部分确定、哪部分不确定。别把演示利益当成到手收益。
不太适合的几种情况,也顺手说清楚
真要买,先问自己四个问题

作者|dananjin
排版|dananjin
审核|乐乐