上周有个读者跑来问我,说他跟老婆互相投保,一人一份重疾,都加上了投保人豁免。听着挺美,谁出点事,对方的保费就不用交了,保障还在。
我反问了一句:那张保单的投保人写的是谁?
他说,是她。
我又问:那如果有一天你们不在一起了呢。
他沉默了挺久。说实话,这个问题很多人买的时候根本没想过,卖的时候也不太愿意提。

先说清楚:保单是投保人的,不是被保人的

一句话得掰开揉碎。
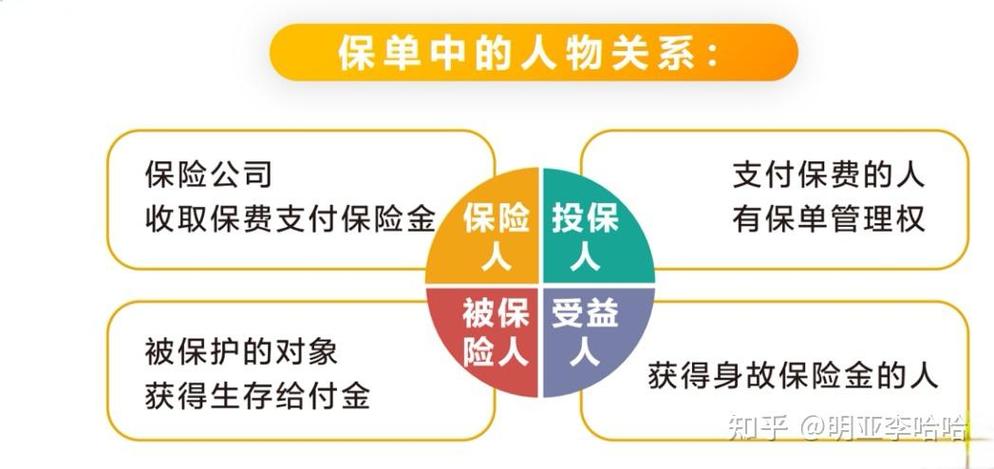
一份人寿保险里有三个关键角色:投保人,掏钱的人、签合同的人;被保人,保的是谁的身体;受益人,出事赔给谁。三者可以重合,也可以拆开。
夫妻互保常见的样子是:A 做投保人给 B 投保,B 做投保人给 A 投保。两张单子,两个人互为对方的投保人。有的还会把身故受益人写成对方。
听着像交换戒指。法律上其实是两件事。
保单的所有权在投保人手上。退保的权利、指定和变更受益人的权利、保单贷款的权利,基本都归投保人。被保人是谁?被保人是保障标的。他没有退保的资格,除非合同另外有约定。所以一旦夫妻互保,等于你把一张保单的处置权交到了另一半手里。感情好的时候这叫信任,感情变了呢。
现实中挺常见的一种情形:离婚后一方不想继续交保费,直接退保。退回来的现金价值进投保人账户。被保人这边,保障没了。想自己接着交?得变更投保人,而变更投保人通常要原投保人配合签字。人家不配合,你就卡住了。
所以别把夫妻互保理解成我们互相给彼此买了保险。更准确的说法是:你们各自买了一份保单,然后互相把对方写进了自己的合同里。
投保人豁免,才是这套玩法真正的骨架
很多人以为夫妻互保的重点是互为受益人。不是。身故受益人写谁,改起来相对简单,一份申请书的事。
真正的核心是投保人豁免。
它的意思是:如果投保人发生合同约定的事故,常见的是重疾、身故、全残,部分产品还包含轻症和中症,后续没交完的保费就不用交了,被保人的保障继续有效,具体以条款为准。
夫妻互保再加双豁免,逻辑就变成这样:A 出事,B 的保单后续保费豁免;B 出事,A 的保单也一样。对家庭来说,这是把一个人倒下、两份保费都交不动的那块风险堵上了一角。
这几年这个设计挺受欢迎,尤其双职工家庭,两个人的收入都重要,谁都倒不起。
但它有代价。
第一,豁免要额外花钱,一般算在保费里。年龄越大、保额越高,加的钱越多。
第二,投保人自己也要做健康告知。不少人以为只有被保人才需要核保,错了。投保人豁免对投保人的身体状况同样有要求,各家口径还不太一样。
第三,也是容易被忽略的一点:豁免和婚姻是绑在一起的。婚姻不在了,这个设计的价值基本归零。你还在替前妻交保费吗?或者反过来,前夫替你交?多数人做不到。
离婚这件事,绕不过去,那就提前想

我知道有人看到这儿会不舒服。买保险提离婚,多扫兴。
可保险本来就是为万一准备的东西。离婚也是万一的一种。
下面几点是实务提醒,不是法律意见,具体还是得去问保险公司和专业人士。
第一,退保损失往往不小。重疾险前期现金价值低,交了三五年退掉,拿回来的钱可能远少于交出去的。真走到那一步,退保常常是双输。
第二,变更投保人是正路。两个人还能好好说话的话,比较稳妥的处理是,把投保人变更成被保人自己,或者变更成愿意继续交钱的一方。有的公司支持,有的流程繁琐,得具体问。
第三,受益人记得改。身故受益人写着前配偶,离婚后并不会自动失效,实务中不同公司、不同个案的处理有差异,别赌。关系一变,尽快联系保险公司办理变更,把回执材料留好。
第四,别指望口头约定。离婚协议里写一句保单归某某,看着挺稳。真去办的时候,保险公司认的是合同和书面文件,不是你们当年的默契。
还有个隐性麻烦:一张单子牵动两个人,任何一次变更都要对方出现。一方在外地、一方不接电话,这事能耗上半年。有些家庭干脆耗到保单失效。
那到底要不要互保?给你一条判断顺序

不是不能做。是要知道自己在做什么。
我一般建议按这个顺序想。
第一步,先看谁更需要保障。家里收入靠谁多一点,谁的保额先做足。别为了凑互保的对称,把两个人都买成半吊子。
第二步,算总预算。互保本质是两张独立保单,各自保费、各自缴费期,再加上两份豁免,支出会上去。预算撑不住就别硬上,先把一个人保够,比两个人都保不够要实在。
第三步,问自己一句:万一关系变了,这张单子我愿意交给对方处置吗。答案犹豫,那就换个做法。
替代方案其实挺简单。各自给自己投保,自己当投保人,身故受益人写配偶。保障在、控制权也在自己手里。感情好的时候受益人写对方,感情变了改受益人就行,不用求人。代价是没有投保人豁免那一层,一方出事,另一方的保费还得继续交。
两种做法,各有取舍。前者是互相托付,后者是各自独立。没有标准答案,只有哪种更适合你们家。
再补一个小提醒。如果夫妻俩都做自由职业、收入都不稳定,加豁免的意义其实没那么大。出事之后收入断了,豁免省下的那点保费也填不上窟窿。这时候把钱堆在保额上,可能更实用。
说句大实话。保险解决的是钱的问题,解决不了感情的问题。夫妻互保也不是什么感情的证明,它就是一份合同安排,有好处,也有麻烦。买之前把三个角色在心里过一遍,投保人是谁,被保人是谁,受益人是谁,再想一遍关系变化时怎么办。这比听多少夫妻同心的话都有用。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准