前阵子一个老同学问我,他从办公室跳去做了风电运维,续保时保险公司让他补资料。他有点懵:我又没住过院,怎么还跟工作扯上了?
这事不玄乎。人寿保险核保,看的不只是年龄、健康,还看你每天在哪儿、干什么、风险有多大。职业类别,就是保险公司用来描述这份风险的一把尺子。
职业类别,简单说就是风险分档
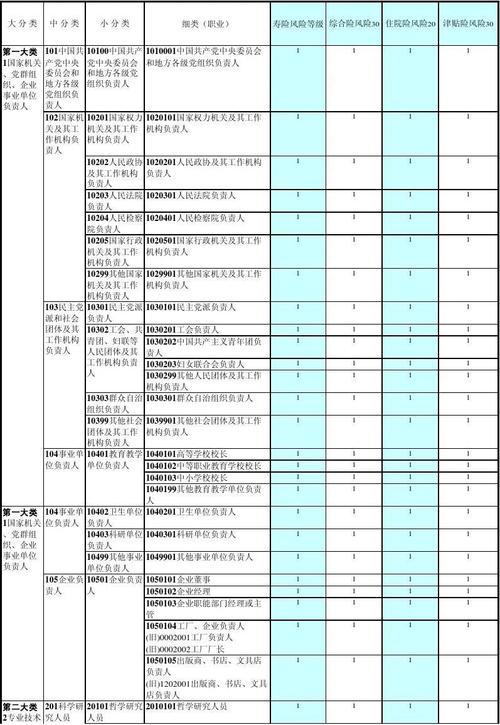
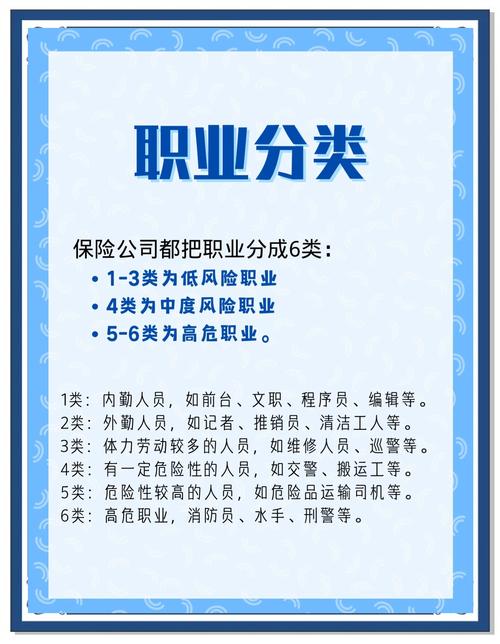
保险公司不是想知道你具体在哪家公司上班,而是想知道:你每天的工作,意外和健康风险大概在哪个区间。职业类别就是干这个的。常见分1到6类,有的公司分得更细,还有拒保类。
1类,多是室内、低风险岗位。2类、3类往上,外勤、普通操作、维修、运输就来了。5类、6类,高空、井下、爆破、远洋捕捞、特种作业这些。中间还有各种细分,比如同样是开车,出租车、货车、网约车,不同公司归类可能不一样。
关键点:职业分类表没有全国统一版本。同一职业,A公司算3类,B公司可能算4类。投保时以哪家公司的核保规则为准,不是你搜到的某张旧表。
它影响的东西不少。能不能买、要不要加费、附加险给不给、某些情况赔不赔,都可能跟职业类别挂钩。意外险尤其看重这个,寿险也会看,只是颗粒度通常没意外险那么细。
填投保单时,职业别随手一写

“职员”“工人”“自由职业”——这三个词,核保员看了约等于没看。你是在办公室做行政,还是在工地开塔吊?差别太大了。
写具体岗位,不用写成日记。比如“建筑公司电气工程师,需驻场”比“工程师”有用;“网约车司机,每日接单”比“司机”有用。如果同时做几份工,一般按风险高的那份告知。有些公司允许主职业和兼职职业分开填,有的直接按高风险算。
别隐瞒。隐瞒职业,不等于保险公司就不会赔,但容易在理赔调查时产生争议。合同效力、保费计算、责任认定,都可能被翻出来重新看。这是两回事,别混在一起。
还有,投保时是1类职业,半年后转做5类,记得通知保险公司。多数长期险合同里有职业变更条款。你不说,保险公司继续按旧费率收,等真出事,调查发现职业变了,扯皮的概率就上来了。
换工作、兼职、退休,类别会动
职业类别不是终身标签。换工作了,它可能跟着变。
从高风险换到低风险,通常好办。有的公司允许调整,有的在续保时重新核保。从低风险换到高风险,就麻烦些:可能加费,可能把某些责任除外,也可能直接拒保。不同公司尺度不一样。
退休算不算变化?一般退休后工作风险下降,但年龄上去了。年龄和职业是两条线,别指望退休就一定降保费。自由职业者更得说清楚实际内容:写作、设计、直播、跑腿、装修,风险差别很大。
说实话,职业类别不是保险公司故意给你添堵。它跟车险看车型、看使用性质有点像。风险越集中,定价越细。只不过人的工作场景更杂,核保员也得靠你提供的信息来判断。
几个容易想岔的地方
误区一:职业类别只影响意外险。寿险、健康险也会看。只是不同险种对职业的敏感度不一样。
误区二:高危职业就买不了寿险?不一定。有些公司会加费、限额承保,或者对特定原因除外。能不能买,得看具体产品和核保结论。
误区三:买完就不用管了。职业变了,尤其是变高风险,最好主动问一下保险公司要不要补充告知。别等续保才想起。
误区四:照着网上找的分类表填就行。那张表可能不是这家公司的,也可能已经过期。以投保页面、投保单和保险公司说明为准。
不过话说回来,也别自己吓自己。大多数办公室岗位、普通服务业、常见技术岗,职业类别不会成为投保障碍。真正容易被卡住的,往往是高空、井下、爆破、远洋、特种车辆这些。
如果你不确定自己算几类,笨一点但相对稳妥的办法:投保前把工作内容说具体,让核保去判断。别只丢一个“工人”就提交。
最后说两句

职业类别这事,说大不大,说小也不小。填对了,后面少很多麻烦。填错了,可能保费不对,可能保障打折,也可能理赔时多费口舌。
它不是什么神秘规则,就是保险公司认识你工作风险的一种语言。你把自己的实际工作讲清楚,剩下的交给核保规则。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐