第一次听说“递减定期寿险”的人,十有八九会愣一下。
保额还能往下掉?那我买它图什么。
这反应太正常了。我当时也是这么想的。但后来把它的逻辑捋清楚,才发现——往下掉这件事,本身就是它存在的理由。
责任是一条曲线,不是一条横线
先说人话。
假设你三十五岁,背了三百万的房贷,三十年还清。这时候出了意外,家里最需要的一笔钱是什么?是把剩下的房贷一次填平,别让房子被收走。对吧。
但你想过没有——第十年的时候,贷款余额可能只剩两百出头了。第二十年,也许就剩几十万。
债务在缩水。它一年比一年少。
可你如果买的是普通定额寿险,三十年间保额一直是三百万。也就是说,越往后,你多付的那部分保费,对应的保障其实已经超出了真实缺口。
这不是说定额寿险不好。它只是没对准你的曲线。
递减定期寿险干的事情很简单:让保额跟着负债一起走低。第一年保三百万,第二年可能二百九十几万,一路往下。你付的钱,和你实际需要的钱,大致同步。
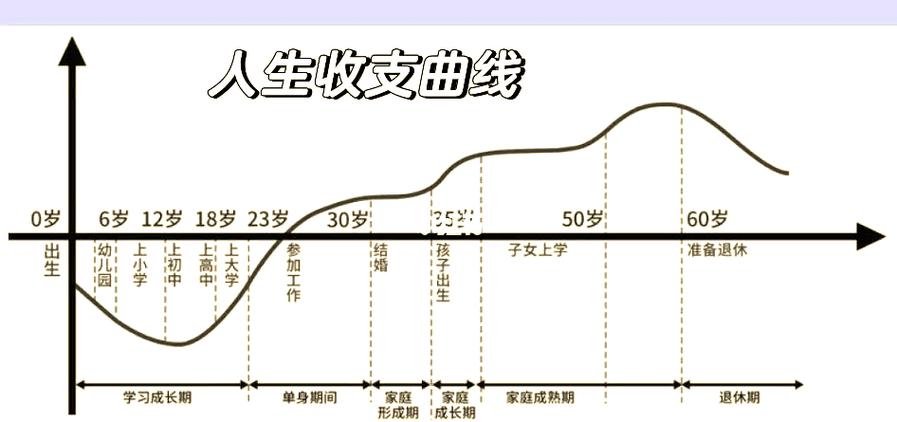
孩子这块也一样。从出生到成年,抚养责任是最重的那一段,等孩子工作独立了,这条责任线就自然闭合了。它本来就是一条从高到低的曲线。
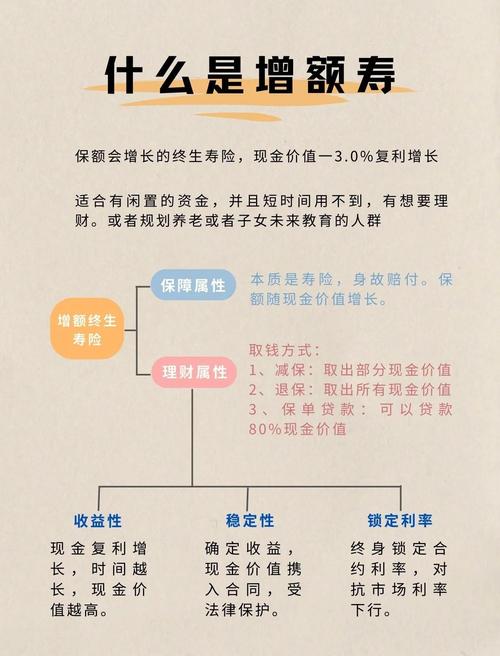
所以它不是什么新鲜发明。它只是把“我到底需要多少保障”这件事,算得更细了一点。
它和普通定期寿险,差在哪里
我把差别拆开说。
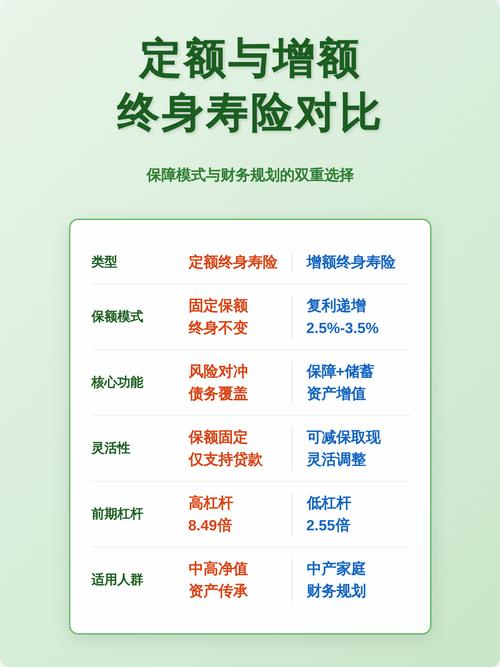
保额的形态不同。定额型,二十年三十年都是同一个数字,清清楚楚。递减型,保额每年往下走,走的方式各家不太一样——有的是每年减一个固定金额,有的是按百分比减,有的干脆挂在一个公式上。
保费通常低一些。这个好理解:保险公司的风险敞口在缩小,价格自然跟着变。但低多少,取决于递减的节奏和你的年龄,别想当然。
赔付的时候,是按当年的保额赔。这点一定要说清楚,很多人在这儿误会。不是“打折赔”,是按你出事那一年对应的保额来赔,合同里早就写好了。
不过话说回来——递减型也不是哪儿都合适。
如果你的负债压根不是递减的,比如经营周转那种循环贷,借了还、还了又借,那硬套一个往下走的保额,就对不上了。
还有些人真正担心的不是债务,是收入中断本身——万一倒下了,家里未来十几年的生活开支、孩子学费、父母养老,一大摊子。这种需求往往是平的,甚至往上走。那定额型更稳当。
几个常见的误解,顺手澄清一下

第一个。“递减”指的是保额,不是保费。
有人以为保费一年比一年便宜,不是的。保费一般是固定的,逐期缴纳,变的是保额那一栏。
第二个。它不等于“便宜的替代品”。
它不是给预算不够的人凑合用的。它针对的是一类特定的责任结构。场景对了,它贴;场景不对,它别扭。就这么回事。
第三个。递减的节奏,各家条款差异不小。
有的第一年就定好了整张递减表,你翻到那一页就能看到每一年对应多少钱。有的只写一个递减比例。买之前把这张表或者这个公式找出来看一眼,比听人讲十句都管用。
到底谁适合,谁真不用看
我先说适合的。
刚背上房贷、又是家里主要收入来源的那位。房贷余额清楚,还款计划清楚,责任曲线明明白白。这种结构下,递减型往往比较贴合。
还有一类,家庭责任处在明显下行通道的。比如孩子快上大学了,父母的赡养压力也在慢慢减轻,整体缺口一年比一年小。这时候保额跟着降,不算亏。
再说不用急着看的。
没有房贷、没有被抚养人、也没有其他长期债务的单身年轻人。你现在没有那条向下的曲线,硬买一个递减的保额,纯属给自己找别扭。
负债结构比较复杂的人,比如房贷、车贷、经营贷搅在一起,有增有减。这种就得一条一条拆着看,别指望一个产品解决所有问题。
最后给一个特别土但特别好用的办法。
拿张纸,把未来二十年,你每年“万一走了,家里最需要的那个数字”大致写出来。房贷剩多少,孩子还要养几年,父母那边要顶多久。写完之后你看一眼——这条线是往下斜的,还是平的,还是往上抬的?
往下斜得明显,递减定期寿险值得研究一下。
比较平,甚至往上走,那就再想想别的路。
保险这东西,说到底不是买得越多越好,是买得越准越好。保额少一截,家里那个缺口就露出来了;保额多一大截,多付的保费也是真金白银。
说到底,配得准比买得贵重要得多。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然