三十四岁那年,我干过一件挺无聊的事——把家里的房贷余额、车贷、孩子到十八岁前的开销,一条一条敲进手机备忘录。
不是焦虑发作。是那天同事请了三天假回来,脸色发灰,说他一个朋友,三十七岁,夜里心梗走了。留下两个孩子,一套还欠两百多万的房子。
我脑子里蹦出来的第一个念头居然不是惋惜,而是——他买定期寿险了吗?
然后我愣住了。我自己,一份都没有。
它没那么玄乎,就是一份有期限的身故保障
说白了,定期寿险的逻辑朴素得有点不像金融产品。你和保险公司约定一段时间,比如二十年,或者保到六十岁。这段时间里被保险人身故或者全残,保险公司按合同约定赔一笔钱给受益人。到期人还好好的,合同结束,保费不退。
对,不退。不少人就卡在这三个字上——“那我这钱不是白交了?”
差不多是白交了。跟车险一个道理。区别是车险你隔三差五能用上,这个,绝大多数人一辈子用不上。也正因为这样,它的价格才低得让人有点不敢信:三十岁男性,一百万保额保二十年,一年可能就几百块到一千出头。具体数字要看产品、看健康告知、看缴费年限,差别不小。

意外险管不了的那部分,才是它存在的理由
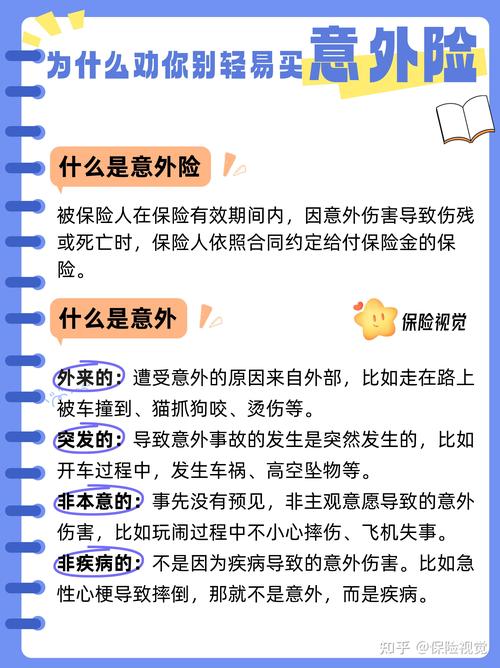
经常听到一句话:“我买意外险了,够了。”
不够。差得挺远。
意外险只赔意外导致的身故和伤残——车祸、摔伤、溺水这一类。疾病导致的死亡呢?心梗、脑出血、恶性肿瘤,这些占了大头,意外险一分钱不赔。
定期寿险不一样。意外身故赔,疾病身故也赔,全残也赔。当然,免责条款里写明的那些情形除外——比如投保人对被保险人的故意伤害、被保险人故意犯罪、合同成立两年内自杀等等。各家条款的表述略有差异,翻合同的时候多看两眼。
还有人拿它跟终身寿险比。终身寿险保一辈子,保费往往高出好几倍,通常还带现金价值、带资产安排的功能,对应的是另外一些需求。定期寿险不干这些事,只管一段时间的风险。定位不同,别混着比价格。
保额别抄别人的数字
网上的说法一大堆:年收入的十倍、五倍、三倍……看得人眼花。
我的建议土一点——按缺口算。
未还的房贷余额,加上其他负债,加上孩子到能独立之前的学费和生活费,加上父母那边可能需要补上的赡养缺口。再减去家里现有的流动资产。但自住房别算进去,那房子不能卖了睡街上。
算出来那个数,大概就是你需要覆盖的量级。
期限怎么定?跟着责任走。房贷还剩二十年,孩子八岁,那就先覆盖二十年,或者保到孩子二十五岁上下。等房贷还清、孩子工作,责任期过了,这份保单的阶段性任务也就走完了。
顺便说一句,家里全职带孩子的那位,也该考虑。ta不挣工资,可ta那些活儿要是请人来做,是要花钱的。这笔账,很多家庭从来不算。

几个容易踩的坑,提前说
受益人只写了“法定”两个字。能赔,但流程会绕一些,钱的分配也可能跟你心里想的不一样。建议明确写上名字和比例,比如配偶多少、子女多少。而且记得——家里添了孩子、离了婚,回头看一眼受益人要改。
健康告知随便勾。别赌这个。问到的就如实说,没问的不必主动加戏,但问到的必须答准。这东西在理赔环节会被反复翻。
以为会返还。市面上确实有返还型的定期寿险,保费明显高一截。要不要为“返还”多掏这笔钱,是个取舍,不是标准答案。想清楚你买的到底是保障,还是储蓄。
只买不给家人看。保单藏得严严实实,真出了事没人知道有这份东西,那基本等于没买。告诉配偶或者父母:在哪家公司的、在哪个App里、保单号大概是什么。
落地的时候,按这个顺序走就行
第一步,算缺口,定保额。第二步,定保多久,跟着房贷和孩子走。第三步,翻健康告知和免责条款,这两页比价格重要。第四步,同样的保额下比保费,别被附加的东西带偏。第五步,指定受益人,写清比例。第六步,告诉家人保单在哪儿。
六步,一下午能弄完。
我后来还是买了。保到六十岁,保额按缺口算的,一年千把块钱,微信里自动扣。买完那天晚上我睡得挺踏实——不是因为它能改变什么,而是万一真有那天,家里那套房子不至于保不住。
就这么点事。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰