上周跟个老客户在楼下便利店碰着,他刚取完快递,是新一年的重疾险缴费提醒单,站在便利店门口皱着眉数上面的数字。我凑过去问咋了,他叹口气,说早知道当年不抽那十年烟,这多交的保费够给娃报三年编程兴趣班了。真的亏。
同一份保单,抽烟的人到底要多掏多少钱
很多人对吸烟加费的概念没数,觉得无非就是多交个几百块,凑活凑活就过去了。真不是。
拿最常见的重疾险举例子。30岁男性,50万保额,保终身,交30年,不含身故责任的版本,健康非吸烟体的年交保费大概在7900块上下。如果是符合保险公司认定的吸烟体,同样的责任,年交保费基本在9600到11800之间。
算个总账。按中间值算,每年多掏2700,30年交下来,光保费差就8万1。这还没算通胀的影响。
目前国内多数重疾险的吸烟体加费幅度,在20%到50%之间,烟量越大,加费越高,一天抽超过30支的,很多公司直接给出拒保的结论。

很多人对“吸烟”的判定有误解。觉得我一天就抽两三根,大部分都是跟朋友聚会的时候抽的散烟,根本不算老烟枪,肯定不能算吸烟体。
错。
绝大多数保险公司的吸烟判定标准,根本不看你一天抽几根,只看一个硬指标:过去12个月内,累计吸烟有没有超过100支。对吧?换算下来就是5包烟。也就是说,哪怕你平时一根不抽,一年到头走亲戚、跟朋友吃饭散烟,零零碎碎抽够了5包,在保险公司的核保系统里,你就是标准的吸烟体。
别耍小聪明。觉得我抽的少,勾非吸烟也没人查。
健康告知勾错,省的那点保费根本不够赔的
现在好多人填健康告知,全靠感觉。感觉自己没大病,感觉自己烟量小,就把所有涉及吸烟的选项全勾了“否”。
真的碰到理赔的时候,麻烦就来了。
之前碰到个28岁的小伙子,投保的时候觉得自己一个月才抽两包,离5包的线远着呢,顺嘴勾了非吸烟。结果投保第三年查出来肺腺癌,申请理赔的时候,保险公司调了他近三年的就诊记录,发现他这两年因为慢性咳嗽去呼吸科看了三次,每次病历上都明明白白写着“吸烟史,每日4-5支”。
最后因为未如实告知,保险公司直接解除了合同,只退了他累计交的一万多块保费,50万的重疾理赔金一分没拿到。
你说冤不冤。
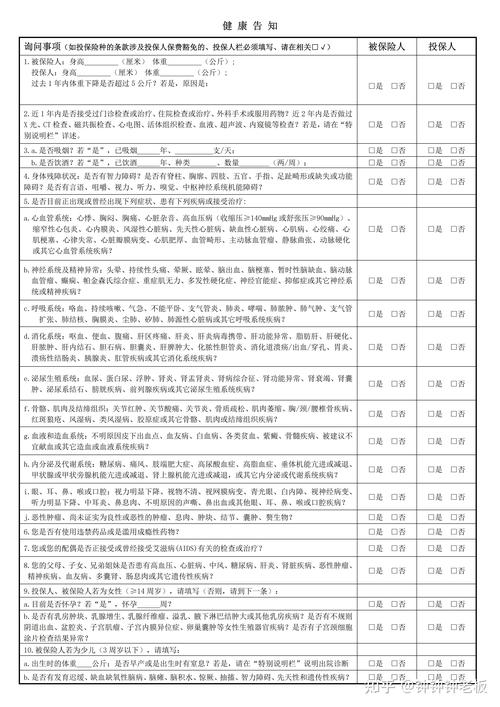
有人说,那保险公司怎么知道我抽不抽烟?
现在核保根本不是靠你自己说。超过一定保额的重疾险、定期寿险,投保的时候会要求你去指定机构体检,其中有一项就是测呼出气的一氧化碳浓度。长期抽烟的人,这个数值根本藏不住。就算你投保的时候没被要求体检,后续理赔的时候,医保记录、就诊病历、甚至外卖平台的买烟记录,都能作为核查的依据。
你以为省的那点加费,其实是把自己的保障全搭进去了。
不同险种对吸烟的宽容度,差得比你想的多

也不是说只要抽烟,买所有保险都要被加费。不同险种的敏感度,真的差很多。
比如意外险。根本不管你抽不抽烟。因为意外险保的是外来的、突发的、非疾病的伤害,跟你抽不抽烟没半毛钱关系,费率全是统一的,抽烟的人跟不抽烟的人交的钱一模一样。
再比如百万医疗险。大部分百万医疗险对吸烟人群的态度都很宽松。只要你没有因为抽烟引发的慢阻肺、肺结节、慢性支气管炎这些明确的并发症,哪怕你是抽了二三十年的老烟民,基本都能按标准体买,不会多收你一分钱保费。
对吸烟人群最不友好的,是定期寿险。
别不信。
定期寿险的吸烟体加费幅度,比重疾险还要高。因为定期寿险保的是身故责任,根据行业的统计数据,长期吸烟人群的整体死亡率,比非吸烟人群高出30%到70%。所以很多定期寿险产品,吸烟体的费率能比非吸烟体高60%甚至更多,烟量越大,加费越高,一天抽超过20支的,不少公司直接就拒保了。
说实话,我碰到过好几个客户,算完不同险种的吸烟加费之后,当场就把手里的烟掐了。说原来这烟抽的不是尼古丁,是一沓一沓的保费。
也有人问,那我投保的时候是健康非吸烟体,等保单过了等待期,我再开始抽烟,会不会有影响?
其实完全不会。健康告知核查的是你投保当下的状态,只要你投保的时候如实填了,后续生活习惯怎么变,只要不触发合同里的免责条款,就不会影响保障效力。但要是反过来,投保的时候已经在抽烟了,故意隐瞒,那早晚要出问题。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满