刚给娃交完兴趣班年费的周三,我想跟你唠唠实在的终身寿险
2026-11-09 14:46:41
上周帮我姐整理家里的保单,她翻出三年前业务员上门推荐的那份终身寿险,对着现金价值表算了五分钟,突然拍大腿——当初差点被“收益太低”的说法忽悠退了。
别先扯收益,先搞懂它到底保啥
很多人刚接触终身寿险,第一反应是“这东西不就是人没了才赔钱,跟我有啥关系”。
真不是抬杠。你之前买的百万医疗、重疾险,本质都是解决“活着的时候遇到风险要花钱”的问题。百万医疗报住院的实花费用,重疾险赔一笔钱覆盖生病期间的收入损失,这些都是给被保人自己用的。
终身寿险的本质,从来不是给被保人自己用的消费型保障,是一笔能按你意愿传承的确定金额。它的赔付触发条件简单到没什么弯弯绕——只要被保人身故,受益人就能按合同约定申请对应保险金。你可以指定谁拿钱、拿多少,这笔钱不会因为家庭的债务纠纷被随意分割,也不会因为亲戚的人情往来被挪用。
 终身寿险与消费型寿险责任对比示意图
我之前碰过一个做建材生意的客户,前几年疫情压了近百万的货,银行的经营贷压得他整宿睡不着。他给自己买的那份终身寿险,受益人只写了他老婆,额度刚好覆盖剩下的贷款余额。他说从来没想过要靠这个赚钱,就是万一哪天他这边生意撑不住出了意外,老婆孩子不用把住了十年的房子卖了还债。
说白了,这东西从一开始就不是给你自己攒着花的。
大家追着问的现金价值,真没那么多弯弯绕
现在刷到的终身寿险内容,十有八九都在吹现金价值涨得快。
这话半真半假。
现金价值的数字,全部要以合同里印的表格为准,任何口头承诺都不算数。你交钱的每一年,对应能退多少钱、能减保取多少钱,合同里都列得明明白白,不会因为今年的投资行情好就多给你涨,也不会因为明年市场差就少给。
 增额终身寿险现金价值表实拍截图
但我得泼盆冷水。很多人被忽悠着买的时候,以为这个钱跟活期存款一样,想取就取。
真不是。我去年有个老客户,本来想取点钱给孩子付高中的国际课程费,翻合同才发现,他交了6年,现在要是退保取钱,连已交保费的一半都拿不回来,最后只能临时找朋友周转。说白了,这个产品的设计逻辑就是放长期的,你要是前5年就急着把钱取出来,大概率是要亏本金的。对吧,谁的钱都不是大风刮来的。
别跟自己的钱过不去。如果你手里的备用金连6个月的家庭固定开支都凑不齐,别着急碰这类长期储蓄型的保险,先把一年几百块的意外险、百万医疗配够了再说。
谁真的适合买,谁就别凑热闹了
我见过太多人,买保险的时候听别人说什么好就买什么,最后真要用的时候才发现,买的东西根本不对路。
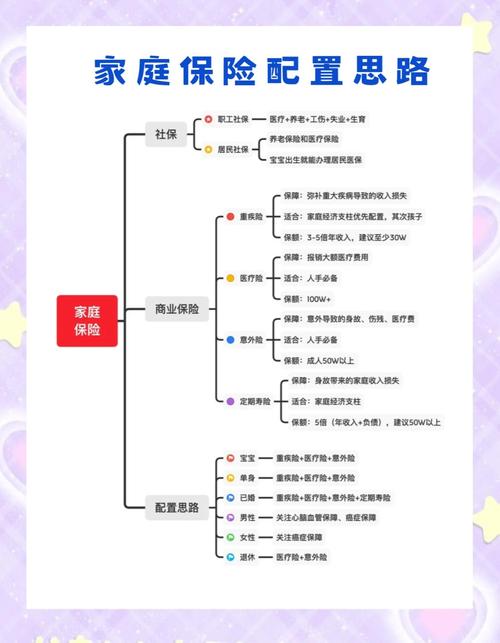 普通家庭保险配置优先级清单图
如果你刚毕业没两年,手里连一万块的应急钱都没有,每个月房租都要拆东墙补西墙,真的没必要凑热闹买终身寿险。这个阶段你首要的责任就是把自己顾好,真遇到什么风险,一年几百块的意外险、百万医疗,比交几千块的长期寿险实在多了。
那谁适合考虑?
比如家里背着几百万房贷,夫妻两个人共同扛收入,万一其中一个人有什么意外,剩下的人要独自扛房贷、养孩子、照顾老人,这个时候配一份和房贷余额差不多的终身寿险,就很实在。
比如家里有两个孩子,老人年纪大了需要人照顾,你是家里的主要经济支柱,也可以考虑配一份,额度覆盖未来十年的家庭基本开支就行。
要是你就想给自己攒点退休的养老钱,也不是不能买,但你得对着现金价值表算清楚,等你60岁退休的时候,对应的能取的钱是多少,别听人说“以后能领好多”就脑子一热交钱——毕竟你要的是自己退休能花的钱,不是留给孩子的钱,算错了方向,最后大概率要后悔。
我平时跟身边朋友聊保险的时候总说,买保险从来不是买什么收益最高的产品,是买你未来遇到风险的时候,能托住你家的那根底绳。
别信那些吹得天花乱坠的宣传。
就这么实在。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
刚给娃交完兴趣班年费的周三,我想跟你唠唠实在的终身寿险
文章链接:https://www.xinminbao.com/r/2882.html