前几天帮一个发小捋保单,他说五年前脑热买了大额寿险,现在刚换了房,月供压得喘不过气,想拿点钱出来救急,翻合同半天,一会看到减保一会看到退保,越看越懵,问我到底哪个划算。
其实问这个问题的人真不少,买保险的时候只想着买买买,过个三五年,人生状态变了,要么缺钱要么不需要那么多保障,总得动一动保单对吧?
先搞懂:减保和退保根本不是一回事
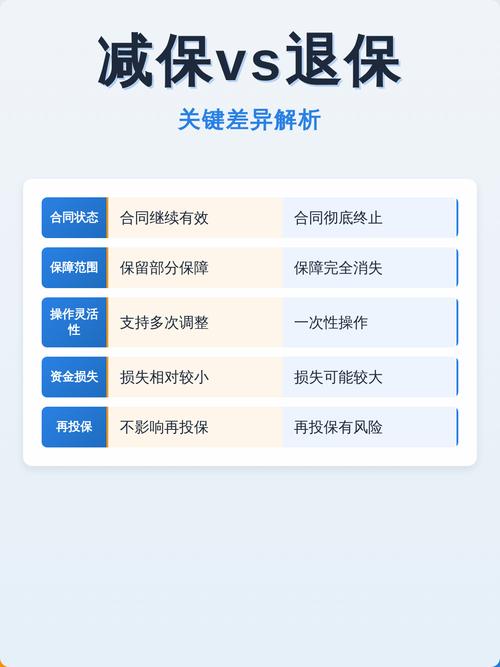
说白了,退保就是直接终止合同。你把保单退给保险公司,保险公司给你退当前的现金价值,之后这份合同就没了,任何保障都跟你没关系了。
减保不一样。减保是减少保单的基本保额,你只拿回减少保额对应的那部分现金价值,剩下的保额还留在合同里,保单继续有效,该有的保障该有的利益都还在。
很多人会把减保和保单贷款搞混,那又是另一回事了,今天不说那个,就说这俩。
什么时候选减保?什么时候该直接退?
说实话,没有标准答案,全看你自己的需求。我给你捋几个常见的场景,你自己对着套就行。
选减保的情况,第一种就是你只是临时缺一笔钱,不想丢掉原来的保障。比如你买的增额终身寿,本来是留着给孩子当教育金的,现在孩子提前上学要交一笔择校费,拿个几十万出来用,剩下的还继续放着涨,合同继续有效,后续该给孩子留的婚嫁金还在,这不挺好。
第二种,你就是觉得当初买多了,每年交保费压力太大,减保之后保费也会跟着降,能减轻负担,同时还留一部分保障,不至于彻底没了防身的东西。尤其是你现在身体不如以前,再买新的可能通不过核保,留着原来的太重要了。
那什么时候该直接退保呢?
第一种,你已经重新买好了合适的新保单,核保也过了,旧保单完全用不上了,每年还占着你的保费预算,那干脆退了,拿回来的钱还能当零花钱。
第二种,当初买错了,这份保单从根上就不符合你的需求,留着只是占地方,你也不需要它的保障了,那不如退了,及时止损。
那些藏在角落里的坑,别踩
第一个坑,过了犹豫期再退,真的会亏钱。很多人买完保险,业务员说你先签,不满意再退,结果他转头就忙忘了,过了10天、15天犹豫期才想起要退,一看能退的钱只有几百,交了大几千,亏不亏?说出来都是泪。
第二个坑,减保不是你想减就能减。不是所有产品都支持自由减保,很多产品写死了规则:投保满5年才能减,每年减保最多不能超过已交保费的20%,还有的产品干脆不支持减保。你急着用钱的时候才翻合同,才发现根本减不了,那可不就卡住了?
第三个坑,别听人撺掇,随便退旧买新。我见过太多业务员为了拿新单佣金,跟客户说旧产品不好,换我们新产品收益更高,客户脑子一热就退了,结果旧产品已经交了五六年,现金价值涨起来了,退了之后买新的,前三年现金价值低得可怜,算下来反而亏了十几万。更坑的是,客户那时候已经查出来高血压,退了旧的才发现新保单核保过不了,直接没保障了,哭都没地方哭。
第四个坑,别以为减完保单就没事了。减保之后,你剩下的保额对应的利益肯定会比原来少,别听人瞎扯说减保不影响收益,那纯纯胡说八道。你都把钱拿走了,剩下的收益怎么可能不变?只要你能接受,那没问题,别被忽悠了就行。
不过话说回来,不管你选哪个,先做一件事:翻你的合同,打保险公司官方客服问清楚,现在减能拿多少,退能拿多少,规则是什么,问清楚了再动手,别脑子一热点了退保,之后反悔都来不及。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子