急用钱周转时,人寿保单贷款到底怎么用
2026-10-11 19:58:06
很多人手头攥着好几份人寿保单,扔抽屉里落灰,连翻都懒得翻。
等真遇到事要急用钱,要么想着卖房子,要么刷信用卡借网贷,从来没想起,手里的保单还能换钱周转。
不是所有人寿保单都能用来贷款
很多人上来就问,我买了重疾险能贷吗?我买了意外险能贷吗?
不一定。得看有没有现金价值。
什么是现金价值,说白了就是你这份保单现在退保能拿回来的钱。像一年一交的消费型保险,到期就没了,没什么现金价值,自然贷不了。能贷的,大多是你交了好几年的终身寿险、增额终身寿险、年金险这类长期储蓄型保单。
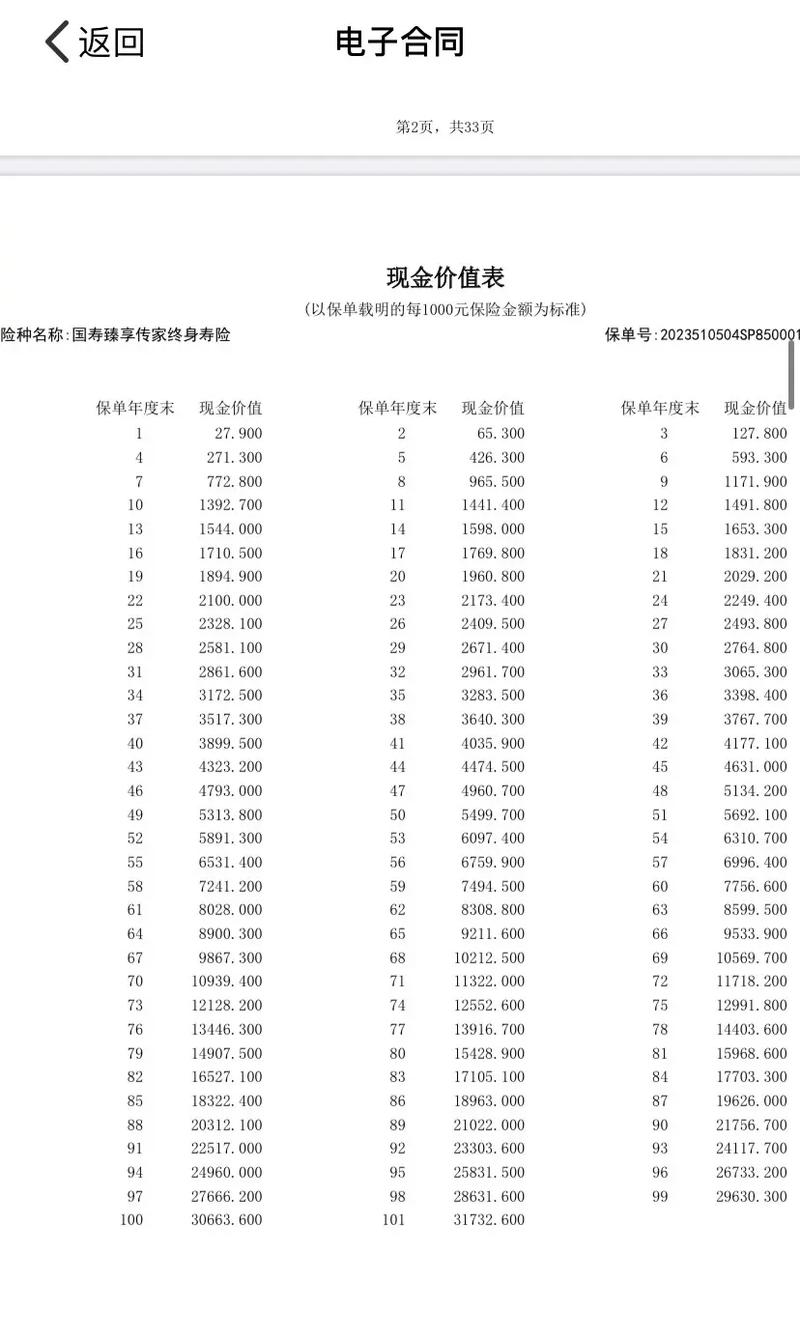 人寿保险保单现金价值页示例
能贷多少钱?别盯着你的保额算。很多人说我买了100万保额,是不是就能贷100万?想都别想。
能贷的额度是现金价值的一定比例,大多在70%到80%之间,具体看你保单的合同条款。
我见过太多人急用钱,脑子一热直接把保退了,拿到钱才知道,原来可以贷款,退了不仅损失了后续的保障,还亏了原本该涨的现金价值,懊恼好久都缓不过来。
保单贷款适合什么样的人用
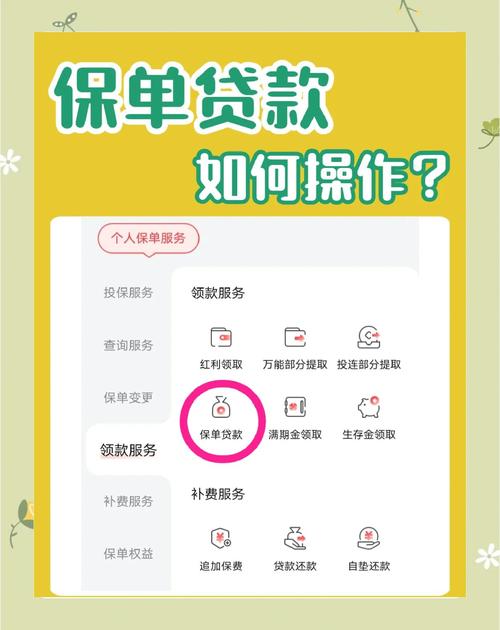 保单贷款适合什么样的人用
说实话,比起把房子抵押给银行,保单贷款真的爽太多。不用上门评估,不用找担保人,大多手机上点几下就能申请,快的当天就能到账。
之前认识一个开水果店的老板,疫情过后进货缺三十万,房子刚买了还在抵押,信用卡刷完了,翻出来十年前买的终身寿,现金价值四十多万,当天申请,第二天就贷了三十二万,撑过了两个月旺季,赚了钱马上就还了,保单该有的保障一点没变。
不过话说回来,它不是万能的。它最适合短期急用钱,三五个月就能还清的人。比如做生意周转,比如临时凑个首付,等回款了马上就能还上,这种情况用它真的太方便了,成本比很多信用贷低多了。
要是你打算用个三五年甚至更久,那不如老老实实走银行的长期贷款,算下来更划算。
别被忽悠踩这几个常见坑
第一个坑:觉得贷了款,保单就失效了。
不对,只要你欠的钱没超过现金价值,按时还利息,保单的保障、分红、现金价值增长,一切跟原来一样,什么都不耽误。只有当你一直不还钱,本息加起来超过了现金价值,保险公司才会终止你的合同。
第二个坑:听人说“保单贷款是福利,赶紧贷出来理财”。
这话可别信。你贷款是要付利息的,现在保单贷款的利息大多年化在4%到8%之间,你要是理财能稳定赚到比这个高的钱吗?很难吧?赚不到的话,你这不就是纯给保险公司打工吗?
第三个坑:信了什么“保单贷款不用还”的鬼话。
哪有天上掉馅饼的事?你不还钱,保险公司直接从你的现金价值里扣,扣完了保单直接没了,最后亏的还是你自己。
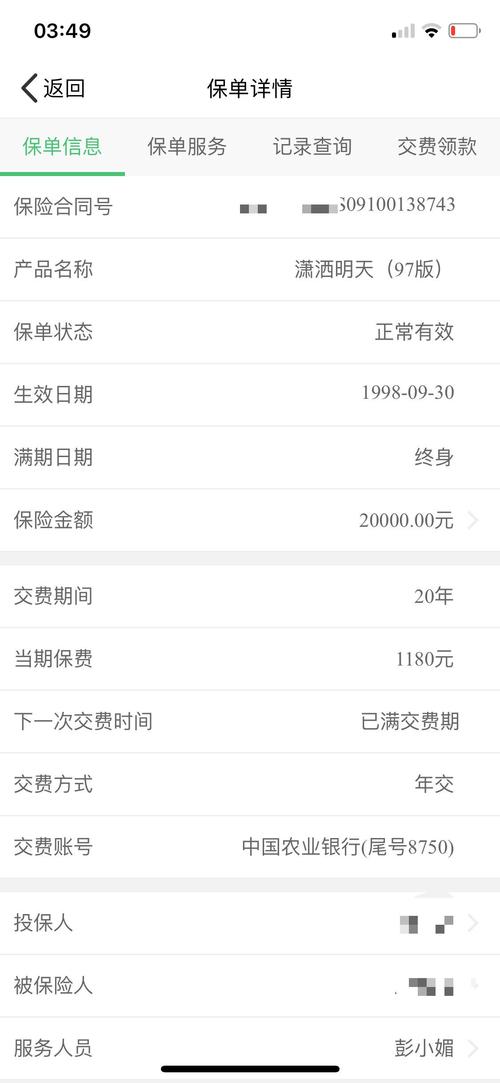 手机端人寿保单贷款办理界面示例
还有人说,保单贷款利息很高,碰都不能碰。也不对。比起年化十几二十的信用卡分期、网贷,很多保单贷款的利息真的低很多,急用钱的时候用一次,短期周转真的划算。
说白了,这个功能就是保险公司给买长期储蓄保单的用户,留的一个应急口子,放着不用没关系,用的时候得知道怎么用,别到时候急得团团转,浪费了手里本来就有的资源。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
急用钱周转时,人寿保单贷款到底怎么用
文章链接:https://www.xinminbao.com/r/1641.html