前阵子陪发小去公证处开关系证明,是为了拿她爷爷的身故保险金。老人走得突然,什么都没交代,保单压在樟木箱的旧衣服底下,找了整整三个月才翻出来。一家人跑了三趟保险公司,还是缺材料。
真的累。
身故保险金,到底赔给谁?
买人寿保险的时候,都会让你填受益人这一栏,很多人嫌麻烦,要么空着,要么随便写,觉得反正都是自己家人,不会闹矛盾。
真出事你再看,为了这点钱吵到撕破脸的,不在少数。
核心规则其实很简单,指定受益人的优先级,永远比法定受益人高。
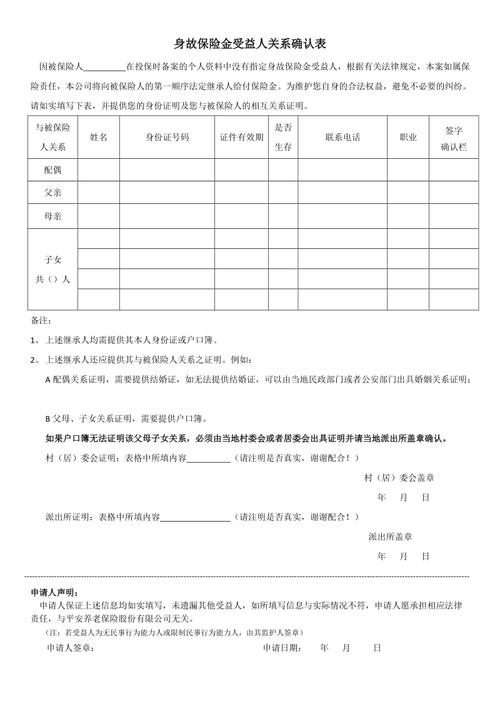
指定就是你白纸黑字写清楚,哪个人拿多少比例,比如给两个孩子,一个60%一个40%,给配偶50%孩子50%,只要写清楚,保险公司直接按这个赔,没有任何扯皮的空间。
要是你空着没填,或者受益人先走了又没改,那就会变成法定受益人,按民法典的继承顺序来分。
很多人不知道,法定受益的情况下,身故金会被视作遗产,要是被保险人生前欠了债,这笔钱大概率要先用来还债,剩下的才能分。指定受益一般不会被用来抵债务,当然具体还是要看实际情况和相关法律规定,我只是说常见的情况。
见过太多人,结婚之后没改受益,之前填的还是自己爸妈,或者离婚了没去掉前妻的名字,最后赔下来钱给了外人,现任配偶哭都没地方哭。真的,买完保单,但凡你的家庭情况变了,一定要去改受益人,花不了十分钟的事。
拿身故保险金要踩哪些隐形的坑?
第一个坑,就是没人知道有这笔保单。我听过太多例子,被保险人自己买了,没跟任何人说,走了之后,家人翻遍家里都找不到,保险公司也不会主动找你,这笔钱就一直放着,放十几年的都有。对吧,你不说,谁知道你买了保险?
第二个坑,就是材料凑不齐。要开死亡证明,要开受益人和被保险人的关系证明,要是法定受益,十几个受益人,还要每个人都到场签字,少一个都不行,就像我发小这次,爷爷的子女有一个早年过继出去了,还要去找人家开证明,折腾半个多月。
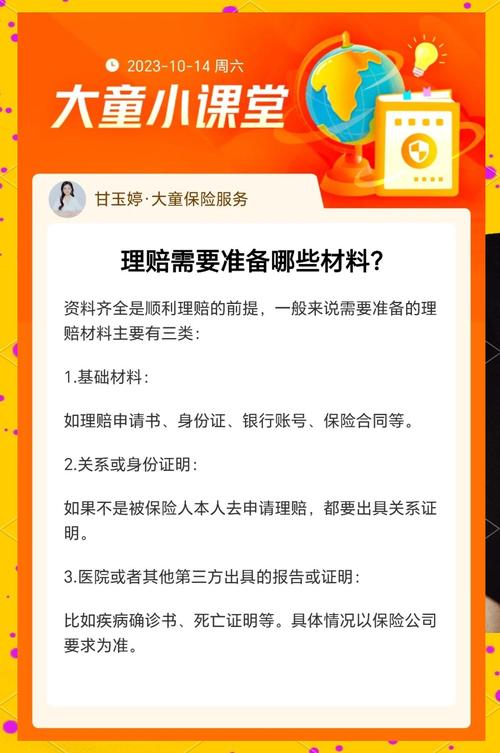
不过话说回来,现在行业比早年规范多了,很多保险公司都开通了相关的保单查询通道,只要拿逝者的身份证,就能查到名下的保单,不用瞎找。
第三个坑,就是受益人之间不和,谈不拢分配比例,保险公司不敢赔,只能拖到大家去法院打官司,判完了才能拿,拖个一年半载都是常事。所以说,提前指定真的能省好多事。
大家问得最多的:身故保险金要交税吗?
几乎每个来问我的人,都会问这个问题。网上一堆谣言,说什么要交遗产税,要交个人所得税,听得人慌得不行。
先说现状,目前国内没有开征遗产税,所以不存在交遗产税这一说。按照现行的规定,身故保险金也不需要缴纳个人所得税。所以别瞎担心,拿到的钱就是你的,不用扣税。
当然,要是以后政策变了,那另说,现在按现在的规则来就好。
其实很多人都避讳谈身故,更别说身故保险金了,觉得提这个不吉利。可你反过来想,这笔钱本来就是你留给家人的,你走了,日子还要过,房贷得还,孩子学费得交,老人医药费得拿,这笔钱就是给他们留的底气,不用到处伸手借钱,不用急着变卖家产,能安安稳稳把日子过下去。
对吧。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子