买完寿险就把保单塞进抽屉,多少年没动过。真等到出事了,翻出来皱巴巴一张纸,手忙脚乱不知道从哪下手——这是大部分普通人遇到理赔时的状态。
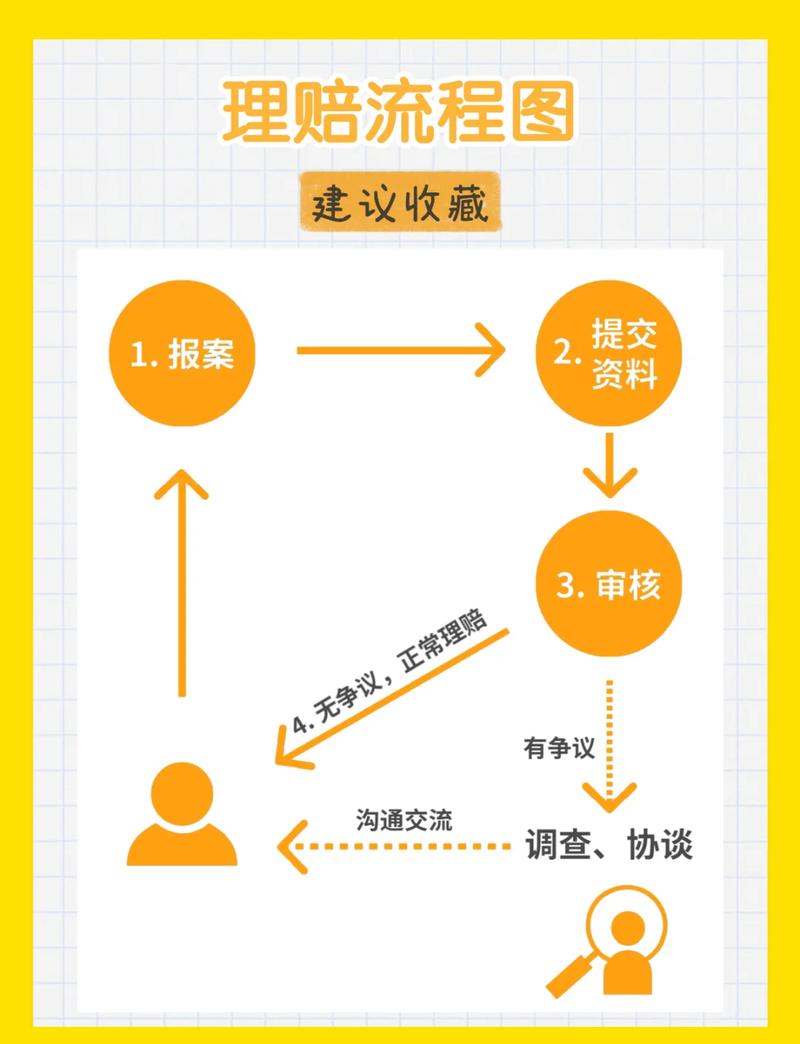
第一步:先确定要不要报案,什么时候报最合适
很多人刚出事就急得团团转,生怕晚报一分钟就赔不了。其实真不用这么慌。寿险的索赔时效是5年,从保险事故发生那天算起,五年之内报案都符合要求。
不过话说回来,能早报还是早报。放个三五年,当初的细节记不清了,相关材料也容易找不到,反而更折腾。
现在报案根本不用跑保险公司营业厅,打官方客服电话,搜保险公司公众号走线上入口,找当初帮你投保的经纪人和代理人,都能报。
报案的时候不用说得太复杂,讲清楚被保险人是谁,什么时候出的事,大概是什么情况就够了,不用上来就堆一堆材料。
最容易卡壳的环节:整理申请材料
说实话,九成以上的理赔拖延,都是材料出了问题。要么少了这个,要么那个不对,来回补好几趟,急得满头汗。
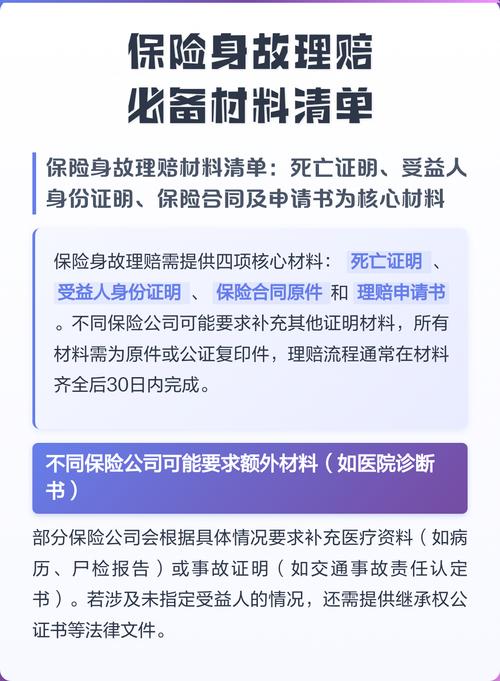
如果是常见的身故理赔,核心材料就三样,记清楚就不会错:
第一是被保险人的死亡证明文件,正常在医院去世的由医院开具,意外身故的由公安或者相关部门开具,宣告死亡的需要提供法院的判决书。
第二是受益人的身份和关系证明,保单指定了受益人的话,只要带自己的身份证,能对应上保单信息就行;如果是法定受益,就要提供材料证明你是合法继承人,户口本、派出所开的亲属关系证明都可以,所有法定受益人都需要确认身份,这一步会麻烦一点。
第三是保单凭证,不管是纸质还是电子的,真丢了也没关系,保险公司系统里都有存档,补开也很简单。
别学我家远房亲戚,把保单塞老房子墙缝里,装修的时候给埋了,找了半天没找到,最后还是去保险公司调的电子档,白折腾大半天。
审核打款:到底要等多久?拒赔了怎么办?
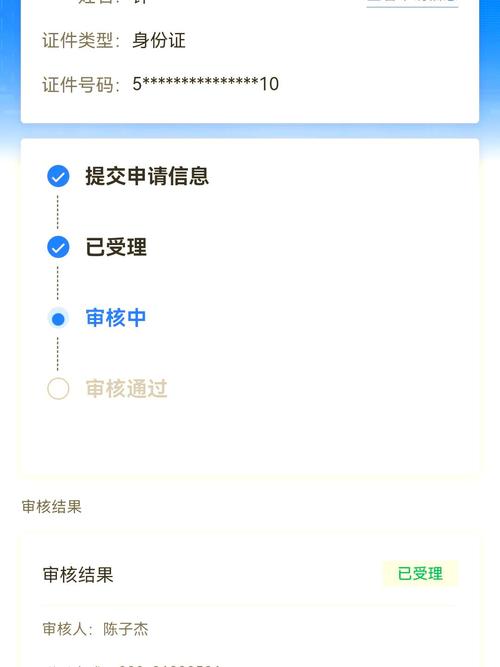
材料交齐之后,就等保险公司审核。责任清晰、材料齐全的简单案子,一般三五个工作日就能出结果。要是案子复杂,需要做相关调查,最长也不会超过30天,这是有明确规定的。
调查其实就是核实事故事发原因,核对投保时的健康告知是否符合要求,这是正常的审核流程,不用觉得保险公司是故意找事卡你。
确认符合理赔条件之后,赔款很快就会打到受益人的银行卡上,快的当天就能到账。要是不符合理赔要求,保险公司也会出具书面的拒赔通知书,明确说明拒赔的理由,有异议可以走合法途径沟通解决。
不少人听网上说寿险理赔难,其实真接触过就知道,大部分问题要么出在材料不全,要么出在投保的时候没有如实告知健康情况,只要符合合同约定的条件,没那么多弯弯绕绕。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小北