去年有个做桩基的老板找我吐槽。说工地边上水管爆了,水灌进基坑,抽了三天。他以为买了工程险,稳了。结果保险公司来查勘,说这属于“设计原因导致的边坡失稳”,不在保障范围。他懵了。我问他,你买的到底是建筑工程一切险,还是安装工程一切险?他更懵。说实话,不少人对工程险的理解,就停在“工地上出事,保险赔”这七个字。但真到理赔,差别大了去了。
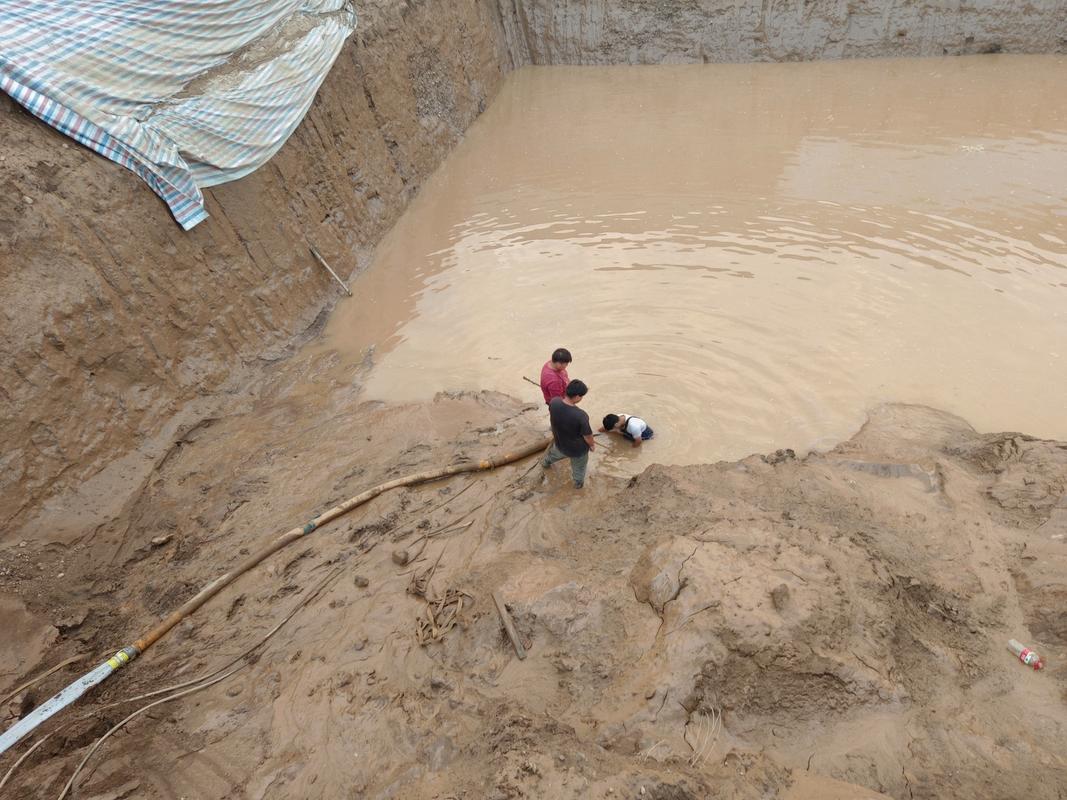
工程险到底是个啥?别把它当工地意外险
工程险是个统称。不是一张保单。常见的,建筑工程一切险、安装工程一切险、第三者责任险,还有施工机具险、雇主责任险之类的。名字听着像绕口令。但逻辑很简单:你盖楼、修路、装设备,过程中可能把别人的东西搞坏,也可能自己的材料、设备、已完工部分被搞坏。工程险就是给这些“搞坏”兜底的。不过,它跟人身意外险是两码事。工人受伤,那是雇主责任险或者建工意外险的事。别混。
举个例子。你工地上的塔吊吊臂砸下来,把旁边小区的围墙砸塌了。这叫第三者责任。如果砸的是自己工地上刚砌好的墙,那属于物质损失部分。两个可能在不同的保障项目里。买的时候如果不看清楚,理赔时就要扯皮。
保什么,不保什么,心里得有杆秤
保什么?通常包括自然灾害(地震、洪水、台风这些,但有的条款会把地震除外,得看)、意外事故(火灾、爆炸、碰撞)、盗窃(有些需要附加)、以及施工过程中对第三方造成的人身伤亡或财产损失。听着挺全,对吧?但魔鬼在细节里。
不保什么?常见的有:设计错误、原材料缺陷、自然磨损、停工损失(除非买了预期利润损失险)、罚款、以及因为工期延误导致的违约金。还有,如果施工方自己管理不善,比如把材料乱堆乱放导致被盗,保险公司也可能不认。

这里有个特别容易搞混的点:工程险通常不保“必然发生的损耗”。比如混凝土正常养护期的收缩裂缝,这不算意外。你得区分“意外”和“质量缺陷”。后者是施工方自己的责任,保险不背锅。
那些年,投保时容易踩的坑
坑一:保额拍脑袋。工程险的保额,通常按工程合同价或者重置成本来定。有人为了省保费,故意报低。真出大事,赔的钱不够重建,自己掏腰包。反过来,报太高也没必要,保费白花。所以得认真算。
坑二:忽略免赔额。免赔额就是每次事故你自己先承担的部分。有的保单免赔额设得很高,比如十万。小事故根本用不上保险。这个数字,投保时必须问清楚。
坑三:把工期和保险期限搞错。工程险的保险期限一般跟工期挂钩。如果工期延长了,你得提前通知保险公司办延期。不然延期那段时间出了事,可能就脱保了。这个特别容易被忽略。
坑四:以为买了工程险就万事大吉。它不保第三方责任里的“震动、移动或减弱支撑”造成的损失,除非特别约定。比如你打桩,把隔壁楼震裂了,很多标准条款是除外的。这个得单独谈。
谁最该认真看看工程险?
不是所有工程都需要。但如果你符合下面几条,建议别省这个钱。一是工程本身风险高,比如深基坑、爆破、水下作业。二是紧邻居民区或重要设施,万一搞坏别人的东西,赔起来没底。三是分包商多,管理链条长,责任容易扯不清。四是业主或总包在合同里明确要求买。说实话,很多小工程老板觉得保险是成本,但真出一次事,可能几年白干。

理赔时,这几件事比保险本身还重要
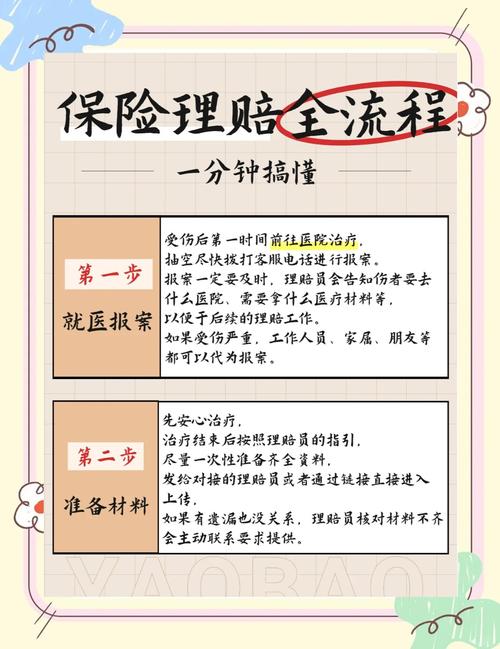
出险了,别急着修。先报案,然后拍照、录像,保留现场。保险公司查勘员来之前,尽量别动。当然,如果是抢险救人的情况,另说。但事后要补记录。
资料也得备齐。合同、保单、施工日志、监理报告、发票、损失清单。缺一样,理赔进度就卡住。有个做市政的朋友,因为施工日志丢了,扯了两个月才赔下来。不是保险公司故意拖,是没法核定损失。
还有,别随便签“放弃追偿权”之类的文件。如果是第三方造成的损失,保险公司赔了你之后,有权向第三方追偿。你如果私下跟第三方和解了,放弃了追偿权,保险公司可能就不赔了。
对定损有异议,可以找公估机构。别赌气不沟通。很多争议其实是信息不对称造成的。
一句话总结
工程险不是万能钥匙,但它是一道底线。买之前把“保什么、不保什么、免赔多少、期限多久”这四个问题问清楚,比事后扯皮强。
作者|dananjin
排版|dananjin
审核|见微