去年冬天,一个做家具的朋友给我打电话,声音都在抖。仓库隔壁那家做海绵的先着了,火烧过来,他囤的一批白蜡木原料和成品柜子,全泡在消防水加烟灰里。他说的第一句话不是“完了”,而是“我那个保险,能赔吗”。
能赔吗?这个问题得拆开看。他买的是企财险,但企财险不是一个笼统的东西,它是一堆条款、一张清单、几个附加协议摞起来的。赔不赔,赔多少,答案其实在投保那天就写好了一大半。
先弄清楚,企财险盯的是“物”,不是“生意”
企业财产保险,字面意思,保的是企业名下的财产。厂房、办公楼、机器设备、生产线、原材料、半成品、成品、办公家具、装修……这些看得见摸得着的东西,因为火灾、爆炸、雷击、暴雨、洪水、台风、空中运行物体坠落之类的原因坏了、毁了,保险在保额范围内承担损失。
注意几个字眼。它保的是直接的物质损失。厂房烧了赔厂房,设备淹了赔设备。至于停业三个月少赚的钱、客户跑掉的订单、员工工资照发——这些属于间接损失,企财险主险一般不碰,得靠营业中断险之类的附加条款或者单独产品去接。
不少人第一次听到这个区分会愣一下。但说实话,这个区分特别要紧。财产损失是有天花板的,机器值多少钱,账上写得出来;利润损失没有天花板,全看你的生意有多大、停了多久。

保什么不保什么,光看宣传页会看歪
主险常见的保障范围,大概绕不开这几类:火灾、爆炸;雷击、暴雨、洪水、暴风、龙卷风、冰雹、台风、飓风、暴雪、冰凌、突发性滑坡、崩塌、泥石流;空中运行物体坠落;还有被保险人拥有财产所有权的自用供电、供水、供气设备因保险事故受损,引起停电、停水、停气,造成保险标的的直接损失。
看着挺全,对吧?但免赔和除外的部分,才是真正让人事后拍大腿的地方。
地震,通常不保。主险条款里地震一般是除外的,想保得加钱买地震扩展条款,而且核保会问你在哪个断裂带附近、房子什么结构、哪年建的。泥石流、滑坡有的产品保,有的不保,翻条款才知道。
盗窃,通常也不保。偷了、抢了,属于另一个险种的事,企财险主险不接,除非加了盗抢附加条款。而附加条款往往对门窗防护、监控、值班有要求,不是签个字就能加上的。
现金、有价证券、票据、文件、账册、图纸、计算机软件和数据,这些一般不作为企财险的保险标的,或者只给很低的限额。原因也简单——不好定损。一台机床坏了,能估;一个数据库被烧了,你说值多少?
还有一类容易被忽略:自然损耗、锈蚀、氧化、虫蛀、鼠咬、霉变、变质,这些属于“慢慢坏”,不是“突然坏”,条款基本都除外。
举个简短的例子。有家做食品的企业,冷库压缩机因为电压不稳停机,一库冻肉化了。这算不算意外事故?得看条款怎么定义“意外”、有没有附加机器损坏险。单靠企财险主险,大概率是够呛的。
几个坑,踩过的人都挺难受
第一个坑:保额随便填。有人嫌麻烦,按注册资金填,或者干脆写个整数,反正“差不多就行”。可企财险里有个不足额投保按比例赔付的逻辑——你实际值一千万,投保五百万,出了事损失三百万,拿到手的可能就是一百五十万左右。这不是保险公司抠门,是保险的基本原理在起作用。所以保额怎么定很关键:按账面原值、按重置价值,还是按约定价值,三条路的结果能差出不少。
第二个坑:存货的保额一年不动。贸易企业和生产企业比较头疼的就是存货。旺季堆成山,淡季空荡荡。按年初的一个数投保,旺季出险就严重不足额。有些产品允许用最近十二个月平均存货、或者按最高存货来定保额,也有一些报备过的流动存货方案,值得问清楚再签。
第三个坑:换地址、加设备不通知。搬了新厂、扩了产线、堆场挪了地方,保单上还是老地址老清单。出了事保险公司一查,标的不在承保范围内,赔付就容易有争议。投保时的如实告知,和保后的重要事项变更通知,不是客套话。
第四个坑,出在理赔环节:出险了先把现场收拾干净。能理解,谁都想赶紧恢复生产。但定损的前提是能看到损失的样子。灭完火就清场、污水冲完就拖走设备、账册发票一时半会儿拿不出来……这些都会让理赔变慢,严重的还会影响结果。相对稳妥的做法是先报案、先拍照录像、先配合查勘,清理能等就等一等。

哪些企业更该认真考虑这件事

不是每家公司都非得买。但下面这几种,我觉得值得坐下来算一算。
有自有厂房、仓库、堆场的制造企业。厂房这东西,一旦结构受损,修复成本经常比想象的高。钢结构厂房看着结实,高温烧过之后容易变形,有时候得整体更换。
存货价值高的贸易、批发、零售企业。货就是钱,仓库就是钱柜,一场火可能烧掉一整年的利润。
餐饮、酒店、超市、影城这类经营场所。装修投入大,厨房动火多,燃气、油锅、电气,风险点密集。
写字楼自持的业主、有大量办公设备和机房的公司。装修、服务器、办公家具加在一起,也不是一个小数。
反过来,租着一个小格子间、几张桌子几台电脑的初创团队,先掂量一下自己财产的总额,别为了“配置齐全”买一份保额虚高的保单。多花的保费也是钱。
投保和理赔,几句实在话
投保的时候,别怕麻烦,把财产清单做细。分项列:房屋建筑、装修、机器设备、办公设备、存货。每一项的保额依据写清楚。保额确定方式的选择,和你的会计口径、和你的实际需求都挂钩,这事值得和保险顾问、和你的财务一起过一遍,不是一个人拍脑袋定的。
免赔额也要看。有的产品免赔额设得高,保费自然便宜,但小额损失就得自己扛。这中间的取舍,取决于你兜里的现金能不能扛住一次小事故。
投保时如实告知这件事,怎么说都不为过。厂里存了什么、有没有危化品、消防设施到不到位、周边有没有高风险邻居,问到了就说清楚。瞒着不说,出事的时候麻烦更大。
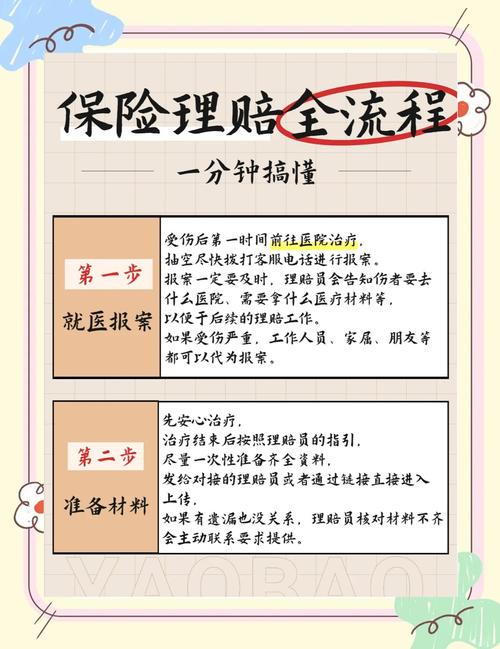
理赔的时候,几件事尽量做到位:尽早报案,别拖;能保留现场的保留现场;准备好财产清单、采购发票、出入库记录、固定资产账;配合查勘和公估。资料齐,沟通会顺一些;资料缺,来回扯,谁都累。
还有一句,保单不是买完就锁抽屉的。每年续保前花半小时回看一遍:地址变没变、设备加没加、存货规模涨没涨、去年有没有出过小事故。这些小动作,比出事之后打十个电话管用。
企财险这东西,说穿了就是一张纸加一份约定。它不能替你挡住火灾,但至少在火光熄灭之后,手里能多一张可以谈的牌。值不值得买,还是得看你输得起,还是输不起。
作者|dananjin
排版|dananjin
审核|知知