朋友老周去年换了台纯电SUV。今年续保,报价单一出来,他在群里连发三个问号。比之前的油车贵了一截。他问我:是不是电车车主都在给保险公司交“智商税”?我让他先把保单发来。看完就明白了,三者两百万、车损、外部电网故障、自用充电桩损失、道路救援,能加的都加了。贵不全是费率问题,有些是配置堆出来的。
可话说回来。新能源车险确实跟油车险不是同一套风险账本。电池、充电、智能硬件、维修体系,全都在改写核保和理赔的逻辑。下面这些,不是让你少买,而是让你知道钱花在哪。

它到底保什么?别被“电池险”三个字带偏
市面上有人把新能源车险叫“电池险”。这说法省事,但不准确。行业有新能源汽车商业保险示范条款,各家公司在此基础上做产品。车损险通常会把车身、电池及储能系统、电机及驱动系统、其他控制系统等纳入保障范围,因碰撞、火灾、爆炸、自然灾害等造成的直接损失,具体看条款约定。
第三者责任、车上人员责任,跟传统车险逻辑相近。区别在附加险。比如外部电网故障损失险,管的是充电时因外部电网故障导致的车辆损失;自用充电桩损失险和自用充电桩责任险,则对应自家桩被撞、被烧,或者桩把人伤了、把别人车充坏了这类场景。还有增值服务特约条款,不同公司内容不一样,别默认都有。
不保的部分也要说清。电池正常衰减、老化、折旧,一般不属于意外事故导致的直接损失。没按说明书充电、私自改装电路、车辆用于非法营运,或者事故后擅自二次启动造成扩大损失,都可能影响理赔。具体免责,还是以保单和条款为准。
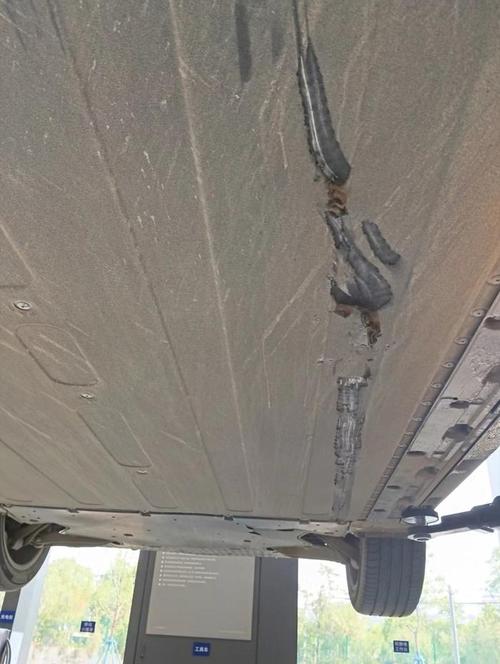
举个克制的例子。底盘托底磕到电池包,车主想直接换整包,保险公司可能先看损伤位置、检测报告和维修方案。能修则修,达到更换标准才换。这不是抠门,是定损规则。
几个高频误区,踩中一个就多掏钱
第一个误区:有车损险,三电就“全赔”。不对。事故跟损伤之间要有因果关系,损失要属于保障范围。电池包外壳划痕和内部模组受损,定损结论可能完全不同。
第二个误区:充电桩出事,家财险能兜底。不一定。家财险通常保房屋及室内财产,室外固定充电桩是否算,要看扩展条款。专门的自用充电桩损失险、责任险更对口。别等烧了才翻保单。
第三个误区:保费贵就是被坑。车型、车价、维修成本、出险记录、使用性质、所在地区,都会影响定价。有的车一体化压铸件多,有的车激光雷达贵,轻微事故的维修账单也不一样。贵有贵的原因,便宜也可能少保了。
第四个误区:小刮小蹭都报保险。来年系数可能变,先算账。可有人伤、有第三方财产损失、电池冒烟异味、充电桩起火,别犹豫,该报就报。省小钱误大事,不划算。
第五个误区:跑网约车按家用车投保。使用性质变了,风险也变了。投保时不如实告知,理赔时容易生波折。这条不是吓唬人,是核保常识。
投保怎么选?按场景,不按话术

我的习惯是先问三个问题:车谁开、停哪充、撞了谁修。答案不同,配置就不同。
- 新车、贷款车、智能硬件多:车损险别轻易省。激光雷达、摄像头、毫米波雷达,随便碰一下都不便宜。三者保额结合当地赔偿水平,别只看保费差额。
- 有固定车位和私桩:自用充电桩损失险、责任险值得看。桩被撞、被水淹、充电时把车充坏,场景不算少见。
- 常在外面快充:关注外部电网故障损失险。它管的是电网侧故障导致的车辆损失,不是充电桩运营商的服务纠纷。
- 车龄大、残值低:车损保额和保费要权衡。但电池风险不会因为车旧就消失,尤其是底盘磕碰和线路老化。
- 营运车辆:按营运性质投保。别拿家用保单跑网约车,理赔时解释成本很高。
还有一个细节。不同公司对三电保障的写法、免赔约定、维修网点要求不完全一样。别只比价格。同样叫新能源车险,A家和B家的附加险可能差出一截。问清楚:电池包受损怎么定损?是否要求授权维修?充电桩事故要哪些材料?
理赔和风控:出事后,顺序比情绪重要

电车事故有个特殊点。底部电池受撞后,可能过一段时间才出现热失控。所以,撞到底盘、闻到异味、看到冒烟,先下车,离远点。别急着回车里拿东西,别贸然再通电。人安全了,再报警、报消防、报保险。
拍照留证有讲究。全景带车牌,局部拍损伤,底盘电池包别漏。充电桩事故,拍桩体、枪线、车位、周边环境,保留安装合同、发票、充电记录、物业证明。外部电网故障,配合供电部门或运营商出具相关说明。材料越完整,沟通通常越顺。
核保端看什么?车型风险、使用性质、历史赔付、驾驶行为、充电环境、维修网络。不是玄学,是算账。对车主来说,能做的就是如实告知、按期续保、谨慎改装、保留记录。尤其别私自加装大功率设备,电路这东西,省小钱容易惹大麻烦。
说到底,新能源车险不是一张“电池险”能概括的。它更像一套围绕车、桩、网、人展开的风险组合。买之前多问一句,出事后少吵一架。
一句话:新能源车险,买的不是贵不贵,而是你的用车场景有没有被保单接住。
作者|dananjin
排版|dananjin
审核|满满