去年帮发小处理家财险理赔的事儿,现在想起来还觉得闹心。他在老小区有套一居室,本来买的时候填的是家庭自住,结果后来图省心,把房子挂成了短租民宿。上个月租客在洗澡的时候水管突然爆了,泡了楼下邻居刚装的实木地板,算下来要赔两万多。他翻出保单找保险公司申请理赔,直接被拒了。
理由很直白:免责条款里明确写了“投保时约定为家庭自住的房屋,实际用于经营性短租/民宿用途导致的损失,不承担赔偿责任”。他当时在理赔大厅拍桌子,说买的时候销售只说“一年一百多,啥都能赔”,根本没人提这茬。
真的,我太懂这种憋屈了。
你骂的‘霸王条款’,很多是自己投保时跳过的几行字
很多人对免责条款的敌意,本质上是把它当成了保险公司故意设置的理赔障碍。但真翻一下规则就知道,这些内容不是保险公司随便写的——按照监管要求,所有财产险的免责内容,都必须在投保流程里做足显著提示,不能藏在密密麻麻的小字里蒙混过关。
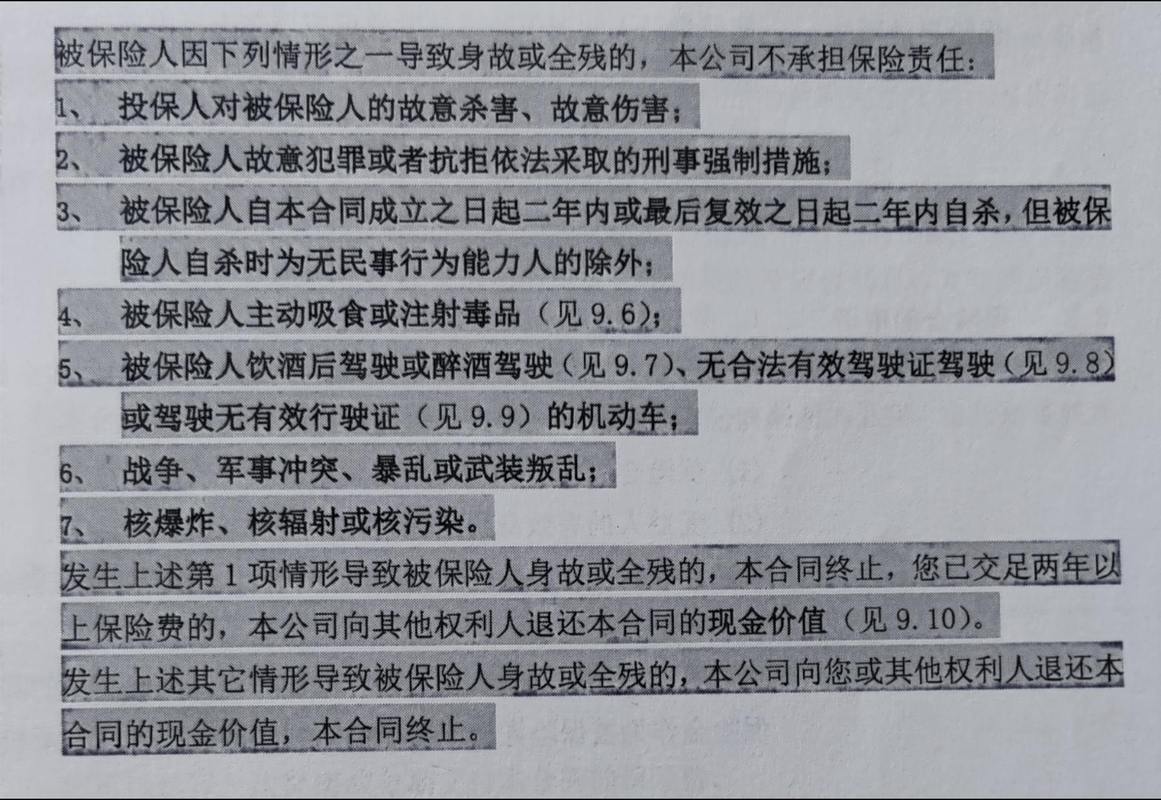
我见过太多人投保的流程快到离谱:填个自己的基本信息,扫一眼保额和保费,连条款入口都没点开,直接点“同意条款”付了钱。等真出了事找过来,才发现自己踩了免责的线——比如把自住的房子改成仓库堆货,比如家里长期没人住水管冻裂了,比如自己乱搭电线导致线路起火,这些情况在免责里写得明明白白,投保的时候却连看都没看一眼。
别懒。
真的,花3分钟把免责部分扫完,比你事后跟理赔员掰扯半小时有用得多。很多人觉得“我买了保险就该全赔”,保险本质上是在约定的责任范围内,承担你没法预料的意外损失,不是给你所有的生活风险兜底,更不是帮你承担因为自己疏忽、违规导致的损失。
哪些免责是真的边界,哪些是你理解错了

很多人对免责条款的误解,到现在还停留在“保险公司就是不想赔”的层面。其实你仔细捋就会发现,绝大多数免责内容,都在划一条最基本的公平线。
比如最常见的“故意行为导致的损失不赔”——你自己故意砸了家里的墙面、为了骗保放火烧了店里的货,这种情况如果也能赔,那保险就成了鼓励人故意制造损失的工具,最后保费只会涨得普通人都交不起。
还有个最普遍的误解:很多人觉得“地震、洪水这种大灾,财产险全不赔”。其实根本不是。主险里的免责写的是“未投保对应的自然灾害附加责任时,这类灾害导致的损失不赔”——相当于你买了个基础版的保障,没加地震、暴雨这类可选责任,那出了相关的事自然不在保障范围内,不是保险公司故意不赔。
之前有个开社区超市的老板,买了基础版的财产险,去年下暴雨门口积水把他堆在门口的烟和零食泡了,申请理赔被拒。他一开始也觉得是霸王条款,后来翻了条款才看到,他买的基础版里,暴雨责任是需要单独附加的,他当时嫌多交几十块钱不划算,没加。
不过话说回来,也不是所有写在免责里的内容,都能成为保险公司拒赔的理由。如果保险公司在投保的时候,根本没把免责内容给你做明确的提示和说明——比如没加粗、没让你单独确认、甚至在流程里直接跳过了免责告知环节,那就算条款里写得再清楚,也不能随便拿这条来拒赔。之前碰到过一个案例,用户在某平台买财产险,整个投保流程里根本没弹出过免责条款的提示,点一下就付了钱,后来出了事保险公司拿“房屋长期空置60天以上免责”来拒赔,最后因为没尽到提示义务,还是按约定做了赔付。
真要避坑,别等打理赔电话才想起翻条款

很多人对免责条款的抵触,其实是源于“我永远不会碰到这种情况”的侥幸心理。但真要把财产险买得踏实,根本不需要把几十页的条款全背下来,只要在投保的时候,对着免责部分的加粗内容,慢慢核对几个点就够了。
先看房屋/场地的实际用途。你是自己住,还是开小店做经营,还是当仓库堆货,还是做民宿短租,这个是财产险免责里最常踩的坑——如果你的实际用途和投保时填的不一样,出了损失大概率是赔不了的。
再看你日常的操作是不是符合安全规范。比如你开餐馆,有没有按消防要求配灭火器,有没有把货堆在消防通道上;比如你家住高层,有没有在阳台堆易燃的杂物,这些内容在免责里一般都会写“被保险人未尽到合理安全维护义务导致的损失,不承担责任”,不是故意卡你,是防止大家因为有保险就放松警惕。
还有,你没附加的那些责任,是不是真的用不上。比如你住在地震高发带,那主险里没包含地震责任的话,可以考虑加个对应的附加险;比如你家在南方暴雨多的地方,没必要为了省几十块钱跳过暴雨责任,真被泡了的时候就知道值了。
没那么复杂。
买财产险从来不是比谁买的保额高、谁的保费便宜。是你得清清楚楚知道,哪些情况保险公司会帮你兜底,哪些情况是你自己要担着的。别听销售说什么“全保障、啥都赔”,他说的再好听,也不如你自己翻两页免责条款实在。
其实说白了,免责条款从来不是什么洪水猛兽。它只是把保险的保障边界划得明明白白——告诉你什么情况保,什么情况不保。你投保的时候多花几分钟看一眼,平时多注意避开那些免责里写的风险点,真出了事也不会因为预期差太大,闹得一肚子气。毕竟,买保险是求个踏实,不是求个“啥都赔”的幻觉。
作者|dananjin
排版|dananjin
审核|见微