前阵子发小开的社区小超市遇着事了。
连续三天的大暴雨,小区排水口堵了,半米深的水倒灌进仓库,堆了一整层的抽纸、矿泉水、干脆面全泡得发涨。他蹲在仓库门口算了一下,满打满算损失8700多块。之前他每年都花几百块买财产险,想着这下能回大半血。
结果理赔款到账的时候,他盯着手机银行的数字愣了三分钟——6700块。
当场就给我打语音,骂了二十分钟,说保险公司故意克扣赔款,合着我每年交的保费都白交了?
我让他把保单翻出来找免赔额那栏。
哦,他买的那款,写的明明白白,每次事故绝对免赔额2000块。
他这才消了点气,末了还嘴硬:“那这免赔额也太坑了,合着啥都要我自己掏?”
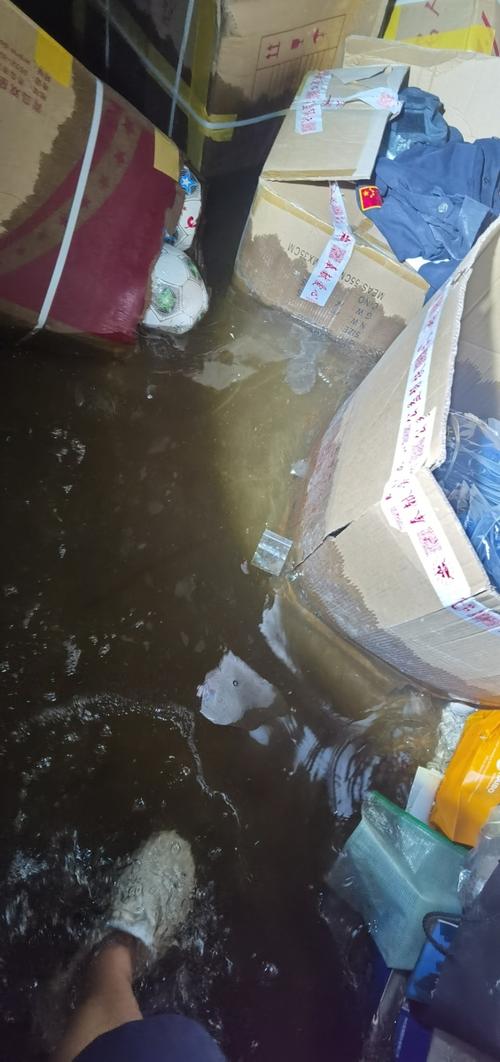
真不是坑。
太多人对财产险的免赔额有误解,觉得这就是保险公司为了少赔钱,故意设的门槛。说直白点,要是没有这个门槛,你货架上碎了一瓶3块钱的可乐,都要找保险公司上门查勘、拍照、走流程赔给你,那每一次出单的运营成本,平摊到所有投保人的保费里,最后你交的钱,得比现在贵出去一大截。
毕竟保险公司不是做慈善的,每一笔花出去的查勘费、人力成本,最后都是从所有人交的保费池子里出的。
别把所有的免赔额都当成同一种规则
很多人以为所有保单的免赔额都是铁板一块,其实差得远。有的保单针对火灾、爆炸这种造成大额损失的风险,免赔额设置得相对高一点;有的针对水管漏水、小磕碰这种高频的小损失,免赔额设置得特别低。甚至同一张保单,针对不同的保障责任,免赔额都不一样。比如你买的家财险,针对台风造成的房屋主体损失,可能是按损失比例扣免赔额;针对室内家具家电被水泡的损失,可能是扣固定的几百块。
别把免赔额当“拒赔话术”:它的计算逻辑根本不复杂
很多人拿到理赔通知单,看到上面扣了一笔钱,第一反应就是“保险公司又耍赖不赔”。
真不是。
你得先搞懂,免赔额本质是你和保险公司提前约定好的、需要你自己承担的损失额度。打个比方,你和保险公司说好,损失在2000块以内的部分,你自己扛,超过2000的部分,它来按比例赔。
刚才我那个发小,总损失8700,扣掉约定好的2000免赔额,剩下的6700全赔了,这根本不是克扣。
常见的免赔额其实就两种,翻保单的时候扫一眼就懂:
一种是固定金额的,比如不管你损失多少,每次事故先扣掉约定好的固定数,比如2000、500;另一种是按损失比例扣的,比如扣总损失的10%,哪种算出来的金额高,就按哪种扣。
哦对,还有个小细节很多人不知道:有些保单的免赔额,是可以累计的——比如你一年里第一次出险损失了1500,没达到2000的免赔额,没赔,第二次出险损失了1000,那两次的损失加起来2500,超过了2000的免赔额,这时候是可以赔超出部分的。当然这个不是所有保单都有,还是得翻自己的条款,别想当然。

选免赔额的时候,别为了省几十块保费捡芝麻丢西瓜
我见过太多人买财产险,从头到尾只看两个数:总保额多少,一年保费多少。
翻条款的时候,直接跳过所有小字,看到免赔额那栏,扫都不扫一眼。
之前有个读者给我留言,说他买的家财险比别家便宜30块,99块保一年100万的房屋损失,觉得捡了大便宜。结果上个月家里水管漏了,泡了卧室的实木地板,找师傅重新铺花了1100,找保险公司理赔的时候才看到,这款产品的免赔额是每次事故1000块。
算下来,最后只拿到100块的赔款。
他说早知道这样,还不如多花30块买个免赔额低一点的。
其实选免赔额根本没那么复杂,别光盯着数字大小算小账。
如果你是开小餐馆、小便利店的,平时店里磕了碰了、碎个碗、少几包零食这种小损失,你自己随手就能补上,一年到头也碰不上几次大的财产损失,那选高一点的免赔额,保费能便宜不少,其实是划算的。毕竟真遇到个水管爆了淹了店面、或者火情造成大额损失的情况,高免赔额也不会影响你拿到大头的赔款。
但如果你家里放着比较贵重的收藏,或者开的是生鲜店、花店这种,稍微一点小意外都会造成实打实的心疼,那选低免赔额甚至0免赔的,虽然每年多花几十上百块,至少遇到小损失的时候,不用自己全扛,心里踏实。
还有个很多人不知道的小技巧:如果你是保险公司的老客户,连续两三年没出过险,完全可以主动找客服申请调低一点免赔额。很多时候为了留住老客户,保险公司是愿意给点弹性空间的——毕竟比起花成本拉新客户,留个从来没理赔过的老客户,性价比高多了。
说真的,我从来不会劝大家买那种0免赔的财产险,毕竟每个人的风险承受能力不一样,有的人觉得几百块的损失根本不算事,有的人哪怕损失个几百块都要心疼好久,没有绝对的好与坏,只有适合不适合。
最后说句实在的。
别一看到免赔额就炸毛。它不是保险公司抠门,也不是什么拒赔套路。本质上就是大家商量好的规则:你扛小的损失,它扛大的风险,谁都别为了几块几十块的小事,耗上一堆没必要的精力。毕竟真要是没有这个规则,最后所有人交的保费涨上去,吃亏的还是咱们自己。
作者|dananjin
排版|dananjin
审核|小准