上个月跟玩植保的老陈吃饭,他说去年春天在茶园作业,一阵山风刮过来,机子直接斜着扎进隔壁茶农的果林,半人高的柑橘树被旋翼扫断了七八枝,还砸掉了半树快熟的沃柑。
他当时蹲在树旁边脸都绿了。
之前他买的那个每年99块的“炸机专属险”,他以为啥都能赔,结果报案之后才知道,这保险只赔自己摔烂的机身,对给别人造成的财产损失,半毛钱责任都没有。最后自己掏了1800块给茶农赔了损失,回来直接把那个只保机身的保单退了,换了带第三者责任的版本。
说真的,这可能是90%刚入坑的飞手对无人机保险的误解。
你以为的无人机保险,可能连一半责任都没兜住
很多人刚买无人机的时候,商家会搭售一个所谓的“炸机险”,宣传页写得花里胡哨,什么“摔了就赔”“全损换新”,等真出事了才发现,保障范围窄得可怜。无人机保险的核心分类其实就两类:一类是保自己机身损失的机身险,一类是保不小心给第三方造成人身或财产损失的第三者责任险。
大部分人一开始买的那种低价搭售险,本质上只覆盖机身的意外损坏,连最容易出大问题的第三者责任都没包含。你要是不小心飞出去碰了停在路边的车,蹭到了路人的衣服,甚至飞到人家的屋顶上把瓦踩碎了,这些跟你自己机子坏没坏没关系的损失,全是要自己掏腰包的。
更别说那些明确不赔的情况:在禁飞区违规飞行导致的损失,故意让无人机去做高危动作拍视频导致的坠机,自己私自改装了电机、电池没跟保险公司报备,甚至飞的时候喝醉了操控导致的事故,这些情况不管你买多贵的保险,都不会赔。
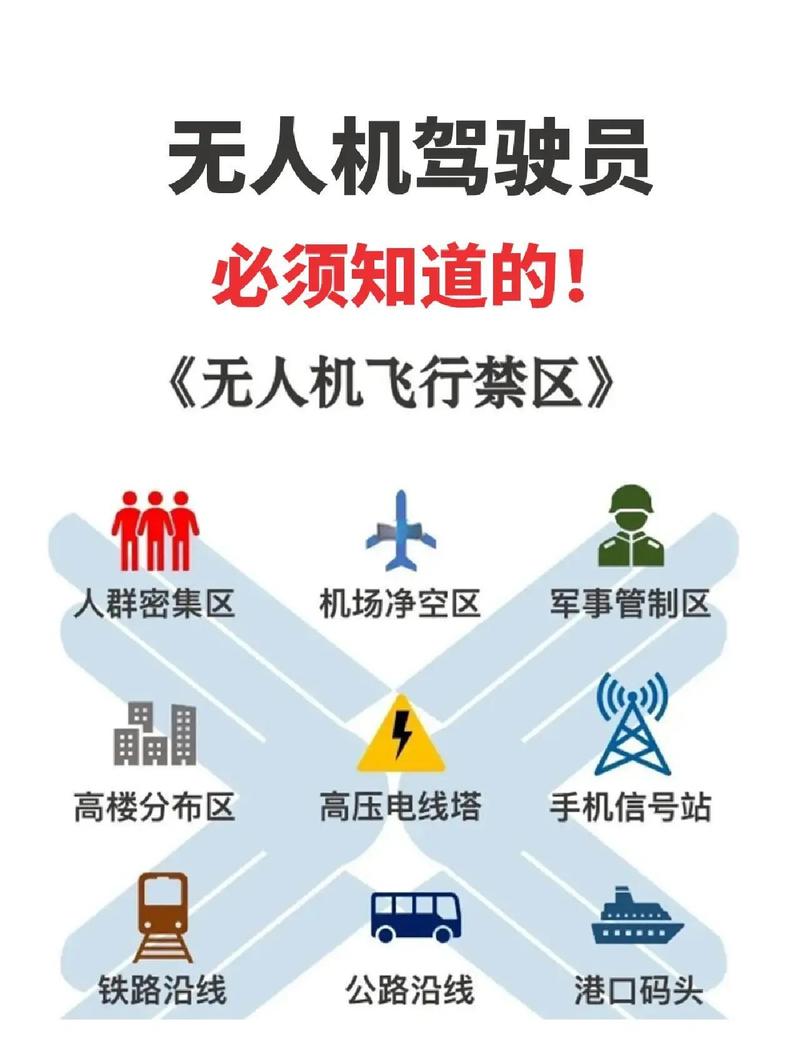
真要掏保费前,先把这几个理赔雷区摸清楚
买之前别光盯着“最高赔多少”的大数字,翻到免责条款那页逐字读,比看十页宣传广告都有用。
我之前碰到过一个玩航拍的小伙子,买的无人机保险一年三百多,看着保额挺高,直到有次飞的时候不小心撞到高压电线上,机子直接烧成了黑架子,报案之后被拒赔了。原因是免责条款里写了“操控未完成民用无人机实名登记的飞行器导致的损失,不在保障范围内”——他买了机子快半年,连最基础的实名登记都没做,觉得这个步骤麻烦,反正飞的时候没人查,结果理赔的时候卡在这里,一分别想拿到。
还有个容易踩的坑:很多飞手觉得“我技术好,飞了几百小时没出过事,理赔肯定顺”,但部分保险产品的免责条款会明确,未持有有效操控资质导致的事故,不在保障范围内。别觉得考执照是走形式,真出了需要大额赔付的事故,这一条就是硬门槛。
说真的,我见过最让人哭笑不得的理赔纠纷,是飞手把无人机飞到水库里,找专业捞机队捞了三天才把泡得透湿的机子捞上来,光捞机费就花了900多,最后理赔的时候,保险只赔了机身本身的损失,捞机费一分没报。他当时在沟通群里吐槽,说当初销售跟他说“坠机全包”,结果连捞上来的钱都不算。

所有在投保时没有如实告知的改装、未报备的机型变更,都可能成为拒赔的理由。比如你把原来的2000万像素相机换成了4K电影机,整机价值翻了三倍,还是按原来的低价投保,真出事的时候,保险公司是不会按你改装后的价值赔的。
不是所有飞手都需要买贵的保险
别听人忽悠,说什么飞无人机必须买大几千的全险,真的没必要,得看你自己的使用场景。
比如你就是平时周末去城郊的空地上飞着玩,拍点蓝天白云的素材,机子也就两三千块,平时飞的地方连个人影都少见,其实根本没必要买带高额机身险的版本,配个基础的第三者责任险就行,一年也就几十块,真要是不小心飞偏了碰着路过的人,不至于全靠自己掏腰包。
但你要是靠无人机吃饭的——比如做婚礼跟拍的,做农田植保的,给楼盘拍宣传素材的,那肯定得把保障配足。毕竟一架作业用的植保机动辄好几万,飞在人口密集的城区拍素材,万一螺旋桨掉下来砸到人,或者机子坠到人家的商铺招牌上,那赔偿金额可能比你接这单的收入高好几倍。
不过话说回来,也别把保险想成万能兜底的东西。你要是明知道前面是机场的净空区还硬飞,被空管部门的设备迫降,甚至因为违规飞行被处罚,那别说保险不赔,搞不好还要被请去做笔录,这个真的不是危言耸听。
之前有个飞友,为了拍机场附近的日出,偷偷在净空区飞,结果被巡逻的民警查到,不仅机子被暂扣,还罚了两千,他拿着保单去找保险公司赔罚款,被直接拒了——毕竟行政处罚的损失,从来都不在任何财产保险的保障范围内。
别把“高保额”当成唯一的选品标准,免责条款的覆盖范围比印在首页的保额数字重要得多。很多人买保险的时候,翻两页宣传图就付款,等出事了才发现,自己买的那个保单,根本覆盖不了自己最担心的风险。
说白了,无人机保险从来不是什么“买了就随便飞”的免死金牌,就是给你那些不确定的飞行风险,找个合理的风险分摊机制而已。你守规矩飞,按要求投保,真出点小意外的时候,不至于一下子掏几千块心疼;你要是违规乱飞,就算把最贵的无人机保险买齐了,该不赔还是不赔。
作者|dananjin
排版|dananjin
审核|安然