高空坠物责任:楼下停车被砸,谁来赔?你得搞懂这几件事
2026-09-15 20:09:47
一块半掌大的外墙瓷片,从天而降。正好砸在张叔停在楼下的新车引擎盖上。坑,砸出来一个硬币大的凹坑,还裂了漆。
折腾半个月,跑遍了物业社区,一分钱赔偿没拿到,你说窝火不窝火?
高空坠物这事,这几年真不少见,小到砸车,大到砸人,真出事了,责任扯不清,保险也弄不明白,太糟心。
先掰扯清楚,到底是谁该担责?
很多人第一反应是,整栋楼赔对吧?其实不是。
法律上的逻辑很简单,谁掉的东西,谁担责。要是你家花盆吹下来砸了人,那就是你赔。找不到谁掉的,才有可能让可能加害的建筑物使用人给补偿,当然你能拿出证据证明你当时不在家,或者你家不可能掉东西,就不用出这个钱。
那物业呢?物业要不要担责?要看物业有没有尽到安全管理义务。比如外墙瓷砖明明已经脱落一大片,业主反映好几次物业都不修,那就是物业的责任,跑不掉。要是物业定期巡查了,也贴了警示了,突然掉的,那物业不用担。
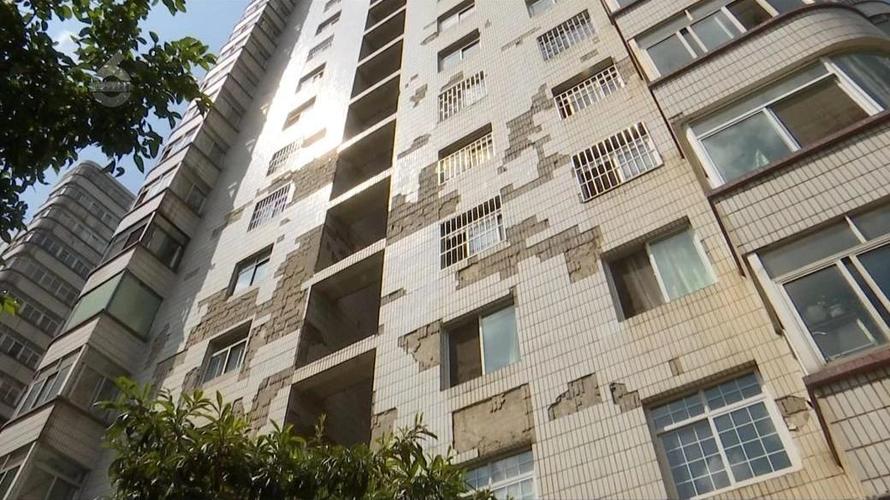 小区外墙瓷砖脱落高空坠物现场
说实话,大部分时候真出事了,都卡在找不到侵权人这一步,最后要么自己认栽,要么整栋楼平摊,闹得邻里都不愉快,这个时候,保险的作用就出来了。
很多人踩过的坑,关于高空坠物责任的误区
第一个误区,小区有物业保险,所以不用自己买。
不对哦,物业买的物业责任险,只赔物业应该承担的那部分责任。要是你家阳台掉东西砸了人,那是你的责任,物业险可不赔这个锅。
第二个误区,我车停楼下,车损险已经保了高空坠物,万事大吉。
车损险是赔你的车没错,那要是你是侵权方呢?你家掉东西把人砸伤了,车损险能帮你赔医药费吗?当然不能。
第三个误区,反正买了保险,找不到人保险公司也全赔。
哪有这么好的事。比如你自己家是自建房,外墙早就裂了你不修,掉砖砸了路人,这个属于你自己没尽到维护义务,不少保险是不保的。
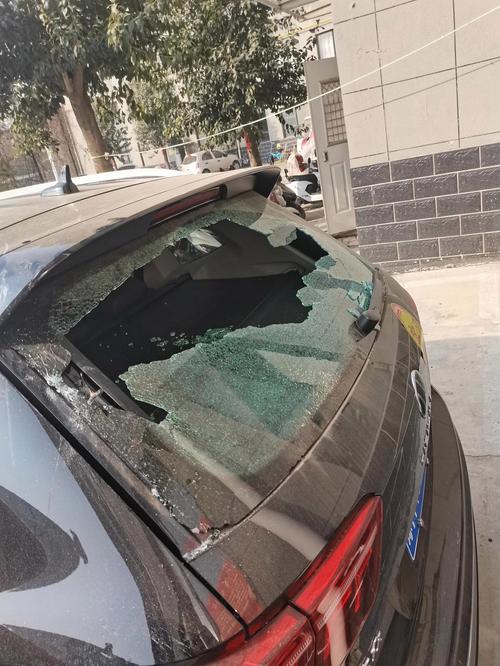 汽车被高空坠物砸中挡风玻璃现场
不过话说回来,只要买对了保险,真出事了真能帮你省不少事,不同身份,要配的保险不一样,别乱买。
不同身份,怎么对应配保障
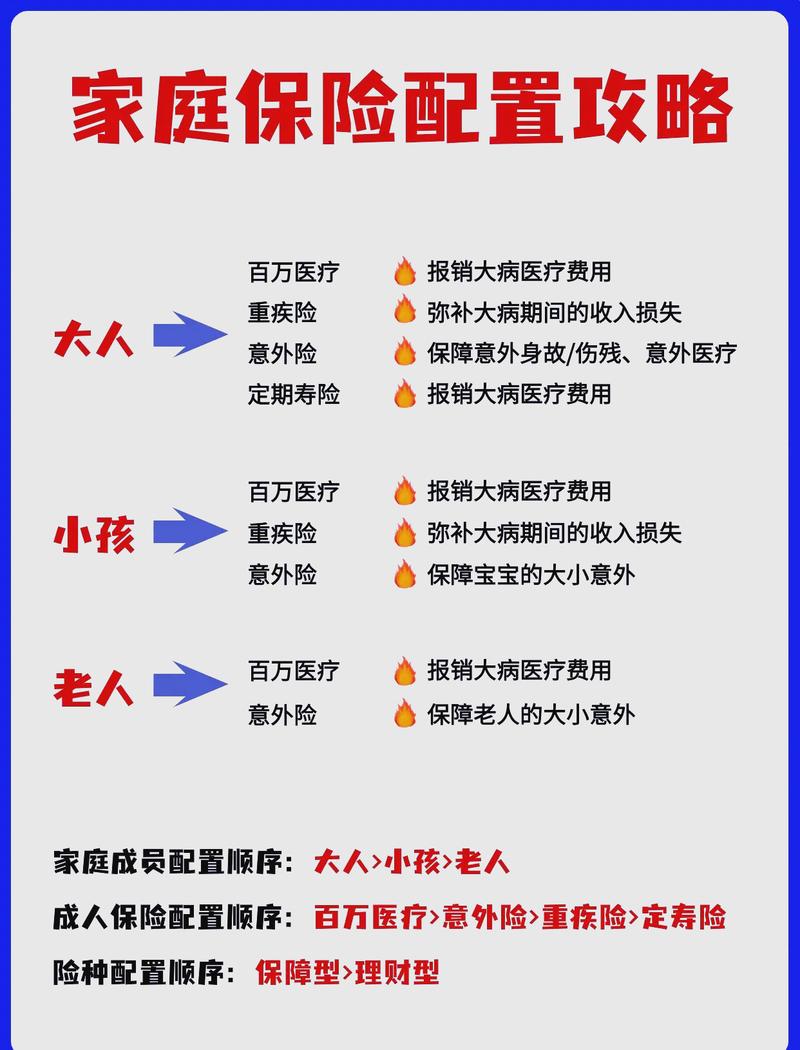 不同身份,怎么对应配保障
普通业主:买一份带高空坠物责任的家财险就够了。这里要划重点:大部分家财险的高空坠物责任,保的是你作为侵权方的责任——就是你家掉东西砸了别人的车、砸伤了人,保险公司帮你赔。要是你家被别人家的东西砸了,那你的家财险一般是赔你家房屋和室内财产的损失,这个要看具体条款,别搞混了。
哪些不赔?故意往楼下扔东西这种违法的肯定不赔,违规搭建的附着物掉了,很多也不在保障范围内。
车主:现在的车损险已经包含了高空坠物导致的车辆损失,不用额外买。如果找不到侵权方,部分产品会有一定比例的免赔,现在绝大多数车损险已经自带了无法找到第三方特约险,能覆盖这部分。要是你车经常停在楼下高楼旁边,提车投保的时候记得看看条款有没有缺这个。
物业方:物业本身会投保物业责任险或者公众责任险,保障的就是物业没尽到管理义务导致的高空坠物责任,比如外墙脱落没有及时排查维修,砸到人之后该物业赔的部分,由保险公司出。
真要理赔,这几点别做错
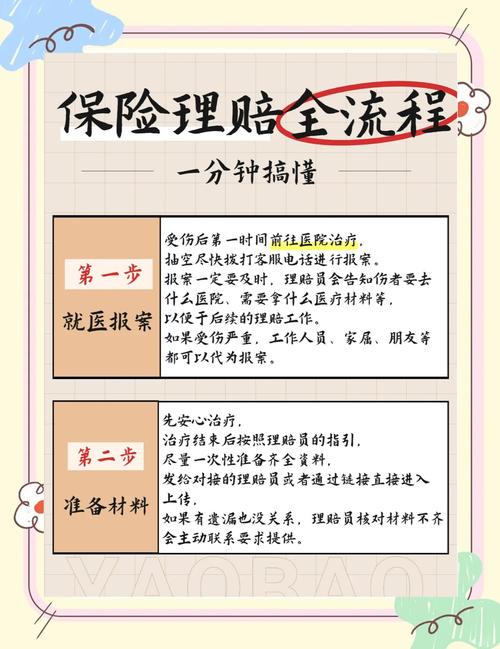 真要理赔,这几点别做错
第一,先留证,再挪车挪东西。不管是车被砸了还是哪里被砸了,第一时间从各个角度拍照片拍视频,把坠物、现场都拍清楚,赶紧找物业开证明,报警。哪怕找不到侵权人,警方的出警记录、物业的证明,都是理赔必须的材料,少了很麻烦。
第二,别随便私自签赔偿协议。要是你砸了人,对方找你私了要钱,你别随便答应签字,先联系你的保险公司,保险公司认可的赔偿方案才有效,不然你自己签了协议赔了钱,保险公司可能不认,最后钱就得你自己出。
第三,别隐瞒情况。比如你本来就知道你家外墙有问题,一直没修,别瞒着保险公司,这种本来就是你责任扩大的部分,瞒了也赔不了,还可能影响你的其他理赔。
高空坠物,本来就是小概率但影响大的事,平时多盯着点自家阳台的花盆、窗外的晾衣架,物业多巡查排查隐患,比什么都强。真出事了也别慌,责任先理清楚,该走保险走保险,比自己瞎扯皮强太多。对吧。
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
高空坠物责任:楼下停车被砸,谁来赔?你得搞懂这几件事
文章链接:https://www.xinminbao.com/c/256.html