上个月帮楼下张姐理电动车第三者险的理赔,撞了外卖小哥,赔了八百块。她买的时候选了200块免赔,保费比0免赔便宜了快一半。最后自己掏200,保险公司出600,她乐呵说,原来选对免赔真能省出钱来。
好多人买财产险,一看见“免赔额”三个字,本能皱眉头,这不就是保险公司想耍赖不赔钱吗?
真不是。
免赔额本质,就是你和保险公司的一场“分工”
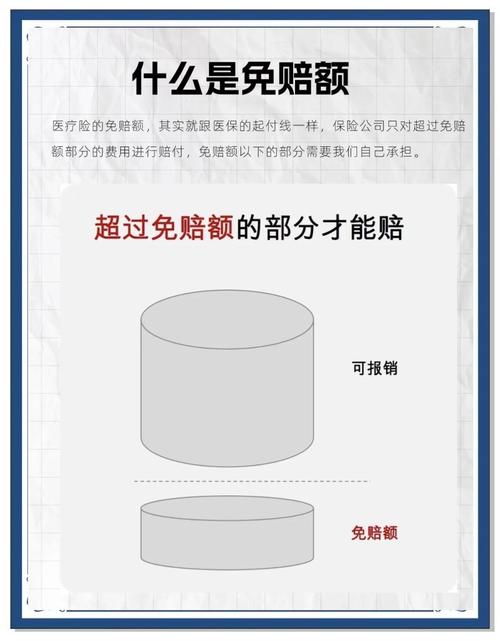
说白了,免赔额就是,出了险,你先掏约定好的那部分钱,剩下的保险公司赔。损失没超过免赔额,那这事儿就你自己解决,保险公司不用出钱。
为什么要有这个分工?你以为保险公司赚你那几百块免赔?错。小案子的理赔成本,比你那点赔款贵多了。比如车刮了一道,修完花300,保险公司要派人查勘、录系统、核赔,一套流程走下来人工场地成本都快500了,赔你300,倒贴200。
这些成本最后都会摊到所有买保险的人头上,等于所有人帮你出了这300的赔款加200的成本。要是每个人都这样,保费不得涨上天?
说白了,你愿意承担小额损失,就可以把保费降下来,把保额留给大风险。这不叫坑,这叫明码标价的选择。
九个买财产险的,八个踩过免赔额的坑
第一个误区:上来就要0免赔,觉得一分钱不掏才划算。我见过一个小伙子买百万家财险,为了要0免赔,每年多花80块保费,交了五年,家里连个灯泡都没坏过。
真要是着火漏水这种大事故,赔你几十万,你还差那五百块免赔?小修小补几百块,你自己掏了,保费一年省小一百,十年就是一千,够你修好几次了。
第二个误区:觉得所有免赔额都一样。好多人不知道,现在财产险里基本都是绝对免赔额,说白了就是不管你赔多少,都要扣掉免赔额那部分。很少见的相对免赔,是损失超过免赔额就全赔,现在几乎不用了。
还有容易忽略的比例免赔,比如你买的旧车盗抢险,有些条款会说有20%绝对免赔,也就是你车丢了,只赔80%,剩下20%你自己出,这个签投保单的时候真得睁大眼睛看。
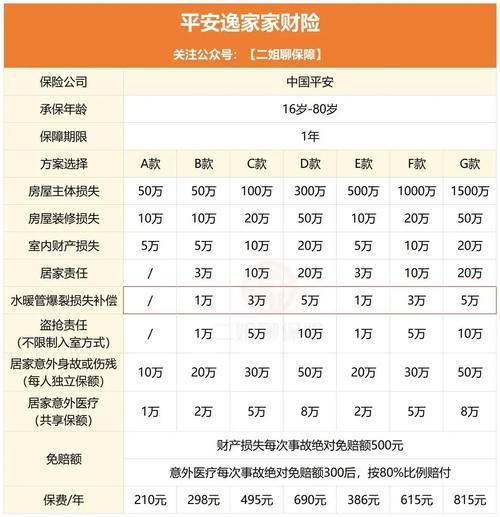
第三个误区:投保的时候不看,理赔的时候骂娘。我之前碰到过一个客户,车损险选了500免赔,理赔拿到钱说怎么少了500,是不是保险公司乱扣钱?翻出投保记录,清清楚楚写着“选择500元绝对免赔,享受保费15%优惠”,他自己当时盯着保额看,根本没看这行。
说实话,这事真怪不得别人,合同写的明明白白,优惠你拿了,免赔你忘了,哪有这种好事。
不过话说回来,也有些不良销售,故意不告诉你有免赔,卖的时候说全赔,理赔了才说有免赔,那是销售的问题,不是免赔额本身的问题。
怎么选免赔额,一句话就能说清
大部分普通人,买财产险就是为了扛大风险,选带合理免赔额的就行。比如说,车险车损险选300到500免赔,能省10%到15%的保费,小刮小蹭你自己修,还不算出险记录,下年保费还能继续打折,怎么算都划算。
家财险选500免赔,比0免赔便宜30%左右,一年省大几十,十几年省出来的钱,够你付好几次免赔了。
什么样的人选0免赔?就两种,一种是保费本身就很便宜,差个几块钱几毛钱,没必要省那点,选0免赔图省心。另一种就是特别介意出钱,哪怕一块钱都不想出,愿意多付保费买安心,那也没问题,没人逼你选。
最后说几句提醒,投保的时候,别光盯着保额和保费,一定要翻到特别约定那页,看看免赔额写的啥,是固定额还是比例,有没有特殊情况的额外免赔。比如找不到第三方车损,本来就有30%的绝对免赔,你再选个500块免赔,那就是两个都要扣,提前知道总比理赔的时候懵强。
理赔的时候,拿到赔款先算一遍,扣了免赔额是正常的,你买的时候已经省了保费,没必要闹情绪。
说白了,免赔额从来不是保险公司挖的坑,是给你的选择权。你要低保费,就承担小额损失,你要全赔,就多付点保费,公平得很。别被网上带节奏的说法忽悠了,真搞懂了,免赔额就是帮你省钱的暗门。
作者|dananjin
排版|dananjin
审核|安然