去年冬天帮朋友处理过一个理赔纠纷。开社区水果店的李哥,门口台阶结了薄冰,没来得及撒盐,一个老太太买完菜下来摔了,胯骨骨折,前前后后李哥掏了七万多医药费加营养费。要是他提前买了公众责任险,这笔钱绝大多数都能由保险公司出。
很多开门做生意的小老板,连这个保险名字都没听过。总觉得出事是小概率,真轮到自己头上,小半年的盈利就没了。
别听瞎忽悠,先搞懂它到底保什么不保什么
说白了,公众责任险就是,你对来过你场地的陌生人负的责任,转嫁给保险公司。只要是在你经营的场所范围内,因为你的经营或者场地问题,让外人摔了、碰了、东西坏了,法院判或者保险公司核定该你赔的,它都出。
很多人搞混它和别的险种。只赔第三方的人身伤害和财产损失,自己的员工受伤、自己店里的东西被偷被砸,一律不赔。员工摔了那是雇主责任险的事,自己东西坏了那是财产险的事,别搞混。
举个例子,你开火锅店,客人因为地面滑摔了,要你赔医药费误工费,这归公众责任险管。要是你家服务员端汤烫到自己,那不算。要是客人自己带的包被偷了,绝大多数普通公众责任险也不赔,得额外加扩展责任。
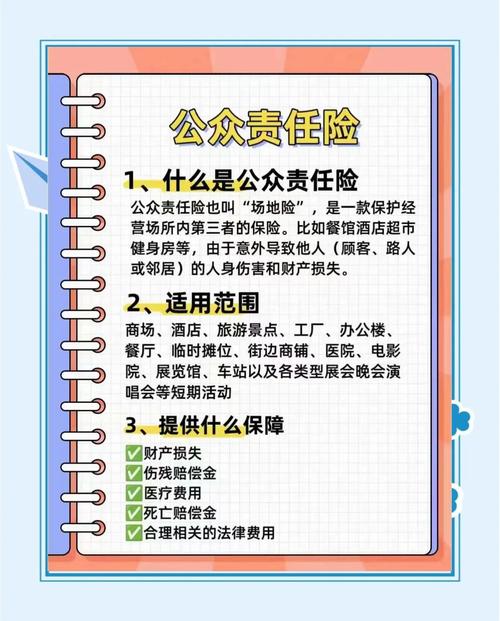
不保的情况其实说起来也简单,你故意骗保的不算,正常疏忽导致的意外大部分都赔,就是不可抗力比如地震海啸这种大灾一般不保,违法经营的也不保,你开个无照棋牌室,出事了肯定不赔对吧。
十个老板九个踩的误区,我给你挑出来说
第一个误区:我就十几平小店,哪那么多事,不需要买。
说实话,越小的店越容易忽略细节。门口堆个货物挡了路,客人绊倒,你赔不赔?装空调的时候外机支架没拧紧,掉下来砸了人,你赔不赔?真不是吓你,随便一件事,都够小老板受的。而且一百万保额的公众责任险,小门店一年也就两三百块,一顿饭钱而已。
第二个误区:我租的商铺,物业已经买了保险,我不用再买。
物业买的公众责任险,只覆盖小区或者商场的公共区域,你店内的经营责任还是要你自己担。举个例子,你在商场里开服装店,客人在你店里试鞋踩了你的香蕉皮摔了,这个责任就是你的,和商场没关系,物业的保险不赔。
第三个误区:保额买越高越好,贵的就是对的。
真没必要。开在社区的小店,一百万保额足够用了,真出大事五百万也不一定够,但是大部分日常的意外,一百万完全兜得住,多花钱买高保额纯属浪费。除非你开的是几千平的商场或者游乐园,那另说。
投保理赔那点事,记这几条就够
哪些人需要买?只要你开门迎客,不管是卖奶茶、剪头发、开民宿、办健身房,哪怕是固定摆摊卖早餐,甚至你租个场地办线下活动、摆市集,都需要买。说句不好听的,现在人维权意识强,一点小事就会找你索赔,有保险比什么都强。
投保的时候,一定要如实填你的经营地址和经营范围。别觉得我本来开餐饮,填个零售能便宜点,到时候出事了保险公司查出来,直接拒赔,哭都没地方哭。做餐饮的,一定要加上餐饮食物中毒扩展责任,一年多花几十块,真出事了能帮你省几十万。
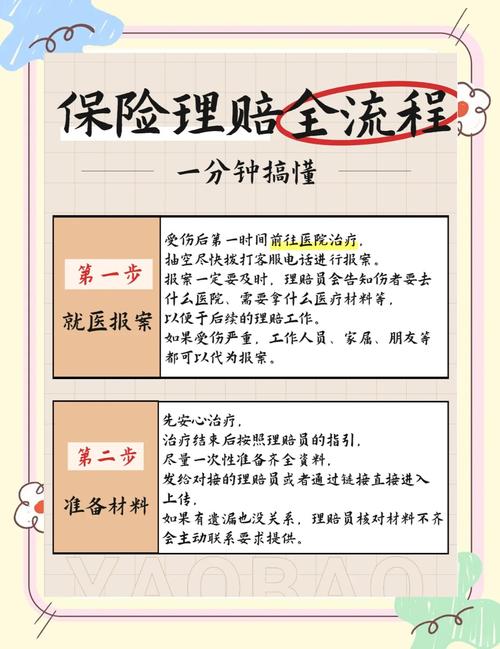
理赔的时候记住最关键的一条:绝对不要私自和伤者谈拢赔偿之后再找保险公司。很多老板觉得都是邻居,先私了把事了了,结果你答应赔五万,保险公司核定只赔三万,剩下两万就得你自己掏,亏不亏?正确的做法是,出事先打保险公司报案电话,让他们来谈,来核定。
不过话说回来,这个保险真的是被低估了。很多老板买了财产险买了雇主险,偏偏漏了这个,恰恰就是这个,能兜住大部分日常的经营意外。
说白了,开门做生意,求的就是个稳。花一顿饭的钱,买一年踏实,怎么算都不亏。
作者|dananjin
排版|dananjin
审核|见微