仓库老板都没搞懂的仓储险,其实没那么复杂
2026-10-06 07:04:05
去年帮一个开电商云仓的老陈处理理赔。
没成。
他蹲在仓库门口抽烟,抽了一下午,那堆泡了的进口面膜,小八十万的货,就打了水漂。
他说买保险的时候没人跟他说过这些,只知道买了企业财产险,以为仓库里啥都保,临了才知道,自己根本没搞懂仓储险的规矩。
很多人把仓储险和普通企财险搞混
很多开仓库的老板,都觉得我买了厂房的保险,就顺带把货保了。真不是这么回事。普通企财险核心保的是你的房子、生产设备,货物只是顺带附加,保额通常很低,还有一大堆隐形限制。
仓储险从根上就是冲着存放在仓库里的货物设计的。不管是你自营仓库存自己的原材料、成品,还是第三方仓储帮客户代管货物,都能对应到合适的保障。自营只需要保货物本身的损失,第三方做托管的,就得买带责任的,出了事帮你赔给货主。
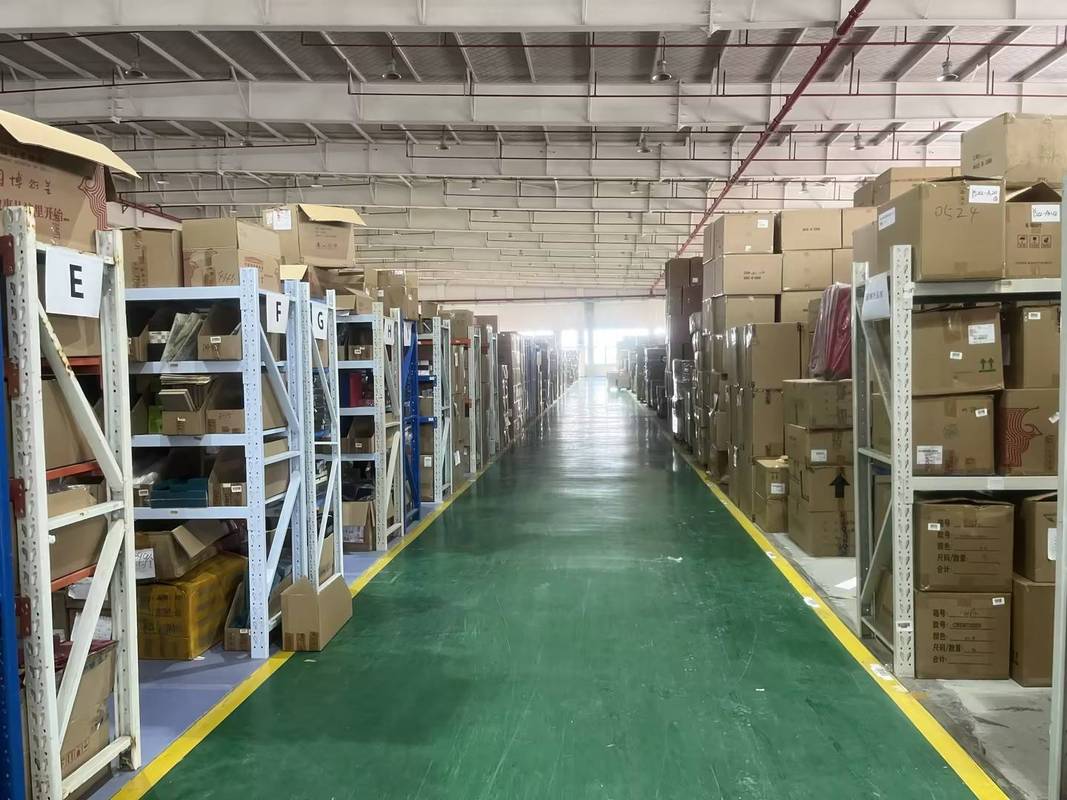 电商第三方仓储货物堆存实景
老陈就是踩了混为一谈的坑。他买的企财险,货物保额只填了一百万,可他那个小仓库,日常周转的货常年在三四百万,本来就是严重不足额,再加上他图多堆两排货,把货直接贴墙放,不符合条款里要求的离墙堆存间距,最后保险公司核算下来,只赔了不到八万,连零头都不够。
哪些能赔,哪些通常不赔
说白了,仓储险保的都是你预料之外的突发意外。比如雷击击中仓库引发火灾,连降暴雨引发积水漏雨,隔壁仓库着火蔓延过来烧坏你的货,甚至物流货车拉到仓库卸货的时候侧翻砸坏货物,这些常规意外都在保障范围内。如果担心小偷撬仓偷货,还能额外附加盗窃责任,加一点保费就行。
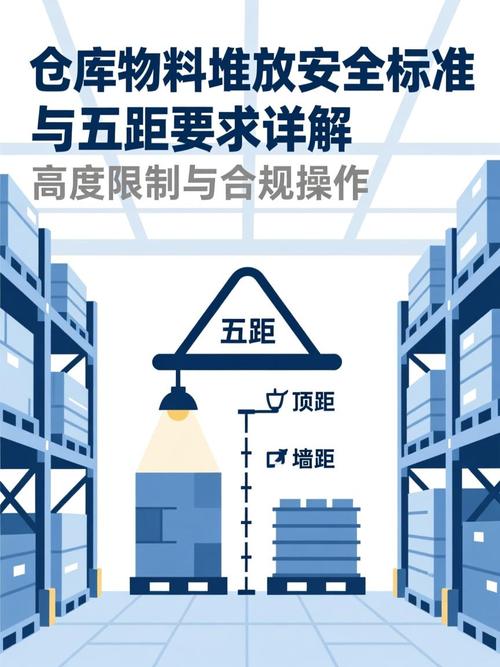 仓储货物离墙堆存安全间距示意图
那什么情况下拿不到赔偿?说实话,百分之八十的拒赔,都是老板自己没提前搞清楚规则。
比如你把货物直接堆在露天厂区,连个防护雨布都没有,下大雨泡了,大部分普通仓储险都不赔——除非你投保的时候就说清楚是露天堆存,特意买了对应的扩展责任。再比如,你存的是违禁品,或者明明是易燃易爆炸的化工品,投保的时候故意说成普通服装百货,这种本身就是隐瞒风险,肯定拒赔。还有,货物放了三五年自然挥发损耗,或者你半年不开仓库通风,慢慢发霉变质,这种也赔不了,保险公司不包你管理不善的锅。
投保理赔这几个细节,错一个白花钱
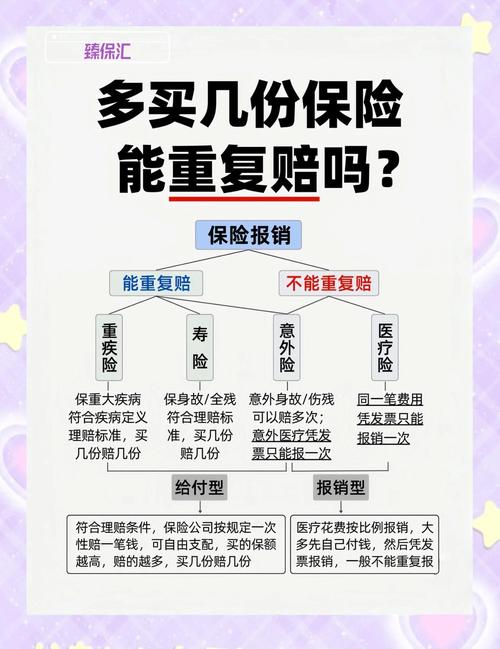 投保理赔这几个细节,错一个白花钱
什么样的人需要配仓储险?其实门槛很低,只要你有固定场地堆存货,不管是工厂的原料仓,电商的云仓,还是建材市场的堆货仓,甚至开批发店囤货的小仓库,都用得上。别觉得我这里几十年没出过事,意外这东西,遇上一次就是大伤。
投保的时候,三个细节别错。第一,总货值一定要如实报准。别为了省几百块保费,故意压低货值。不足额投保,最后理赔的时候,保险公司会按你申报货值和实际货值的比例赔付,省了一点保费,亏了几十万的货,太不划算。第二,货物类型一定要说清楚。你存的是锂电池还是普通棉布,是食品还是建材,风险天差地别,保费差不了多少,瞒报最后只会坑自己。第三,做第三方仓储托管的老板,一定要记得买仓储公众责任险,你帮客户存货,货坏了客户肯定找你赔,这个险种才会帮你承担对货主的赔偿责任,只买货物险的话,只保你自己的货,客户的损失还是得你自己掏腰包。
真出事理赔的时候,也记住两点。第一,先拍证据再清理,出事第一时间把受损货物的位置、数量、损坏情况都拍视频拍照片留底,别忙着挪货清理,破坏了现场,保险公司没法定损,吃亏的是你。当然,能转移的未受损货物赶紧转,减少损失,保险公司也认可积极减损的行为。第二,平时一定要留好出库入库记录、进货清单,真出事了,你拿不出证据证明你仓库里有多少货、值多少钱,赔起来肯定扯皮,拖个三五个月都是常事。
说实话,我见过太多开仓库的小老板,一年赚点辛苦钱,一次暴雨一场火,就把几年的利润亏进去,真的太可惜。不过话说回来,也没必要过度投保,你就堆一百万的货,没必要买五百万的保额,多花冤枉钱也没用。
仓储险就是个给仓库货物兜底的工具,没必要把它想的太复杂,搞清楚自己的需求,摸清楚规则,比随便瞎买一份有用多了。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
仓库老板都没搞懂的仓储险,其实没那么复杂
文章链接:https://www.xinminbao.com/c/1349.html