买保险前,你最该用好的两项核心权益
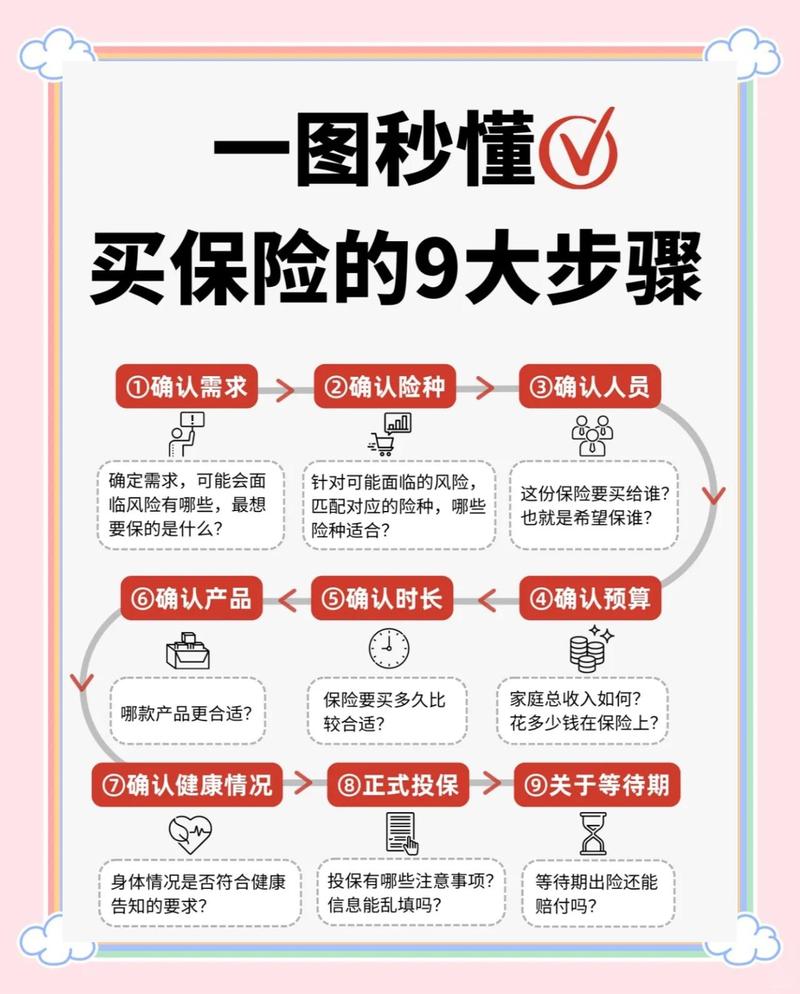
很多人觉得,买保险就是业务员说什么就是什么,签字就完了。不对,你从接触产品开始,就有两项不能放弃的权利。
1. 知情权
说白了就是,保险公司和业务员必须把所有和你利益相关的信息,原原本本告诉你,不能藏着掖着。
免责条款有哪些?买了之后要扣哪些费用?分红是确定的还是浮动的?健康告知没如实填会有什么后果?这些都得说清楚。
要是只捡好听的说,故意把不确定的收益说成“保本保息”,把不在保障范围的疾病说成能赔,这就是侵犯你的知情权。
2. 自主选择权
没人能逼你买保险。
不管是银行里缠着你存“高息理财”其实是保险,还是亲戚朋友碍于情面硬推销,你都有权利拒绝。任何以“不买就没法下班”“错过今天就没了”为理由逼你签字的,都是违规的。对吧?
投保完成,这些权益能帮你及时止损
签完字付了钱,不代表就只能认了。有几个权益一定要记牢。
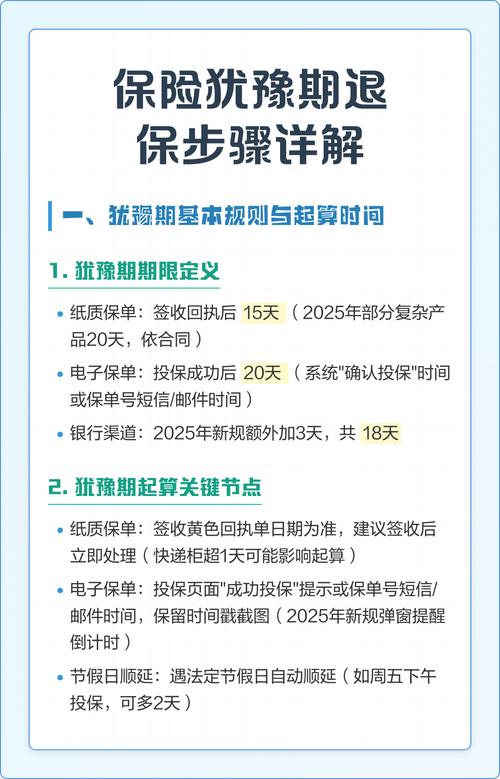
1. 犹豫期反悔权
绝大多数长期人身保险,都会给你10到20天的犹豫期,从你拿到合同签字那天开始算。
这段时间里你想清楚了,觉得不合适,可以全额退保,最多只收个十几块的工本费。说白了就是给你反悔的缓冲期。
说实话太多人买完就把合同扔抽屉,等反应过来想退,犹豫期早就过了,只能亏本金,太可惜。
2. 持续的知情权
买长期险可能交二三十年,这期间保险公司调整了相关政策、变更了服务信息,都必须通知你。你的保单任何变化,你都有权利知道。
3. 自由退保权
哪怕过了犹豫期,你也随时有权利退保,只需要按照合同退现金价值就可以,没人能拦着你。要是你想换保障,或者交不起费了,都可以走这个流程。
权益被侵害了,该怎么维权
真遇到事了,别慌,找对渠道就行。
第一步:先找保险公司官方投诉
大部分纠纷,直接打保险公司官方的客服热线就能受理,不要只找卖给你保险的业务员,很多时候业务员已经离职了,公司官方才是正经对接人。
第二步:找官方监管渠道
要是和保险公司协商不成,可以打银保监会的12378维权热线,这是最直接的官方维权渠道,受理之后会按流程处理。也可以通过银保监会的官方平台提交诉求。
第三步:调解或法律途径
金额比较大或者情况复杂的,可以走保险纠纷调解委员会调解,也可以通过法院诉讼解决。
常见误解和注意事项
误解1:业务员说的都不算,只认合同,所以维权也没用
合同确实是理赔和纠纷处理的主要依据,但如果业务员确实存在明确的误导销售,比如有录音、聊天记录作为证据,就算没写进合同,也可以维权,不是完全不认。
误解2:只要我觉得被骗了,就必须给我全额退
不对,全额退只有符合条件才行:犹豫期内,或者确实有证据证明保险公司或业务员存在误导、欺诈、隐瞒的情况,才可以。如果只是自己后悔了,过了犹豫期,只能按照合同约定退现金价值。
不过话说回来,不管遇到什么情况,都不要采取极端方式维权,走合法渠道才是最高效的。
合规提醒
本文仅做保险知识科普,不推荐任何保险产品,不构成投保建议、核保结论或理赔承诺。所有保险权益、条款约定均以你手中的保险合同,以及保险公司官方说明为准。任何具体问题,都可以咨询保险公司官方客服核实。
作者|dananjin
排版|dananjin
审核|柚子