不同险种,要的理赔材料完全不一样
很多人刚拿到理赔通知就乱找材料,忘了不同险种赔的责任不一样,要的材料天差地别。 说几个最常见的情况,你可以对着对照: 1. 意外险(报销型医疗责任):一般需要投保记录/保单、身份证件、意外事故说明、门诊病历、出院小结(住院的话)、费用发票、费用清单、医保结算单。如果是交通意外,通常还要额外提供交通部门出具的事故证明。 2. 重疾险:一般需要投保记录/保单、身份证件、医院开具的诊断证明、相关的病理/影像/血液检查报告,部分会要求提供出院小结。 3. 医疗险:和意外险报销要求差不多,需要投保记录/保单、身份证件、门诊/住院病历、出院小结、费用发票、费用明细、医保结算单,如果是异地就医,记得提前备好就医备案记录。 4. 寿险:一般需要投保记录/保单、身故证明、户籍销户证明、受益人的身份及关系证明。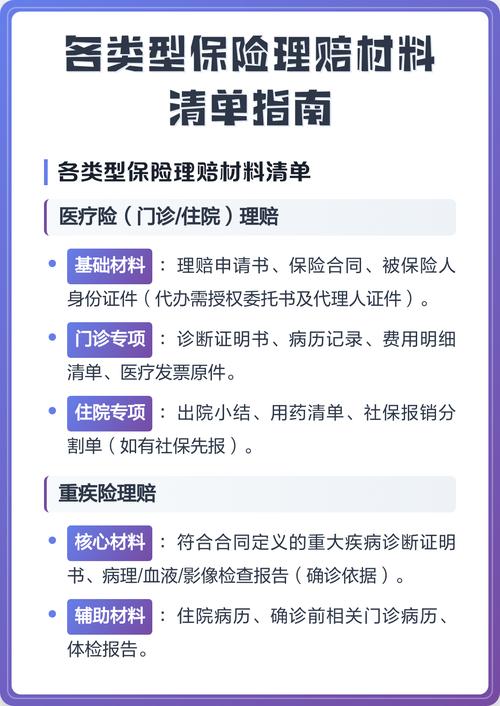
准备理赔材料的核心原则,就三条
别攒一堆没用的,保险公司要什么你给什么,按要求来就对了。 说实话,很多人出险之后总怕漏了什么,把手机里所有聊天记录、截图全打出来打包发过去,反而给理赔人员添了麻烦,拉长审核时间。真的犯不上瞎忙活。 整个理赔材料的核心逻辑,其实只有三个,你对着捋就不会错: 第一,证明你买过对应保险。现在大多是电子投保,大部分保险公司内部就能查到你的投保记录,很多不用你自己找纸质保单。手里有留底就带上,没有也不用慌,直接问保险公司能不能内部调取。 第二,证明确实发生了符合合同约定的保险事故。比如重疾要确诊证明,意外要事故发生的证明,身故要死亡证明,这部分是核心中的核心,缺了这个,别的材料全齐也没用。 第三,证明你实际产生的损失(仅针对报销型险种)。比如一共花了多少钱,医保报了多少,这部分的发票和结算单不能缺。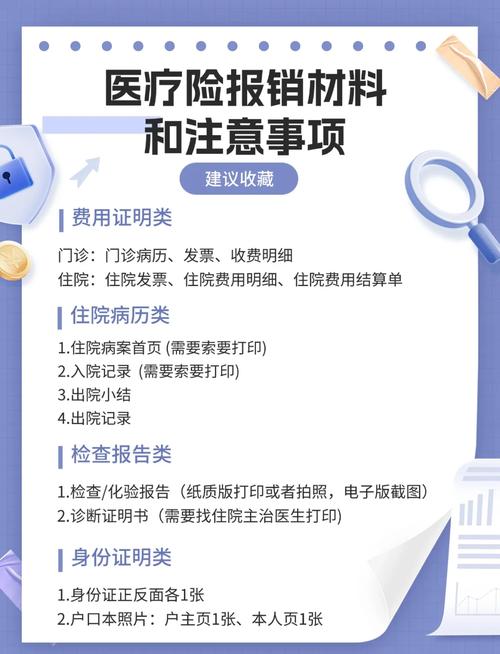
普通人最容易踩的几个材料坑
最后几个要注意的点
第一,出险之后第一时间联系保险公司,问清楚需要准备的材料清单,别自己瞎猜瞎准备。 第二,所有交出去的材料,自己提前留一份复印件或者电子备份,防丢防补材料的时候找不到。 第三,所有材料里的个人信息,比如身份证号、就诊记录,该遮的遮,该保密的保密,避免信息泄露。 合规提醒:本内容仅为保险知识科普,不构成任何投保建议、理赔意见,所有理赔材料的具体要求,请以你所持保险合同的条款,以及承保保险公司的官方说明为准,本内容不承诺任何理赔结果。作者|dananjin
排版|dananjin
审核|乐乐