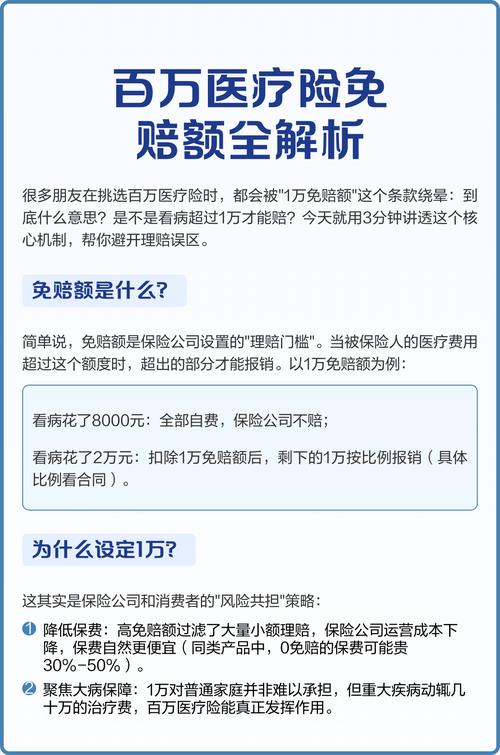
免赔额不是“不赔”,是“先自己扛一段”
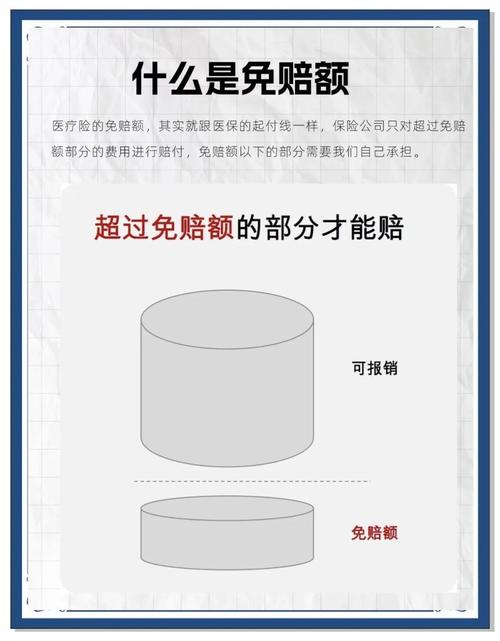
误区一:免赔额越低越好?
不一定。 免赔额低,意味着小额费用也可能进入赔付。听起来很美。对吧?但保费通常也会跟着变。保险不是魔法,风险定价摆在那里。免赔额高一些,保费可能低一些,适合想转移大额风险的人。免赔额低一些,保费可能高一些,适合不想频繁自掏腰包的人。 这里没有标准答案。只有适不适合你的现金流和风险承受方式。别只听一句“零免赔”。先看保费。再看保障范围。再看报销比例。顺序反了,容易上头。 还有一点:免赔额低,不等于理赔条件松。等待期、健康告知、免责条款、医院范围,任何一个都可能影响结果。免赔额只是其中一块拼图。
误区二:免赔额只和住院有关?
不一定。要看具体险种和条款。 医疗险里,免赔额常见于住院医疗、百万医疗。有的产品对门诊、特殊门诊、门诊手术,也有免赔额设置。有的产品区分“年免赔额”和“次免赔额”。年免赔额,通常按一个保单年度累计。次免赔额,可能每次就诊都要扣一遍。差别很大。 意外险里的医疗责任,也可能有免赔额。比如每次意外医疗,扣掉一定金额再赔。学平险、门急诊险、防癌医疗险,规则各不相同。 所以,别拿一个产品的免赔额设计,去套另一个产品。合同怎么写,就怎么算。保险公司官方说明和条款,才是依据。误区三:自费药、自费项目都算进免赔额?
这是高频误区。也是吵架高发区。 免赔额抵扣的,通常是“属于保障范围内的费用”。如果某项费用本身不在保障范围内,比如某些免责项目、非合同约定医院、非必要医疗费用,可能根本不计入赔付计算。也就谈不上抵扣免赔额。 但注意,不同产品对“保障范围内费用”的定义不同。有的产品,社保目录内和目录外一起算。有的产品,只算某些范围。有的产品,先用社保结算后,再对剩余部分扣免赔额。 所以,看到“自费药”三个字,别立刻下结论。先问:这项费用在不在合同保障范围内?在,才进入下一步。不在,免赔额再低也未必有用。 免赔额不是万能抵扣券。它只在一个被合同划定的池子里起作用。误区四:全家共用免赔额,等于随便用?

误区五:免赔额之外,这些细节更影响理赔
免赔额很显眼,所以容易被盯着。但真正影响理赔体验的,往往是旁边那些小字。 等待期。刚买就住院,可能不赔。健康告知。投保时没说清楚,后面可能麻烦。医院范围。去了非约定医院,可能不赔。免责条款。某些原因导致的费用,合同可能明确排除。报销比例。超过免赔额后,也不是一定全报。 还有社保身份。以有社保身份投保,却没用社保结算,报销比例可能打折。这个太常见了。很多人出院才发现。哎呀。 所以,免赔额是门槛,不是全部。把条款当说明书看。别只盯一个数字。常见误解清单
1. 有免赔额,就一定赔不到。错。超过免赔额且符合保障范围,才可能进入赔付。 2. 免赔额越低,产品越好。不一定。保费、保障范围、报销比例都要看。 3. 所有花费都能抵扣免赔额。不一定。通常只限保障范围内费用。 4. 社保报销部分也能抵扣免赔额。看合同。有的产品按社保后剩余计算,有的规则不同。 5. 家庭共享免赔额,等于全家一张万能卡。不是。成员、周期、计算规则都要看。 6. 免赔额是保险公司故意刁难。它是一个风险分担机制。你可以不喜欢,但不妨先弄懂。合规提醒
免赔额、等待期、健康告知、免责条款、续保条件、理赔条件,最终都以保险合同和保险公司官方说明为准。不同产品、不同版本、不同投保时间,规则可能不同。信息不足时,无法判断具体能不能赔、能赔多少。建议查看合同条款,或直接咨询保险公司官方客服。本文只做保险知识科普,不销售、不推荐、不代理任何保险产品,也不构成投保建议、核保结论或理赔承诺。 免赔额这事,说复杂也复杂,说简单也简单。先搞清它是什么。再搞清它不是什么。剩下的,交给合同。别怕条款。条款虽然枯燥,但它不会跟你玩情绪。这一点,比很多事都靠谱。作者|dananjin
排版|dananjin
审核|知知