前几天傍晚,我在小区楼下看孩子追泡泡。隔壁楼的乐乐妈凑过来,压低声音问:“哎,你说儿童保险到底要不要买?我手机里刷到好多,越看越乱。”她家乐乐刚上幼儿园,前阵子发烧挂了两天水,医保报完还自付了一千多。她心疼,又怕被忽悠。我说,先别急着看产品,咱把“保险能干什么、不能干什么”聊明白。真的,乱买不如先搞懂。

孩子发烧住院那笔账,保险不是魔法,是分担

先承认一个事实:保险不能让孩子不生病。它就是在风险发生之后,按合同约定分担一部分经济损失。注意,是“按合同约定”。这四个字特别重要。
比如孩子肺炎住院,花了八千。社保先报一部分,剩下自付。如果买了包含住院医疗责任的保险,且符合条款,可能再报一部分。但这里有免赔额、报销比例、社保内还是社保外、等待期……少看一个字,结果都可能不一样。说实话,我见过家长拿着保单问我:“为啥没报?”翻开一看,等待期内生病,或者去的医院不符合约定。懊恼不?挺懊恼。但条款早写了。
所以,儿童保险的入门课,不是比价格,是看“保什么、不保什么”。
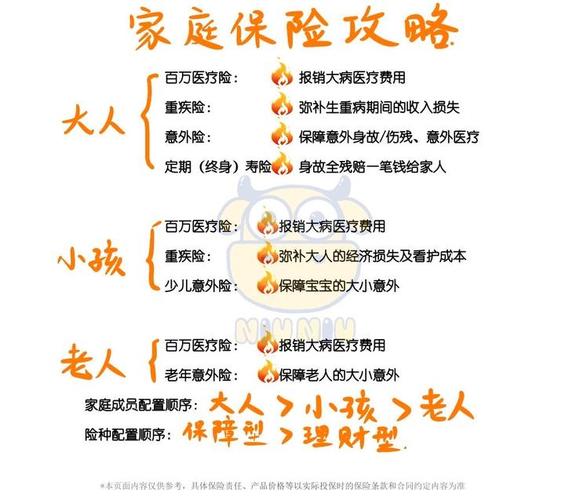
意外险、医疗险、重疾险,名字像亲戚,分工差很远
很多家长把保险都叫“大病险”。其实不是一回事。
意外险,管的是外来的、突发的、非本意的、非疾病的事件。孩子磕了碰了、猫抓狗咬、烫伤,符合条款的门诊或住院费用,可能用得上。它通常便宜,但别指望它管疾病住院。疾病和意外,两码事。
医疗险,管疾病或意外带来的医疗费用。门急诊、住院、百万医疗、小额医疗……名字花哨。核心看:报销范围、免赔额、赔付比例、就医医院要求。有的只报社保内,有的拓展社保外。有的有一万免赔额,小病小痛用不上。对吧,这就很现实。
重疾险,管合同约定的重大疾病。不是确诊就赔所有病,也不是花多少报多少。它通常按约定金额给付,比如符合合同定义的某种重疾,赔一笔钱。这笔钱可以拿去补收入损失、康复费、路费。它和医疗险不是二选一,是不同口袋。
至于教育金、年金这类,偏储蓄规划。它不是保障型保险,流动性、退保损失、领取条件都要看。别被“给孩子存笔钱”这句话推着走。先问自己:基础保障配了吗?这笔钱十年内要用吗?想清楚再谈。

健康告知:问啥答啥,别抢答,也别隐瞒
投保时那个健康问卷,很多人随手全选“否”。慢着。问到早产、低出生体重、先天性疾病、住院史、复查异常,如实回答。不清楚的,翻病历、问医生。别猜。也别觉得“业务员说没事就没事”。核保结论以保险公司为准,不是谁拍胸口能定的。
有人问:小毛病要不要说?我的笨办法:问到了就说,没问的不主动扩写,但别故意瞒。不同公司、不同产品的问卷不一样。这里没有统一答案。真拿不准,可以打保险公司客服电话确认,保留沟通记录。以保险公司官方说明为准。
还有免责条款。比如某些先天性疾病、既往症、等待期内出险,合同可能不承担。听着冷冰冰?但这就是规则。买之前花十分钟看,比事后吵架强。
几个常见误区,我替你们踩过坑了
误区一:先给孩子买齐,大人先裸着。孩子生病,大人能挣钱、能照顾。大人要是倒下,家庭收入可能中断,孩子的保费谁来交?所以家庭保障像搭积木,大人那块别空着。这不是说孩子不重要,是顺序问题。当然,每家情况不同,自己衡量。
误区二:保险买越多越好。医疗险是报销型,同一笔费用通常不能重复报。买三份小额医疗,不一定能报三份。重疾险是给付型,符合合同可以叠加,但也要看预算。别为了买保险,把日子过得紧巴巴。保费支出得在家庭能承受的范围里。
误区三:只看价格,不看续保和健康告知。有的医疗险便宜,但续保条件要看清。今年买了,明年产品停售怎么办?身体变差了还能不能续?这些比价格更值得花时间。不过话说回来,没有哪款产品能适合所有人。我不推荐具体产品,也劝你别只听一个人说。
误区四:有社保就够了。社保是基础,很好,但报销有目录、比例、封顶线。大病自费药、进口器材,可能落在外面。社保加商业保险,是补充关系,不是谁替代谁。具体能报多少,以当地医保政策和保险合同为准。
真到理赔那天,材料别乱,顺序别反
万一要理赔,先打保险公司客服电话或看官方App,问清需要哪些材料。一般包括病历、发票、费用清单、诊断证明、银行卡等。不同险种要求不同。社保先结算的,留好结算单。医院盖章别漏。拍照留存。别自己先剪发票,别丢原件。有的公司支持线上上传,有的要邮寄。按官方指引来。
还有时效。条款里通常有报案时限、申请时效。别拖。不是催你焦虑,是怕材料难补。那种“当时没在意,两年后想起来”的情况,真的麻烦。
如果对理赔结果有疑问,可以要求保险公司书面说明,也可以走官方投诉或调解渠道。合同和官方说明是依据。情绪可以理解,但解决问题还得靠材料和条款。
再聊几句掏心窝的
儿童保险不是护身符,也不是智商税。它是一种金融工具,有边界,有规则,有成本。用对了,能在风雨来的时候递把伞。用错了,就是柜子里一沓纸。
如果你现在正打算了解儿童保险,我的建议很朴素:先整理家庭已有的社保、保单;再想清楚担心什么风险;然后去看条款里的保障责任、健康告知、免责、等待期、续保条件;预算别超。看不懂就问,问官方客服,问独立专业人士,别只问卖东西的人。真的,慢一点没关系。
孩子长得快,保单却可能跟很久。买之前多花半小时,比买之后后悔半年强。
合规声明:以上内容仅供学习参考,不构成投保建议、核保结论或理赔承诺。保险责任、健康告知、免责条款、等待期、续保规则、理赔材料等,请以保险合同和保险公司官方说明为准。我不推销、不推荐、不代理任何保险产品。
作者|dananjin
排版|dananjin
审核|见微