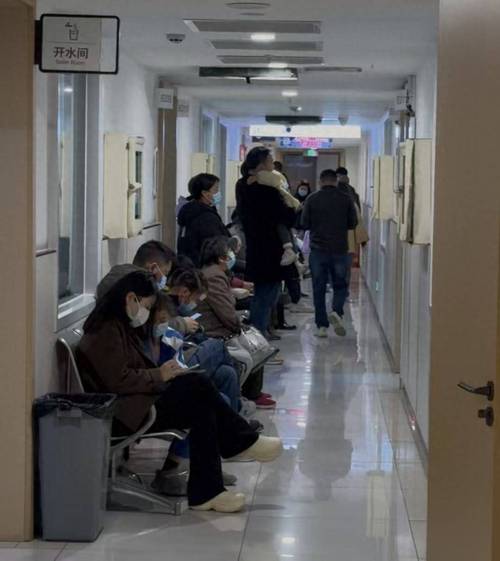
凌晨两点半,儿科急诊的塑料椅上坐满了人。我旁边一位妈妈抱着孩子,一只手举着退热贴,另一只手在手机上划来划去,嘴里小声嘀咕:这个能报吗?那个算不算?
我递了张纸巾。她愣了一下,说,孩子头一回烧到39度,慌得不行,突然想起来家里好像买过什么保险,可压根不记得保的是啥。
这场景我见得太多了。说实话,不是她一个人这样。
一、育儿保障,说到底保障的是钱,不是孩子不生病

先把一件事说清楚。没有任何一份保险,能让孩子少生一次病。
它干的事很朴素:万一出了事,有人帮你分担一部分账单。
就这么简单。
而育儿保障这个东西,它其实是一个组合,不是一件单品。底层是国家的少儿医保——有的地方叫城乡居民医保,有的叫学生医保。这层门槛低,能报一部分门诊和住院。上面那层才是商业保险,比如医疗险、意外险、重疾险这些。
顺序反了会怎样?我见过家长先花大几千买了商业险,结果孩子的居民医保还没去社区办。这就好比,地基没打,先装了吊灯。
(且慢,我不是说商业险没用。我是说,先看看自己手里已经有什么。)
少儿医保怎么用、能报多少,各地差得很远。有的城市门诊也能报一部分,有的地方主要管住院。这个得看当地医保部门公开的说明,别听群里转发的截图。
二、给孩子买之前,先问自己四个问题
头一个:家里挣钱的那个人,保了吗?
我知道这话听着有点扎心。但你想,孩子生病,花钱;大人生病,既花钱又断收入。哪头更扛不住?
很多家庭的顺序是反过来的——孩子的保单厚厚一沓,大人的只有单位那份。
接着问:社保办了吗?
学生医保、少儿医保,一年几百块,有的地方还更少。这是基础。它不管的那部分,才是商业保险要接的。
再问:我想解决的,是哪种钱的问题?
门诊挂个号、拍个片子,这是小额高频。住院手术、长期治疗,这是大额低频。
小额的事,家里现金流一般扛得住;真正让人夜里睡不着的,是大额那种。
还有个问题:我明年还交得起吗?
保险是长期的事。头一年交得起,第五年交不起,退保的损失可能不小。这个账,得往前算五年。
三、几个特别容易踩的坑,我得念叨念叨

健康告知不是走过场。
有人觉得,孩子小毛病不用说。可理赔的时候,保险公司会去调病历。早产、黄疸住院、先天的一些情况、过敏史……投保时怎么问的,就怎么答。
问到的,别瞒。没问的,也不必主动写一长串。
具体怎么告知、会不会影响承保,得看保险公司的核保结论,我说了不算。
等待期。
刚买完就出事,有可能不赔。医疗险、重疾险通常都设了等待期,长短各家不一样。这不是坑,是合同里明明白白写着的规则。买之前翻一眼,心里有数。
免赔额和报销比例。
“能报”和“全报”是两回事。有的医疗险有一万免赔额,意思是自付超过这个数才开始报。孩子小感冒花的那几百块,大概率用不上它。
意外险呢,有的有免赔额,有的没有;有的只报社保范围内的用药,有的范围宽一些。这些差别挺大的。
免责条款。
这部分字通常比较小,但在合同的“责任免除”那一节。值得花十分钟读一读。真的。
续保。
一年期的产品,今年买了不代表明年一定能接着买。续保条件怎么写的,以合同条款和保险公司官方说明为准。
四、说几句掏心窝的话
我不太喜欢“给孩子最好的”这种说法。它容易让人情绪一上来就刷卡。
保险这事,合适比多重要。
有的家庭,一份居民医保加一份意外险,就觉得够用了,挺好。有的家庭想再补一层医疗险和重疾险,也合理。没有统一答案。
还有一点,别把教育金的钱和看病的钱混在一起想。它们解决的是两码事,功能不一样。至于要不要买、怎么安排,那属于各家自己的财务选择,我不做推荐,也推荐不了。
回到急诊室那位妈妈。后来我们一起把她的保单翻出来,一条条对着看。她才发现,有一份是意外险,摔伤磕碰能用上;另一份是学校统一买的学平险,具体保什么,还得再问问学校。
她松了口气,说,早知道就早点弄明白了。
其实不用等到半夜两点半。
平时花半小时,把孩子有什么、缺什么写在一张纸上,贴冰箱门上都行。真到用的时候,不至于手忙脚乱。
合规声明:本文仅为保险基础知识科普,不构成投保建议、核保结论或理赔承诺。文中涉及的健康告知、等待期、免责条款、续保、理赔等内容,请以保险合同条款和保险公司官方说明为准。具体能否投保、如何承保、能否理赔,均由保险公司依据合同及相关规定判断。请结合自身情况独立判断,必要时咨询专业人士。
作者|dananjin
排版|dananjin
审核|安然