有人一上来就问:哪款重疾险好?我通常回一句——先把家里账本摊开。不是绕弯。家庭保障规划的顺序错了,后面很容易越买越乱。
我是新民保。不卖产品,只翻条款。
先给结论:它不是买一份保险,而是把家庭可能遇到的大额支出、收入中断、责任缺口,按优先级排队。保险只是工具之一。能自己扛的小额波动,未必靠保险。扛不住的大风险,才需要提前安排。
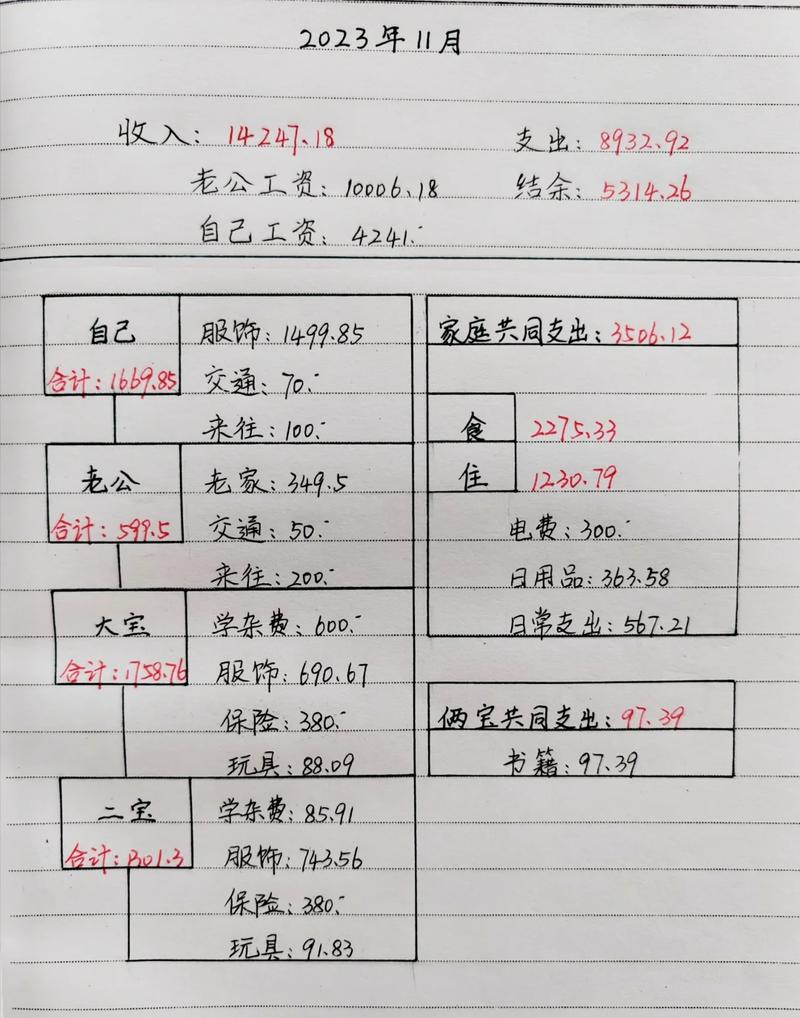
先看谁在挣钱,谁在花钱,谁在背责任

家庭保障规划的开头,不是比较产品。是画一张家庭责任表。
谁的收入支撑房贷、车贷、孩子教育、父母赡养、日常开销?谁倒下会让现金流断掉?这些问题,比“哪款便宜”更靠前。
常见对应关系:寿险对应身故或全残导致的责任缺口;重疾险对应合同约定疾病的收入损失补偿;医疗险对应住院、门诊等医疗费用报销;意外险对应意外身故、伤残和意外医疗;财产险对应房屋、车辆等财产损失。注意,这些只是大类。具体赔不赔,看条款。
孩子和老人都重要,但家庭经济支柱一旦中断,影响的是整个家庭的缴费能力和生活安排。所以很多家庭会先看大人的保障,再看孩子和老人。这不是偏心,是现金流逻辑。
保额怎么倒推:先算缺口,再谈预算
保额不是拍脑袋。可以拿数字倒推。
寿险保额,粗算:家庭负债 + 未来必要支出(教育、赡养、生活) – 可变现资产 – 已有保障。别追求一个精确到个位的数。先看量级。
重疾保额,粗算:治疗自费部分 + 康复期收入损失 + 护理开销。医疗险解决医院账单,重疾险更像收入补偿。两者不是一回事。
意外险保额,要看职业类别。高风险职业的投保限制和费率不同。意外医疗还要看免赔额、报销比例、是否限社保内。
医疗险要盯免赔额、报销范围、医院范围、续保条件。免赔额以下不报,社保外项目是否报,私立医院是否报,都要看合同。
预算呢?没有统一比例。家庭收入、负债、成员结构、已有储蓄都不同。一个原则:别让保费挤占日常现金流。交保费交到心慌,说明安排可能过头了。

健康告知、等待期、免责条款:合同里容易吵架的地方
健康告知是投保时的关键环节。问什么答什么。没问到的,通常不用主动扩展?这句话容易被误读。更稳妥的做法:如实告知,不确定就查病历、问保险公司官方客服,留下记录。不要凭感觉填。
核保结论可能有哪些?标准体、加费、除外、延期、拒保。具体结果由保险公司根据资料判断,外人不能预测。谁拍胸脯说“没问题”,都不如合同和核保函可靠。
等待期也要看。合同生效后一段时间内出险,可能不赔。不同险种、不同条款,等待期长短不同。以合同为准。
免责条款是另一处硬骨头。故意犯罪、酒驾、战争、部分先天性疾病等,可能被写进免责。别只看宣传页。翻条款。
续保条件同样关键。医疗险能不能续、续保时要不要重新审核、停售怎么办,都要看条款怎么写。不要只听口头说法。
还有一个常见误解:重疾险“确诊即赔”。不是都这样。有的病种要求实施约定手术,有的要求达到约定状态,有的要求特定检查指标。病种定义写得很细。别用一句话概括。
理赔不是玄学:流程、材料、时间点
出险后,先报案。打官方客服电话、用官方APP、联系保单服务渠道,都可以。报案早晚可能影响材料准备,但具体时限看合同。
然后备材料。常见包括:身份证明、银行卡、病历、诊断证明、出院小结、费用清单、发票、检查报告。身故理赔还可能涉及死亡证明、关系证明、受益人资料。不同险种,材料不同。
医院范围也要留意。有些医疗险要求二级及以上公立医院普通部,有些扩展特需、私立。以合同为准。
理赔结论由保险公司根据合同作出,不能提前预判。如果对结论有疑问,可以申请复核、调解,或走法律途径。把病历、告知记录、合同条款留好,比事后争论有用。
常见误解与注意事项
1. 医疗险买多份,能重复赔?费用补偿型医疗险通常遵循损失补偿原则。多份不一定多赔。津贴型、重疾给付型是另一套逻辑。看条款。
2. 有医保就够了?医保有目录、起付线、报销比例和封顶线。大额自费项目、收入损失,医保不覆盖。但要不要补、补多少,仍看家庭缺口。
3. 先给孩子买,大人裸奔?孩子保费低,容易先买。可大人收入中断,孩子的保费也可能断。家庭保障规划要看整体,不只看单个成员。
4. 网上买的不靠谱?渠道不是判断赔不赔的核心。合同条款、健康告知、事故是否在保障范围内,才是核心。不评价渠道优劣。
5. 健康告知随便填?隐瞒可能影响理赔。如实告知是底线。不确定就问官方。
6. 只看保费,不看保额和条款?保费是支出,保额是解决问题的量。两者要一起看。
合规提醒
本文只做保险知识整理与条款翻译,不销售、不推荐、不代理任何保险产品。不评价保险公司或产品优劣。不预测回报,不预判理赔结果,不预测核保结论。
健康告知、免责条款、等待期、续保、理赔条件,均以保险合同和保险公司官方说明为准。信息不足时,无法判断具体案件。请查看合同,或咨询保险公司官方渠道。
家庭保障规划没有标准答案。把责任排清楚,把缺口算明白,把条款读进去,再决定怎么安排。慢一点,反而稳。
作者|dananjin
排版|dananjin
审核|白杨