养老保险这东西,人人都听过。真把合同翻开,十有八九犯困。
我做的是翻译。把条款里那些绕来绕去的句子,换成日常话。不推荐产品,不比较公司。只讲结构,只讲逻辑。
先给个结论:养老保险解决的不是“赚多少”,是“活多久”

钱花完了,人还在。这叫长寿风险。
养老保险干的活,就是把这个风险挪出去一部分。挪给谁?社保是挪给整个缴费群体,商业年金是挪给保险公司。它跟储蓄、基金、股票不是一类东西。虽然都是存钱,但目的、规则、流动性,全不一样。
所以拿年金险的收益率去和股票比,有点像拿雨伞和跑鞋比谁快。跑鞋快。下雨天呢?
社保基本养老保险,大致分两块。统筹账户,现收现付,本质是这代人交钱、上一代人领钱;个人账户,记账制,退休后按月发放。领取要满足两个条件:累计缴费达到规定年限,且达到法定退休年龄。具体年限和计算口径各地有差异,以当地社保部门公布的信息为准。
商业养老保险,本质是一份合同。什么时候开始领、每年领多少、领多久,白纸黑字写进去。写得越死的,通常给得越少;给得越多,合同里“不保证”的部分往往就越多。这一点,谁都绕不过去。
商业养老年金,先把“确定”和“不确定”分开
按收益的确定性,市面上大体会分成几类:
传统型(固定利率型)。领取金额在投保时就写进合同。确定性强。代价是,数字通常不太让人兴奋。
分红型。一部分是保证的,另一部分是红利。红利来自保险公司的分红业务经营情况,不保证,也可能为零。演示利率不是承诺利率,这点要分清。
万能型。合同里会写一个最低保证利率。实际结算利率每月公布,超出最低保证的部分,同样不保证。
投连型。收益完全跟投资账户走。账户跌了,本金就可能亏。它更接近投资,不是传统意义上的养老金储备。

四类放一起看,规律很清楚:越确定的,弹性越小;越有想象空间的,合同兜底的部分就越薄。
合同里几个时间点,比“收益率”值得多看两眼
1. 缴费期。交几年,每年交多少,中途断缴怎么处理。这些都写在合同里,不是口头约定。
2. 积累期,也有人叫封闭期。这几年里,这笔钱基本动不了。想提前拿?只能退保。退保拿的不是你交的钱,是现金价值。
3. 年金开始领取日。分水岭。之前是“存”,之后是“领”。有的产品开始得早,有的要等到六十岁、六十五岁。
4. 保证领取期。这是合同术语。比如“保证领取二十年”,意思是这二十年内被保险人身故,剩余未领的部分会给到受益人。二十年后人还在,就继续领,通常领到身故。听起来简单,实际计算要看条款怎么定义。
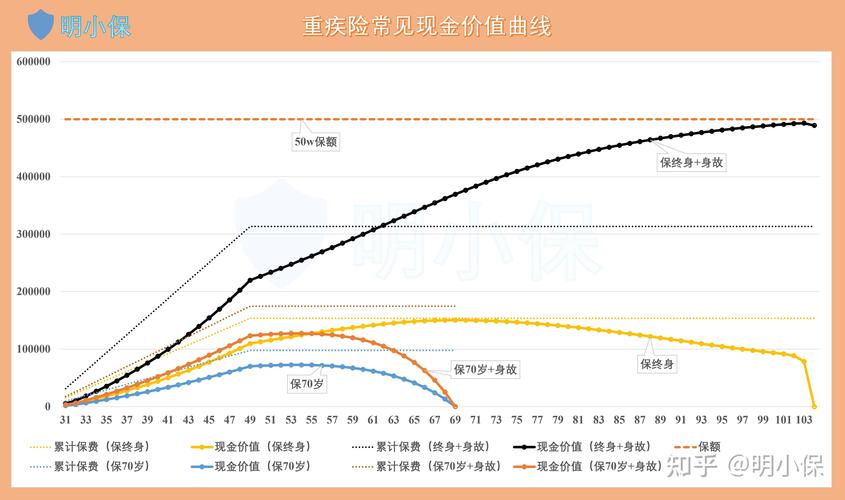
5. 现金价值。退保能拿回多少。前期往往低于已交保费。这不是坑,是这类产品的天然结构——销售费用、保障成本要在前期摊掉。
几个特别容易被误解的地方
误解一:交了钱,随时能取。
取不了。年金险流动性差,这是它的设计,不是缺陷。它本来就是替“未来的你”锁住的一笔钱。如果用短期要用的钱去买长期年金,难受的是自己。
误解二:宣传页上的数字就是我能拿到的钱。
不一定。要分清预定利率、结算利率、演示利率、内部收益率。这四个东西不是一回事。预定利率是保险公司定价时用的假设,不等于投保人的实际收益。演示数字只是演示。
误解三:有保证领取,就不会亏。
两码事。保证领取说的是领取期内身故时怎么处理。如果是在开始领取之前退保,拿的是当时的现金价值,可能低于已交保费。
误解四:年金险不用健康告知。
也不是。年金险的健康告知一般比健康险宽松,但部分产品含身故责任、豁免责任,就会问到健康状况。如实告知是投保人的义务,隐瞒可能影响后续理赔。至于会不会被拒保、加费还是除外,这属于核保结论,谁也不能提前打包票,只有保险公司核保部门说了算。
几个操作层面的事,顺手记一下

· 犹豫期。一般收到合同后若干天内可以全额退保,天数看合同。
· 宽限期。忘交保费后通常有一段缓冲期,期间保障仍在,但要补交,补交规则看条款。
· 保单贷款。能贷出现金价值的一部分,要付利息。本金利息不还,可能影响保单效力。
· 减保。部分产品允许,规则写在合同里,可能有限额、有时间限制。
· 免责条款。哪些情况不赔,一般单独列出来,别跳过。
以上每一条,都以保险合同条款和保险公司官方说明为准。我讲的只是通用结构,具体到某一份合同,可能完全不一样。
合规提醒
本文只做保险知识科普,不销售、不推荐、不代理任何保险产品,也不评价任何保险公司或产品的优劣。
文中不构成投保建议、核保结论或理赔承诺,不预测收益,也不预测核保结果。涉及健康告知、免责条款、等待期、续保、领取条件、退保规则时,一律以保险合同和保险公司官方口径为准。
如果信息不足,我确实判断不了。这种情况,看合同,或者直接打保险公司官方客服电话问清楚。问之前把问题写下来,一条一条问,比听别人转述靠谱得多。
钱是自己的。合同也是自己签的。看懂了再签,不着急。
作者|dananjin
排版|dananjin
审核|小北