先说结论:报销比例从来不是一个数字
经常有人这样问我:这保险报销比例多少?
80%。
然后他就默认,住院花一万,能拿回八千。
差得远。
报销比例是整个计算链条里最后出场的那一步。在它前面,还站着一排关卡:起付线、封顶线、目录范围、自费项目、先行自付、免赔额、社保结算方式……这些关卡先扣一遍,剩下的钱,才轮到比例上场。
同一份保单,有人报回来七成,有人报回来三成。不是谁被坑了,是分母不一样。
记住一句话:比例管的是「能报的那部分」,不是「你花的那部分」。

第一层:医保的比例,到底在报什么
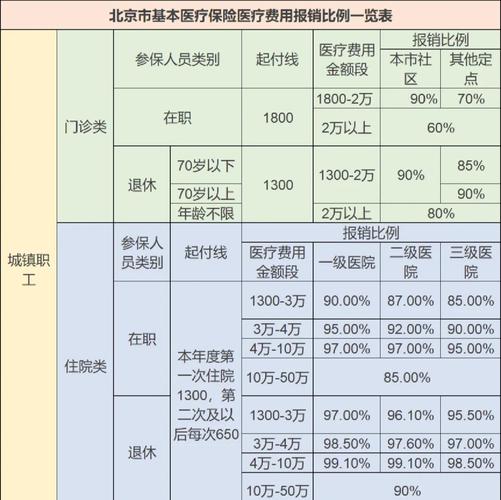
先讲医保吧,它决定了后面商业险怎么接。顺序搞不清,后面全乱。
1. 目录,先做减法
医保有药品目录、诊疗项目目录、医疗服务设施目录。目录里面还分甲类、乙类。
甲类:全额纳入报销范围。乙类:先自付一部分,剩下的再纳入。目录外:基本自费。
这里最容易翻车。一支进口药两千块,如果它在目录外,那这笔钱和报销比例一点关系都没有——它压根不进计算池。你盯着80%看半天,人家连门都没进。
2. 起付线,也就是门槛费
不同等级的医院,起付线不一样,通常三级医院最高,基层医院最低。这笔钱自己先出。
有人吐槽:我住院花了九百,一分没报。正常,没跨过门槛。
3. 封顶线,天花板
超过的部分,基本医保不报,轮到其他层次去接。
4. 最后才乘比例
公式大概是这个形状:
(总费用 − 目录外自费 − 乙类先行自付 − 起付线)× 报销比例,然后再和封顶线比一比。
看明白没有?顺序不能颠倒。比例是最后一个动作,前面全是减法。
还有几个变量顺手提一下:医院等级越高,比例往往越低;异地就医没备案,比例可能再降一档;职工医保和居民医保,规则也不一样。这些都是变量,而且是可以变的变量。
第二层:商业医疗险的「比例」,玩法更绕
有没有社保,是两个价
投保时勾了「有社保」,实际就诊时却没走社保结算——不少条款规定,这种情况赔付比例会打折。比如从100%降到60%。
为什么?保险公司默认你先走社保,它只负责社保剩下的那一块。你没走,它承担的变多了,所以比例下调。逻辑上说得通,感受上很糟心。真的。
免赔额,相当于商业险自己的起付线
一年一万免赔额,意思是你自己承担的部分累计到一万以后,超出的部分才开始按比例赔。至于哪些费用算进这一万,得看条款里的具体口径,不同写法是真的不一样。
赔付比例有时还分档
有些条款会写:经社保结算赔100%,未经社保结算赔60%。也有些是按费用区间分档,或者先赔一部分、剩余部分再乘一个系数。这种阶梯设计,别听别人转述,直接看条款原文。

第三层:五个常见误解,一条条拆
误解一:报销比例80%,就是花一万报八千。
不是。得先扣掉不在范围内的、先自付的、门槛内的。剩下的才乘80%。
误解二:住院花的钱全都算数。
不算。超标准的床位费、营养品、护工费、部分进口耗材,很多时候不进池子。
误解三:两家保险能重复报,还能赚一笔。
医疗险是补偿型的。多数情况下,多家赔付加起来不超过实际花费,也就是损失补偿原则。想靠这个套利,基本行不通。具体怎么分摊,还是看合同约定。
误解四:比例写100%,就等于全报。
还得看有没有免赔额、有没有目录限制、有没有单项限额。100%的意思是「在可赔范围内按100%」,不是「你花多少赔多少」。这两句话差得很远。
误解五:换家医院,比例一样。
不一样。等级、是否定点、是否异地、有没有提前备案,都会影响最终结果。
实操:怎么在事前和事后把比例问清楚
不用背条款,问几个问题就够了。
第一,合同里的赔付比例,是在扣除哪些项目之后计算的?
第二,免赔额是多少,按年算还是按次算?
第三,没走社保结算,比例会怎么变?
第四,有没有单项限额,比如材料费、检查费各自封顶?
第五,等待期多长,续保怎么约定?
报销之前,把发票、费用清单、出院小结、医保结算单都留好。医保结算单上通常会写明自费多少、自付多少、统筹支付多少。这张单子比什么都有说服力。盯着它看,钱去哪了,一目了然。
说句实在话,很多人拿到结算单那一刻才反应过来:原来扣的不是比例,是前面那几刀。
合规提醒
上面讲的都是通用规则。具体到某一份合同、某一次就诊,能不能赔、赔多少、比例怎么套,要以保险合同条款和保险公司官方说明为准。各地的医保政策也有差异,以当地医保部门公布的信息为准。
本文只做概念解释,不构成投保建议,也不对核保结论、理赔结果做任何承诺。信息不足的情况下,没人能判断得了,包括我。拿不准就打保险公司官方客服电话,或者翻出合同原文逐条看。
比例这东西,说穿了就一句话——它不决定你能拿多少,前面的扣减项才决定。别只盯着那个百分数,它只是个乘数而已。
作者|dananjin
排版|dananjin
审核|阿辰