老周出院后,天天刷手机等那笔钱
老周上个月做了个小手术,出院那天还挺高兴。到家第三天,他开始坐不住了。一会儿点开手机银行,一会儿翻短信,一会儿问媳妇:保险公司是不是把我忘了?
说实话,理赔时效这四个字,平时没人关心,真出事就天天惦记。那种等钱到账的心情,我懂。但我得先泼一小盆温水:理赔时效不是保险公司想拖就能无限拖,也不是提交申请就马上到账。它更像一条流水线,有法定节点,也有现实卡点。

法律给了几个时间点,但别把它当成秒表
《保险法》里有些规定,咱们不用背条文,知道大概意思就行。
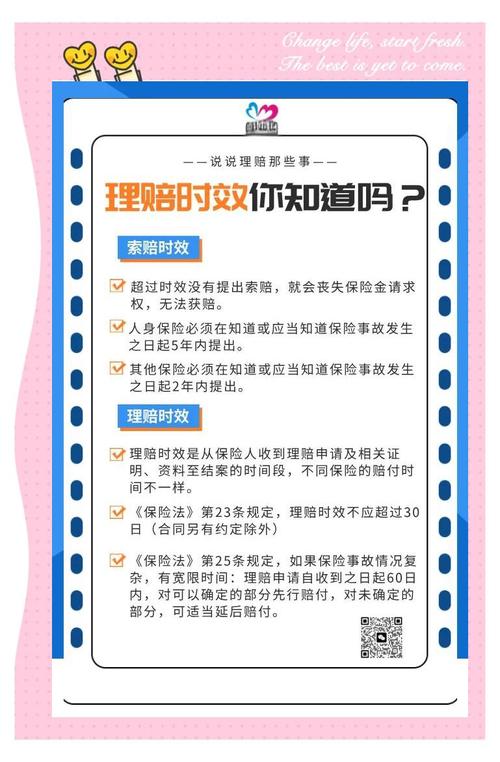
保险公司收到赔偿或者给付保险金的请求后,应当及时作出核定;情形复杂的,应当在三十日内作出核定,合同另有约定的除外。 这句话里有“及时”,也有“三十日”。简单案子可能几天,复杂案子可能更久,但法律有个兜底。
核定完,如果属于保险责任,保险公司要在与被保险人或者受益人达成赔偿或者给付保险金的协议后十日内,履行赔偿或者给付保险金义务。 如果合同对付款期限另有约定,按合同来。
如果不属于保险责任,保险公司应当自作出核定之日起三日内向被保险人或者受益人发出拒绝赔偿或者拒绝给付保险金通知书,并说明理由。 注意,是通知并说明理由,不是只发一条冷冰冰的短信。
不过话说回来,法条是底线,现实理赔还要看材料。材料不齐,保险公司可能通知补交。补交那几天,算不算在三十日里?这就要看具体情形和合同约定了。别自己脑补,也别只听网上半句话。
真正影响理赔时效的,常常是这些小细节

我见过不少人,出院时把病历、发票、费用清单塞进一个塑料袋,然后……找不到了。等想起来要理赔,已经过去俩月。这能怪谁?
一个卡点:报案不及时。 很多合同会约定,出险后要在一定期限内通知保险公司。拖太久,可能影响事故核实。不是说晚一天就一分不赔,但确实会给自己添麻烦。
另一个卡点:材料不完整。 住院病历、诊断证明、出院小结、费用发票、费用清单、医保结算单、银行卡信息……少一样,可能就得补。补一次,时间就往后挪一截。
还有个卡点:健康告知和既往症。 如果保险公司在核赔时发现投保前有未告知的健康异常,可能会调查。调查需要时间,也需要资料。这不是保险公司故意磨蹭,而是它在判断这份合同当初是否有效、这次事故是否属于保障范围。具体结论,以保险合同和保险公司官方说明为准。
再一个卡点:事故性质复杂。 比如意外受伤,责任划分不清;或者涉及第三方赔偿;或者就医医院、用药范围、免责条款有争议。这种案子,快不了。
还有个小冤种卡点:银行账户信息错误。 保险公司钱都准备打了,账号错一位,退回重来。你说气不气。
所以,理赔时效不是单一变量。它跟案件复杂度、材料完整度、合同约定、公司流程都有关系。咱们能做的,是把自己的部分做扎实。
小额快赔、线上理赔,为什么有的快有的慢?
现在不少公司有小额快赔、线上自助理赔。拍照上传,系统识别,快的几个小时到账。听起来很爽,对吧?
但注意,快赔通常有金额上限和案件类型限制。 比如只适合门诊小额、简单住院、资料齐全、无调查需求的案件。超过一定金额,或者系统提示需要人工审核,还是得走常规流程。
另外,线上提交不代表自动通过。拍照模糊、发票重复、银行卡号填错、就诊日期填错,都会被打回。很多人吐槽“理赔慢”,其实是卡在补材料这一步。
我一般会提醒朋友:出院前就可以问清楚医院,病历和费用清单什么时候能拿到,发票原件怎么开,医保结算单在哪里打印。 别等出院后再回头折腾。能省不少时间。
如果等得心焦,可以做什么?

先别急着发火。可以按顺序做几件事。
一,查保单和合同。看看理赔申请时效、保险金给付期限、报案期限的约定。合同里写的,和网上传的,可能不是一回事。
二,联系保险公司官方客服或理赔专员。问清楚现在卡在哪一步,是缺材料,还是在调查,还是已经核定待付款。问的时候记下时间、工号、回复内容。
三,如果对理赔结论有异议,可以要求对方说明依据。协商不成,可以通过调解、仲裁、诉讼等途径解决,也可以向监管部门反映。具体怎么选,看你的实际情况和合同约定。
四,别忽略时效本身。保险金请求权有诉讼时效,人寿保险以外的其他保险,诉讼时效通常是二年,自知道或者应当知道保险事故发生之日起计算;人寿保险的被保险人或者受益人向保险人请求给付保险金的诉讼时效期间为五年,自其知道或者应当知道保险事故发生之日起计算。这个时间别拖没了。
不过,这些只是知识科普。真遇到具体案子,建议咨询专业人士或直接以保险公司官方答复为准。
几个常见误区,顺手辟一下

误区一:只要住院,保险公司就自动赔。 不是。得看买的什么险种。医疗险一般报销合理且必要的医疗费用,重疾险按合同约定的疾病和条件给付,意外险看是不是意外事故。险种不同,理赔逻辑不同。
误区二:理赔时效是固定天数,超过就是违规。 不完全对。法律有原则性规定,合同可能有特别约定,案件复杂程度也不同。超过合理期限你可以追问,但不能简单用一个数字套所有情况。
误区三:小公司拖,大公司快。 这个说法太粗糙。理赔快慢更多和案件类型、材料、调查难度、流程效率有关。评价具体公司好坏,不在咱们这次科普范围里,也不该一棍子打死。
误区四:有医保就不用商业医疗险。 医保有报销范围和比例,商业医疗险补充什么,得看合同。不是有医保就万事大吉,也不是买了商业险就能全部报销。免责条款、等待期、免赔额、医院范围,都要看。
再说几句掏心窝的
理赔时效这件事,平时像空气,出事时像巨石。咱们买保险,不是为了天天研究理赔,而是万一用上时,能少一点慌乱。
出险后第一时间报案,按客服或合同要求准备材料,能线上提交就先提交,缺什么补什么。遇到不清楚的,打官方电话问,别只问隔壁老王。老王可能连自己买的啥都忘了。
还有,投保时的健康告知要认真对待。别听人说“随便填填就行”。真到理赔,前面省的事,后面可能加倍还回来。具体怎么告知,以保险合同和保险公司官方说明为准。
内容仅供学习参考,不构成投保建议、核保结论或理赔结果预判。保险责任、责任免除、等待期、理赔申请材料、理赔时效等,请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|安然