每年缴费季一到,后台总有人问我同一个问题——居民医保,一年三百多,家里五口人就是小两千,交了没用上,是不是白扔了?
先说结论:这笔钱买的不是“用得上”,是“万一用得上时不至于垮掉”。
我干过几年条款翻译的活儿,说白了就是把保险合同的官话翻成人话。居民医保这东西,条款不长,花样不多,但误解特别多。今天一次说清。
丑话说前头:各地政策差异很大。我说的只是通用逻辑,具体的数字、比例、时限,一律以你当地医保部门的官方口径为准。别拿这篇文章去跟窗口吵架,没用。
一、居民医保到底是个啥?和职工医保什么关系?
一句话:它是国家给“没有职工医保的人”准备的基础医疗保障。
哪些人算“没有职工医保”?老人、小孩、农村居民、自由职业者、暂时没工作的……大致就是这些。它由原来的城镇居民医保和新型农村合作医疗合并而来,现在统称“城乡居民基本医疗保险”。
缴费方式很特别。你交一小部分,财政补一大部分。比如你个人交380块,财政可能给你补六七百甚至更多。这个补贴,是你交钱才有的,不交就没有。很多人不知道这一点,以为自己交的那点钱就是全部。
还有个关键点:居民医保是交一年、保一年。不像职工医保有累计缴费年限、退休后能免缴。今年不交,明年就没有保障,没有“补缴后马上生效”这种好事(个别地区有特殊规定,另说)。

二、钱交去哪儿了?为什么“没生病就感觉亏了”

这个心理我太理解了。一年交几百,一年没进医院,心里多少有点不平衡。
但居民医保的本质是共济。说白了,大家一起凑份子,谁出事谁用。你今天没生病,钱进了统筹基金池子,帮了别人;等哪天你或者你家人住院了,池子里的钱也来帮你。
这不是理财,不是储蓄,别拿“回本”的思路去算它。
那这个池子怎么往外给钱?大致分三层:
第一层,基本医保。管门诊和住院。门诊这块,很多地方现在有“门诊统筹”,但额度通常不高,几百到一两千封顶,看当地。住院是主力,按比例报。
第二层,大病保险。注意——这一层不用你另外交钱,是居民医保自带的。当你自己负担的合规医疗费用超过一定额度(俗称“起付线”),它会再报一次。很多人压根不知道自己有这层保障。
第三层,医疗救助。针对困难群众,由民政、医保等部门认定,不是人人都有。
三层叠起来,才是居民医保的完整样子。
三、别被“报销比例70%”这句话骗了
这是我最想掰扯的一点。
政策宣传里常写“住院报销比例可达70%”。很多人一听,觉得花一万能报七千。真到结算时一看,傻眼了——怎么才报了四千多?
原因在于:这个比例,是“政策范围内费用”的比例,不是“你总花费”的比例。
拆开看,有三个东西在吃你的钱:
起付线。低于这条线的钱,自己掏。不同等级医院,起付线不一样,通常基层医院低,大医院高。
目录。只有进了医保药品目录、诊疗项目目录、医用耗材目录的费用,才算“政策范围内”。目录外的,比如某些进口药、自费耗材,全自掏。目录内还分甲类、乙类,乙类要先自付一部分。
封顶线。一年最多报到某个数,超过的部分,靠大病保险或者其他方式接。
举个粗糙的例子帮你理解(数字纯属示意,别对号入座):住院总共花了3万,其中目录外费用8千,目录内2.2万,起付线1千。那么政策范围内可报的是2.1万,按70%报,到手约1.47万。用1.47万除以3万,实际报销比例不到一半。
所以,看懂居民医保,别只盯那个百分数,要盯“哪些能报、从哪开始报、报到哪为止”。
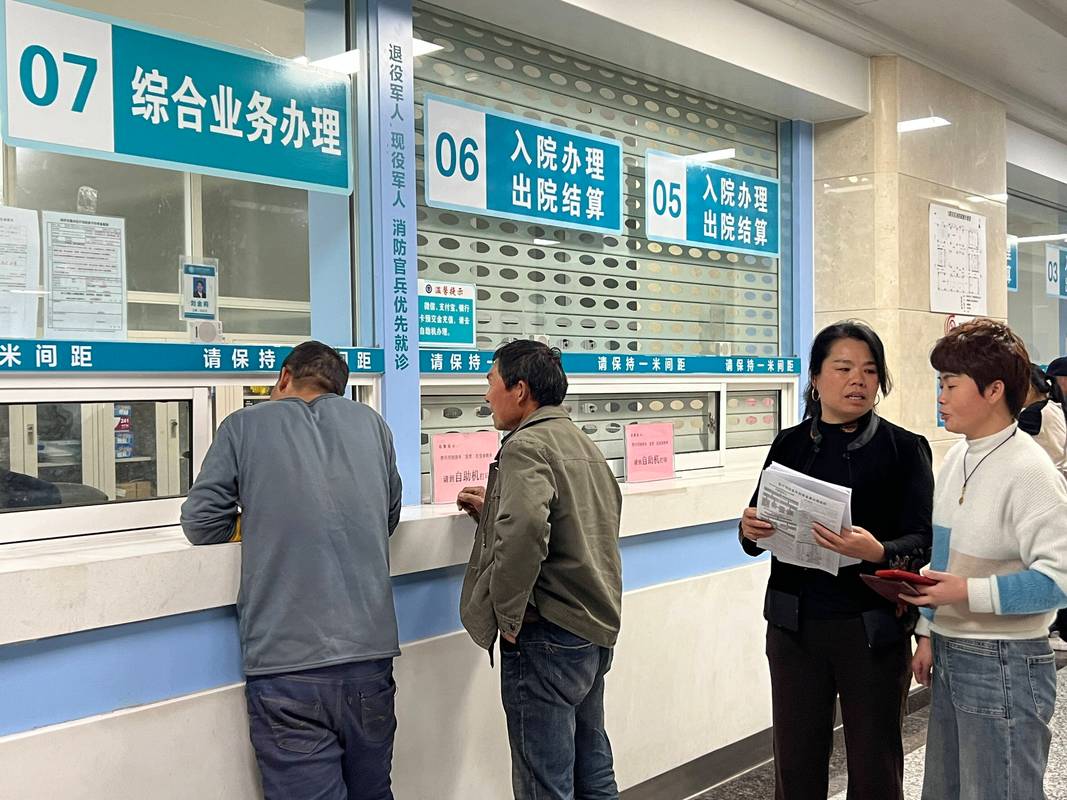
四、几个高频误解,挨个拆
误解一:居民医保和职工医保能同时报,两份都拿。
不行。同一笔医疗费用,不能重复报销。你就算两边都交了,最终也只能选一边报,另一边的钱基本是浪费。有过工作单位又自己交了居民医保的,赶紧去核实一下。
误解二:断缴无所谓,想交的时候再交。
有所谓。多数地区设有集中缴费期(一般在下半年),错过之后中途参保,往往要等一段时间才能享受待遇,这叫等待期,常见是30天到90天不等,具体看当地规定。等待期内生病,报不了。
误解三:我在哪看病都能按同样比例报。
不是。异地就医通常需要提前备案,没备案直接去外地医院,报销比例可能被降低,甚至要先自己垫付再回参保地手工报销。备案现在方便多了,国家医保服务平台APP上就能弄。
误解四:医保卡可以随便借给家里人用。
这里要分清楚。现在很多地方开通了“家庭共济”,是允许把个人账户的钱给绑定家人用的——但居民医保大多没有个人账户,这条主要涉及职工医保。至于拿别人的卡去冒名就医,那是骗保,性质完全不同,别碰。
五、几个实操提醒,收好

第一,记好缴费时间。各地集中缴费期不一样,错过就麻烦。村里大喇叭、社区通知、医保局公众号,盯一个就行。
第二,异地就医先备案。长期在外地居住的,办长期备案;临时外出看病的,办临时备案。别等躺病床上了才想起来。
第三,大病保险不用单独买。它跟着居民医保走,自动生效。有人被推销“大病保险”,你得留个心眼,问清楚是社保的那个,还是商业保险的重疾险,两码事。
第四,居民医保和“惠民保”不是一回事。惠民保是商业保险,通常要在有基本医保的基础上才能买,报销也是接在基本医保后面的。它便宜,但有免赔额和目录限制,别把它当成万能钥匙。
最后,几句实在话
居民医保不完美。报销有门槛,目录有限制,额度有天花板。指望它把你所有医疗费包圆,那是想多了。
但它有个别人替代不了的作用:它是唯一一个不看年龄、不看健康状况、几乎不拒保的基础保障。商业保险会因为你有高血压、糖尿病而加费甚至拒保,居民医保不会。
所以回到开头那个问题——值不值?
我只能说,家里有老人、有小孩的,这笔钱,别省。真出事的时候,你会庆幸自己交过。
合规提醒:本文只做保险知识整理与解释,不构成任何投保建议、核保结论或理赔承诺。居民医保的缴费标准、报销比例、起付线、封顶线、等待期、异地就医规则等,各地差异较大且可能调整,请以当地医保部门官方发布和保险合同(或参保政策文件)的正式说明为准。信息不足时无法判断具体情况,建议直接咨询当地医保经办机构或官方服务热线。本文不推荐、不销售、不代理任何保险产品。
作者|dananjin
排版|dananjin
审核|白杨