上周六早上,我在小区快递柜前排队取件,碰见三楼的陈叔。他手里攥着一张纸,眉头拧成了疙瘩。
“小助手,你帮我瞅瞅。我去买保险,人家说我这情况要‘加费承保’。啥叫加费?我是不是被保险公司拉黑了?”
我接过那张纸。上面写着几行字:血压偏高,轻度脂肪肝,建议加费。
陈叔六十出头,说话中气足,走路比我快。他一脸不服气:“我身体好着呢,一年感冒都难得一次,凭啥多收我钱?”
这大概是很多人第一次听到“加费”时的反应。有点懵。有点委屈。还有点被冒犯。
今天就把这事儿掰开揉碎,慢慢说。
一、加费承保,说人话就是“我接,但得多收一点”
买保险,其实是两步。第一步,你看中一款产品,填健康告知。第二步,保险公司看你填的东西,决定要不要接这个单子。
这个“看你”的过程,行话叫核保。
核保不是简单的“能买”或者“不能买”。它是有档位的。
身体各项指标都漂亮的,叫标准体承保。正常价格,正常买。
有些小毛病的,比如血压高一点、血脂高一点、甲状腺有个小结节、乙肝病毒携带但肝功能正常——保险公司会算一笔账:这个人将来出险的概率,比一般人高一些。但高得有限,还在可以承受的范围里。
那怎么办?接。但是价格往上调一调。
这就是加费承保。
还有一种叫除外承保。就是某个部位、某种疾病,我不保了,其他照常。再严重一些,可能延期——现在不行,过段时间再看。再往后,就是拒保。
你看,加费排在中间偏前的位置。它不算坏结果。甚至某种意义上,它是个好消息:保险公司愿意接你这一单。
为什么这么说?因为如果风险真的高到一定程度,人家压根不会跟你谈价格,直接就是“抱歉”。
愿意加费,说明你还在牌桌上。
二、那到底在看什么?核保的眼睛盯在哪
很多人以为核保是医生在看病。不是。
医生关心的是“你现在怎么样,怎么治”。核保关心的是“未来几十年,这个人出险的概率有多大”。
一个是看病,一个是算命。当然,这个“算命”是有数据基础的。
常见的几个关注点,我列一列:
年龄。这个没法改。四十岁和二十岁,同样的保额,价格本来就不一样。
体重和身高。BMI超标,很多慢性病的关联度就上来了。
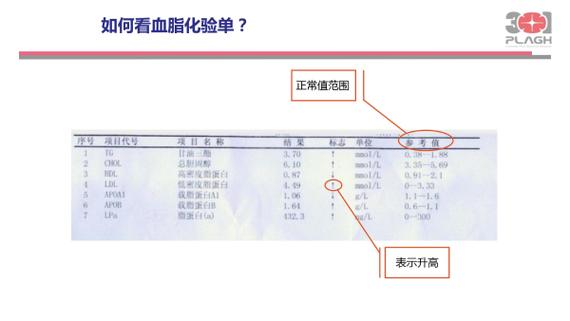
血压、血糖、血脂。俗称三高。体检报告上那个向上的小箭头,核保人员看到会多停留两秒。
各种结节。甲状腺结节、乳腺结节、肺结节。这几年的体检报告里太常见了。多数是良性的,但报告上的分级、大小、描述,都会影响结论。
乙肝。只是携带,和已经出现肝功能异常,是两回事。
生活习惯。吸烟。喝酒。长期熬夜的某些职业。
既往病史和住院记录。这个别想着瞒。医保记录、体检机构数据,能查到的渠道比你想的多。
陈叔的情况,高血压加上轻度脂肪肝,属于典型的“需要加点钱”的类型。
我跟他解释了半天,他还是嘟囔:“那我多花的钱,是不是就打水漂了?”
三、加费了,是不是就吃亏了
先把一件事说清楚。
加费,通常只影响价格,不影响保障内容。
你多交了钱,但该赔的病还是赔,该给的保额还是给。不会因为加费,理赔就打八折。这一点在合同里是写明白的。不过具体到每一款产品怎么写,还是要看条款和保险公司的官方说明。

那算不算亏?
如果你跟一个标准体的人比保费,那确实是贵了。
但账不能这么算。
保险这东西,本来就有点反人性——你得在不需要它的时候买它。身体一旦真的出了问题,再想买,就不是加费能解决的事了。
加费买到的,是“还有人愿意卖给我”这件事本身。
这话听着有点绕。可你想想陈叔。他要是不加这个费,可能就买不上了。那等到七十岁、八十岁,这份保障去哪儿找?
说句实在的,我在社区做科普这些年,见过太多“当时嫌贵没买、后来想买买不了”的人。那种懊恼,比多交几百块钱难受多了。
四、这几个误区,我见过太多人踩

误区一:加费等于离拒保不远了。
不一定。加费只是说风险偏高一点点。很多人加费之后,年年正常续保,什么事都没有。风险高一点点,不等于一定会出事。
误区二:那我干脆不告知,扛过两年就好了。
这个想法挺危险的。所谓“两年不可抗辩”,是针对某些情况的条款设计,不是让你隐瞒的挡箭牌。故意不如实告知,后果可能比加费严重得多——理赔被拒、合同解除,都不是没发生过的事。
而且,你想想,何必呢。
误区三:加费了,以后理赔肯定被卡。
没有这回事。加费是核保阶段的定价行为,理赔看的是出险事实和合同条款。两码事。前提是你投保时如实告知了。
误区四:这家加费,我换一家就是标准体。
不同公司的核保尺度,确实会有差异。同样一份体检报告,A家加费,B家可能标准体,C家可能除外。这很正常。
但你要注意的是——换公司,不能靠隐瞒。体检记录、就诊记录摆在那儿,换谁都查得到。你能换的是核保口径,不是事实本身。
五、真碰上了,可以这么想
第一,先看加费幅度。
加得不多,比如百分之十几二十,那其实还好。加得太多,就得掂量掂量自己的预算了。
第二,分清是加费还是除外。
加费是加钱,除外是少保。哪个更好,得看具体是什么部位、什么病,没法一概而论。
第三,如实告知,一个字都别藏。
这不是道德要求。是保护你自己。
第四,有些情况下可以申请复议。
比如你后来戒烟了、体重降下来了、某项指标恢复正常了,部分公司是支持重新核保的。具体能不能、怎么申请,以保险公司官方说明为准,别听小道消息。
第五,别为了省那点钱,把保障拖没了。
这句话我想多说一遍。身体这件事,是往前走的。今天能加费买,明天可能就只能除外,再往后……就不说了。
陈叔最后还是签了。
他走的时候跟我说:“行吧,就当每年多买两条烟。”我说陈叔您正好把烟戒了,说不定过两年还能去申请复议呢。
他笑了一下,没接话。
但我觉得,他心里那口气,顺了。
【合规声明】本文仅为保险基础知识科普,不构成任何投保建议或核保结论,也不对理赔结果作任何担保或暗示。文中涉及的健康告知、免责条款、等待期、续保、理赔等内容,均以具体保险合同及保险公司官方说明为准。不同保险公司的核保规则存在差异,实际核保结果请以保险公司出具的正式通知为准。本文不推荐、不代理任何保险产品。
作者|dananjin
排版|dananjin
审核|乐乐