
健康告知到底在问什么
先讲一个基础概念:内地保险遵循的是询问告知原则。 翻译成人话——保险公司问什么,你就答什么。它没问的,法律上你没有主动交代的义务。 这叫「有限告知」。跟香港、新加坡那边常见的「无限告知」不是一回事。后者要求投保人主动披露所有重要事实,标准更高,对普通人其实更不友好。 那问卷一般会问什么? 近两年内的体检异常、住院或手术记录、是否长期服药、有没有高血压糖尿病这类慢性病、家族病史、职业类别。有些还会问到吸烟饮酒的量。 说句实在话,现在医院、体检机构、医保系统的数据是打通的。理赔阶段,保险公司有渠道去调这些记录。所以别赌。这不是恐吓,这是流程事实。告知的几种形式,别搞混
– 线上勾选式问卷。最常见,一条条勾是或否,勾完提交。 – 线下纸质问卷。签字确认,那份纸就是凭证,建议自己留一份复印件或照片。 – 智能核保。被问到「异常」时,系统会弹出更细的问题,让你补充信息。特点是通常不留核保记录。 – 人工核保。复杂情况会转人工,可能要你提供病历、检查报告。这个环节一般会留痕。 补充一句,如实告知之后,核保可能出现的结果是多种的:标准体承保、加费承保、除外责任承保、延期、拒保。 具体落到哪个结果,由保险公司的核保部门判断。我这边不做预测,任何人也替保险公司做不了这个承诺。
被误读多年的「两年不可抗辩」
《保险法》第十六条有个规定:合同成立满两年后,保险公司不得解除合同。 于是坊间就流传一个说法——「带病投保没关系,熬过两年照样赔」。 这话说得太满了。 「不得解除合同」和「必须赔」,是两个层面的事。实务里,如果未告知的事项跟出险原因存在关联,理赔争议依然会出现,不同法院的裁判观点也并不完全统一。 我的建议很简单:别把这条当作免死金牌去用。它的立法本意是保护善意投保人,不是给隐瞒行为兜底。几个高频误解,逐个拆
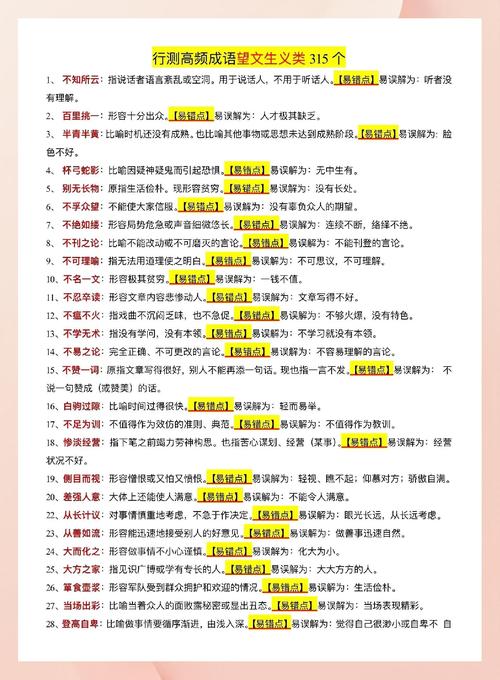
填写时的一些实操建议
1. 逐条读,按字面理解。不要自己扩大范围,也不要自己缩小范围。 2. 表述要具体。写「2021年8月体检发现轻度脂肪肝」,别写「好像有点小问题」。 3. 保留材料。体检报告、门诊病历、检查单,拍照存好。 4. 拿不准的,走智能核保,或者直接打保险公司官方客服电话问。 5. 让你「是」就「是」,别留空。留空在理赔时最被动。 6. 签名之前,确认自己看懂了每一条。看不懂就问。合规提醒

作者|dananjin
排版|dananjin
审核|阿辰