有人问我:保险到底该怎么买。
我一般会反问一句——你家要是明天少了一份收入,房贷还能撑几个月?
对方通常要愣一下。
这一愣,就是需求分析的起点。不是产品,不是保费,不是哪家公司。是你口袋里的窟窿在哪。
需求分析,其实就两笔账
一笔是要花的钱:房贷余额、孩子到大学毕业的教育开支、父母赡养、家庭一年生活费、可能的医疗自付部分。
另一笔是能来的钱:配偶收入、存款、可变现资产、已有的社保和商业保险。
两边一减。差额就是缺口。
就这么朴素。市面上很多复杂的表格、评分模型,剥开看,还是这两栏。
注意,这里是缺口,不是“应该买多少”。缺口告诉你风险敞口有多大,至于用什么工具去补、补多少、分几年补,那是后面的事。
顺序反了,就容易变成“我听说某某产品好”,然后倒推需求。这种思路,通常买贵了,或者买偏了。
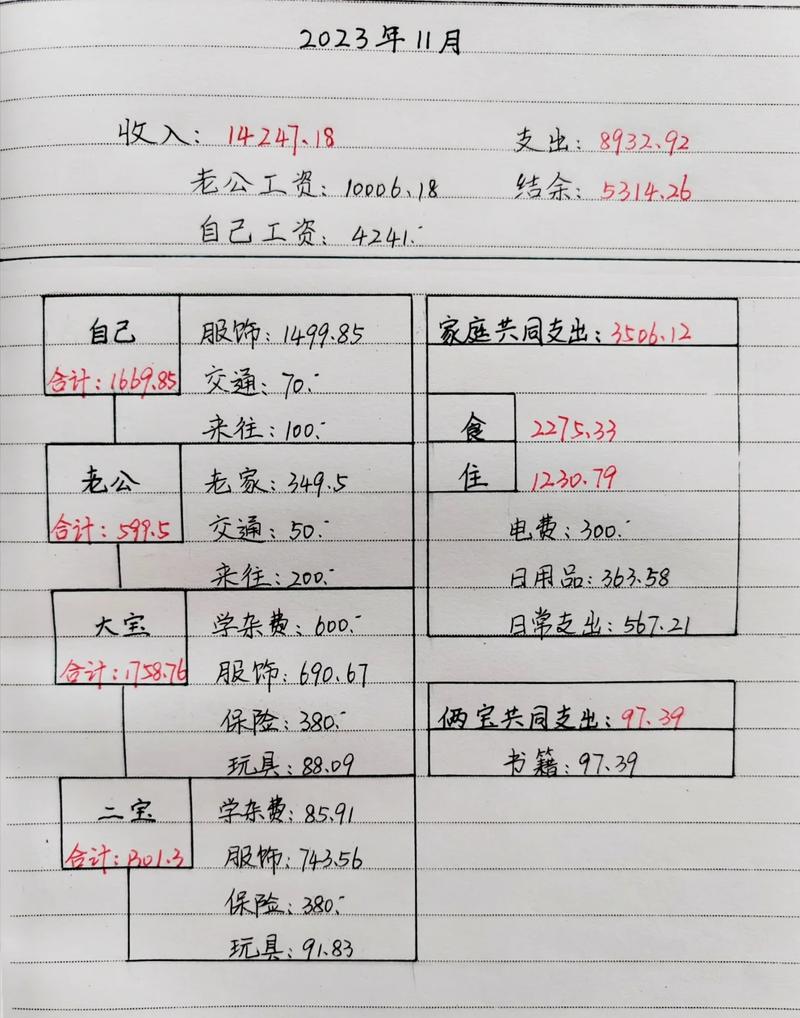
保额的三种粗算方法,都不完美
这三种方法流传很广。我不觉得哪个是标准答案,它们更像三把软尺,量个大概。
第一种,家庭需求法。把未来要花的钱加起来,减掉已有的资产和配偶未来的收入。听着严谨,其实假设特别多——通胀率算多少?孩子一定读到硕士吗?配偶收入三十年不变?参数一改,结果差一大截。所以别把它当精确答案,当上限参考更实用。
第二种,收入替代法。简单说,就是算一个人未来还能挣多少钱,折算到现在。问题来了:全职照顾家庭的一方,按这个算法收入是零。可ta倒下了,请人做饭、接送孩子、照顾老人,这些活儿全是要花钱买的。所以这个方法单独用,会系统性低估家庭主妇、主夫的价值。
第三种,倍数法。年收入的若干倍。快,是真的快。糙,也是真的糙。两个都是年入二十万的人,一个背着三百万房贷,一个无债一身轻,用同一个倍数,合适吗?显然不合适。
我的建议:先用倍数法拍个大致区间,再用需求法往下压。压完之后,看一眼保费占家庭年结余的比例。如果为了买保障,把日常开销挤得喘不过气,那也走不远。
人生阶段不一样,怕的东西就不一样
同一份方案,抄给不同的人,多半会出事。
单身阶段。牵挂少,但真出事,掏钱的是父母。这时候想的应该是,别让一场病把爸妈的养老钱卷进去。
刚背上房贷。收入断了,房子就危险。这个阶段的核心就一个字:续。收入要能续上。
有小孩之后。支出向上跳一档,责任期也拉长。这时候看的是,万一一方缺席,另一个人的收入能不能撑住房贷加学费。
四十岁上下。体检开始出小毛病了。这时候比“买多少”更现实的,是“还买不买得上”。所以趁健康时把需求理清楚,效率更高。
临近退休。收入高峰过去了,关注点往医疗支出、护理成本上挪。
看到没,同一件事,在不同阶段的分量完全不同。所以需求分析不是做一次就完事的。家里添了人、还完了贷、换了工作,都值得再翻出来看一遍。
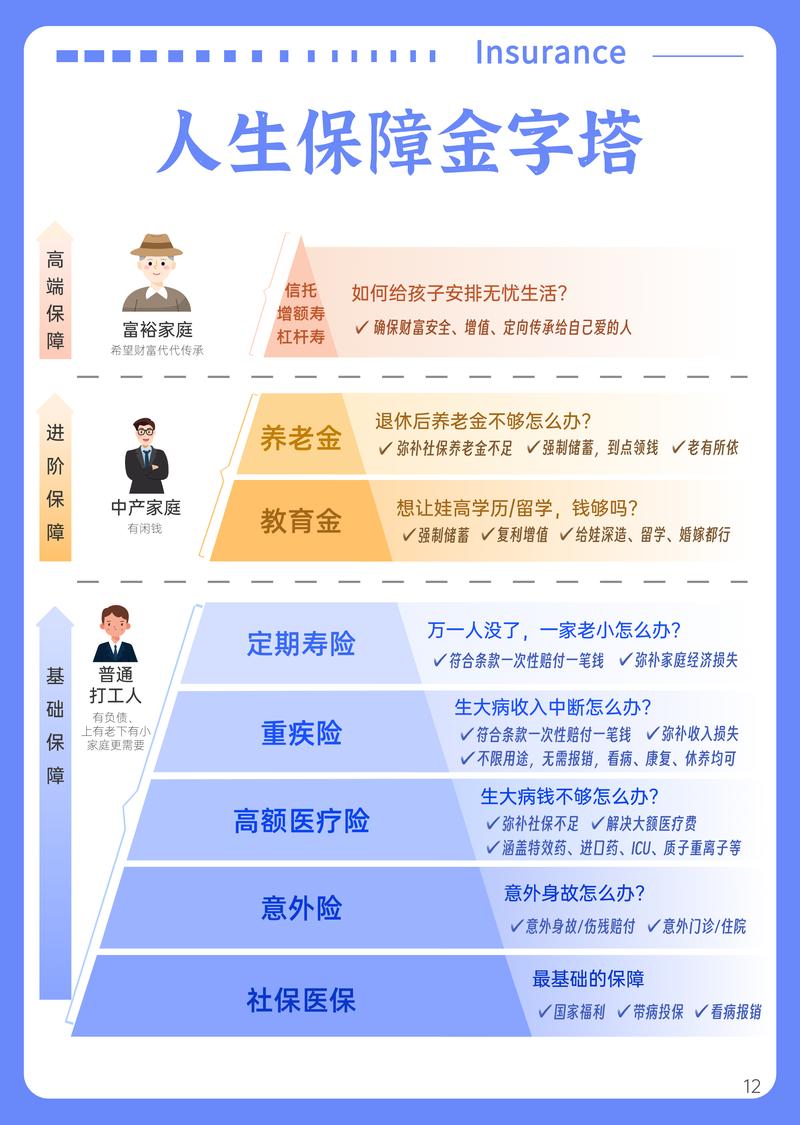
几个“我以为”,其实不是那么回事
以为是先给孩子买。孩子最大的保障,其实是父母还能挣钱。大人那边空着,孩子那份再全,也接不住。
以为保费便宜就是划算。保费和保额是两码事。一年交三千,出事赔二十万,和一年交六千,出事赔一百万,哪个划算?这得看缺口,不看价格标签。
以为买了就万事大吉。买的时候不看免责条款,不看清等待期,不明白续保条件,等到用的时候才发现对不上。合同里那几页小字,是真要看的。
以为单位有团险就够了。团险是福利,但保额多少、覆盖范围到哪、离职后怎么办,每个单位都不一样。建议翻出员工手册,或者找HR确认一下,别凭印象。很多人对自己手头已有的保障,其实是糊的。
以为需求一次定终身。不会的。三年前算出来的数,今天可能已经过时了。
动手之前,先回答这五个问题
1. 家里谁在挣钱,挣多少,断了以后现金能撑几个月?
2. 一共欠多少钱,每月要还多少?
3. 雷打不动的固定支出有多少?
4. 手上能马上变现的钱有多少?
5. 已经买过什么,保额分别多少,什么时候到期?
这五个问题的答案写在一张纸上,你对自家风险状况的判断,基本就超过大多数人了。
真的。很多人是买完才想起来问这些。
几句要交代清楚的话
这篇只做知识整理,不构成投保建议,也不涉及任何具体产品的评价或推荐。哪家公司、哪个产品,都得你自己去看合同、比条款。
另外几件事,请以保险合同和保险公司的官方说明为准:健康告知怎么填、免责条款写了什么、等待期多长、能不能续保、理赔要哪些材料、什么情形不赔。这些不是靠一篇文章能替你做判断的。
尤其是健康告知。有没有既往症,体检报告上的结节和指标异常要不要说,这些必须按合同问询和官方渠道的指引来,不能凭“应该没事”就过去了。
如果信息不全,比如不知道家里负债的具体数字、不清楚已购保单的条款细节,那我确实没法判断。这种情况,去查合同,或者直接打保险公司官方客服电话问。
需求分析这件事本身不复杂。复杂的是,很多人跳过它,直接站到了货架前面。
作者|dananjin
排版|dananjin
审核|白杨