先给结论:定期寿险,保的是一段时间里的早逝风险
定期寿险,说白了就是:你和保险公司约定一个时间段。比如20年,或者到60岁。在这段时间里,如果被保险人身故,或者达到合同约定的全残,保险公司按保额赔一笔钱。到期没出事,合同结束,通常不返还保费。
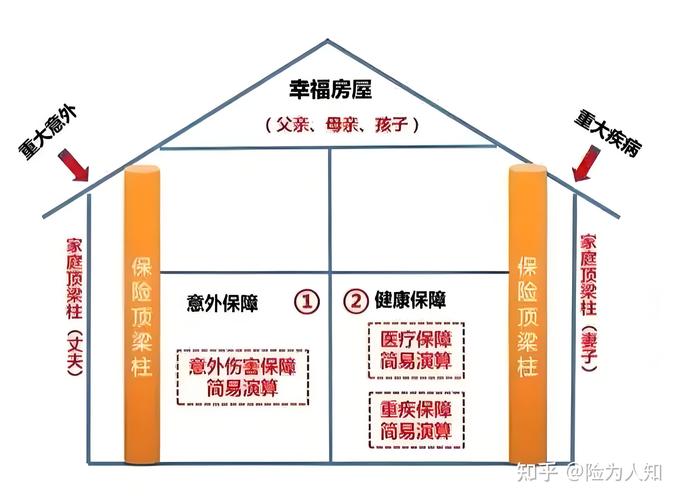
它像什么?像给家庭责任期买的一份备份收入。不是给所有人准备的。优先考虑家庭经济支柱。谁靠你的收入生活,谁就是这份保单要保护的人。
注意两点:有的定期寿险只保身故,有的保身故加全残;全残的定义、等待期、免责条款,各家合同不一样。看合同,别只看宣传页。
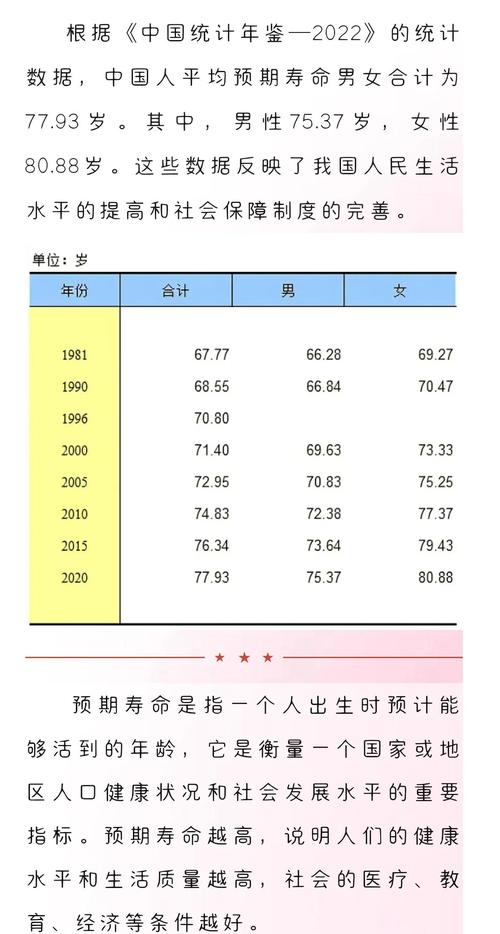
保额和保障期限,别拍脑袋定
先看保额。一个粗糙但好用的思路:
保额 ≈ 家庭负债余额 + 未来必要支出缺口 – 可变现资产 – 配偶可持续收入。
家庭负债:房贷、车贷、经营贷、信用卡大额欠款。未来必要支出:孩子教育、老人赡养、家庭几年内的生活费。可变现资产:存款、股票、能卖的房子。配偶可持续收入:如果配偶收入稳定,能覆盖一部分,就不用全压给保额。
这只是估算。每个人家庭结构不同,数字差别很大。别抄别人的保额。
再看保障期限。定期寿险保多久,通常匹配你的责任期。房贷还剩20年,就考虑覆盖20年。孩子现在3岁,预计22岁独立,就考虑覆盖19年左右。不是说越长越好。期限拉长,保费一般会上升。责任结束后,保单到期,家庭经济压力也变了,可以重新评估。
不过话说回来,预算有限时,先保够保额,再考虑期限。保额不够,期限再长,作用也有限。
健康告知、免责和受益人,三处容易踩坑
先看健康告知。投保时,保险公司会问健康、职业、收入、生活习惯等。问到什么答什么,如实回答。别隐瞒。隐瞒可能影响后续合同效力。核保结果由保险公司根据材料判断,可能标准体、加费、除外、延期或拒保。这里没法提前预测。
再看免责条款。合同里会写哪些情况不赔。常见的有:投保人对被保险人的故意杀害、故意伤害;被保险人故意犯罪;合同成立或复效两年内自杀等。具体表述和范围,以合同为准。
还有受益人。建议指定受益人。指定后,理赔金通常直接给受益人,流程更清楚。不指定,可能按法定继承处理。家里人多,关系复杂时,容易麻烦。受益人也可以后续变更,按保险公司规则办。
等待期也要看。有些定期寿险有等待期。等待期内因疾病身故,可能只退保费或现金价值,意外身故通常不受等待期限制。具体看合同。
常见误解:没出事,保费就白交了吗?
很多人卡在这个点上。定期寿险到期没出险,保费不返还。于是觉得亏。
换个角度。你买的是风险转移。没出事,说明家庭没有遭遇早逝风险,这是好事。保费对应的是这段时间里的保障。消费型保险大多如此。它不是存款,也不是理财。
那有意外险是不是就够了?不够。意外险通常只赔意外导致的身故或伤残。疾病身故,比如突发心梗、癌症等,意外险一般不赔。定期寿险通常不限意外或疾病,但免责条款除外。两者作用不同。
还有人问:终身寿险是不是更好?功能不同。终身寿险保障终身,常带储蓄或传承功能,保费通常高不少。定期寿险只保一段时间,杠杆通常更高。不能简单说谁好,看你要解决什么问题。
保额越高越好?也不对。保额高,保费高。缴费压力太大,可能影响日常生活,甚至断缴。够用、能持续交,才是重点。
理赔大概怎么走?

一般流程:出险后尽快报案;按保险公司要求准备材料,比如死亡证明、户籍注销证明、受益人身份证明、关系证明、保险合同等;保险公司审核;属于保险责任的,按合同赔付。
这里只讲常见流程。具体材料清单、时效、赔付条件,以保险合同和保险公司官方说明为准。信息不足时,没人能提前判断赔不赔。
合规提醒
本文只做保险知识整理,不构成投保建议,不评价任何保险公司或产品,不预测核保结论和理赔结果。
涉及健康告知、免责条款、等待期、续保、理赔条件时,请以保险合同和保险公司官方说明为准。拿不准,打官方客服电话,或者找正规渠道问清楚。别只信口头说法。
作者|dananjin
排版|dananjin
审核|知知