上周有位读者留言,语气挺急:昨天下午在银行被拉着买了一份年金险,晚上回家一算,不对劲。今天能退吗?钱是全退还是只退一点点?
能退。大概率也是全退。
但她真正的疑问其实是另一个:我到底还剩几天?
这个问题,十个人里能答对的不到一半。
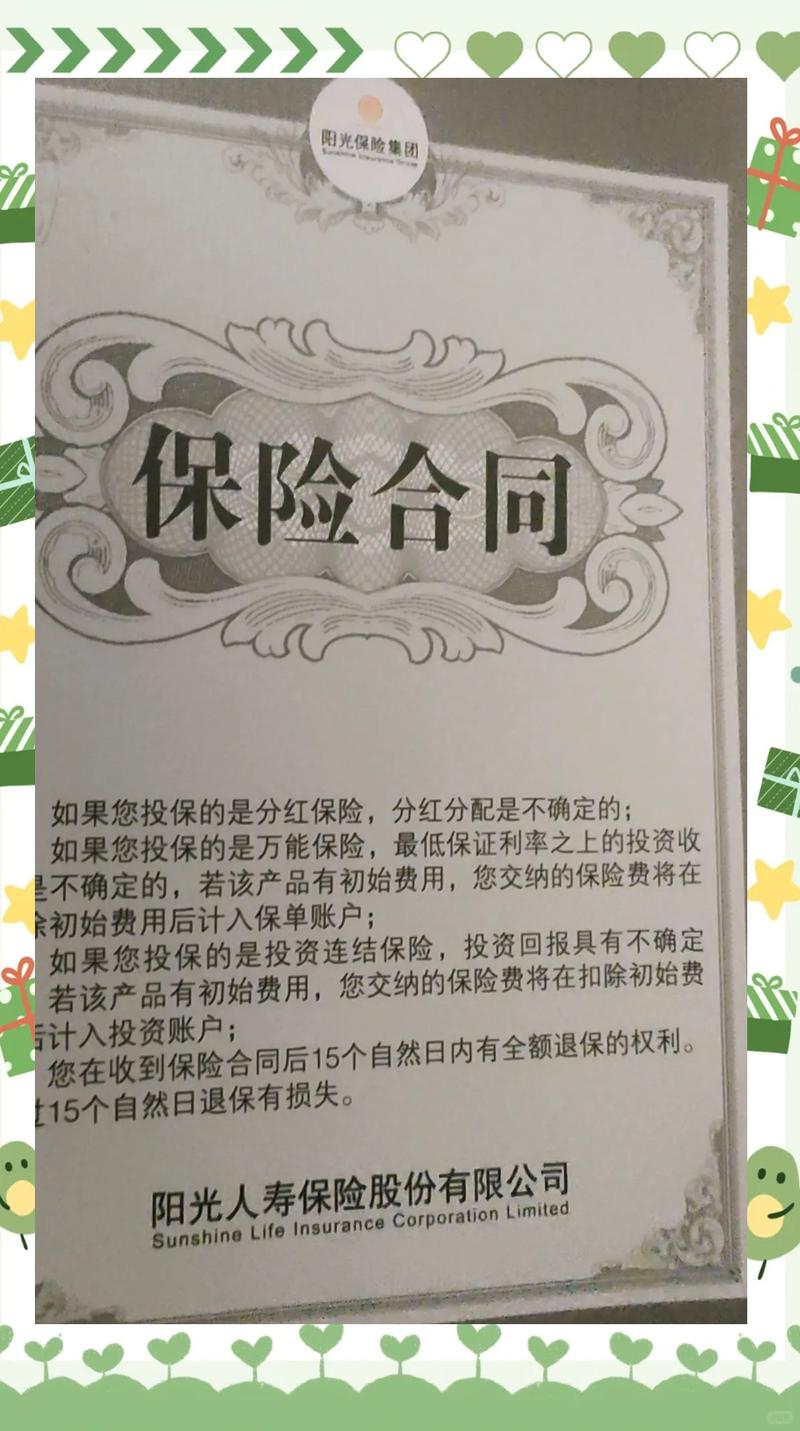
一、犹豫期是写在合同里的一个“反悔窗口”
直译一下。犹豫期,就是你在收到保险合同并完成签收之后,保险公司留给你的一段可以解除合同的时间。这段时间里你说不想要了,保险公司退钱,保障结束,各走各的。
注意三个关键词。
第一,签收。不是投保那天,不是扣款那天,也不是业务员说“已经生效了”那天。倒计时是从你签收回执、或者电子保单确认送达的那一刻起算的。
第二,不需要理由。不用跟谁解释。不用先证明业务员误导了你,也不用证明自己算错了账。
第三,退的是保费。通常是已交保费,有些公司会扣一笔工本费,常见金额在十块钱上下。扣不扣、扣多少,合同条款里写着。
天数各产品不一样。长期人身险常见写10天、15天,也有20天的。银行渠道销售的、条款约定20天的,也不少见。
别背数字。翻你自己那份合同,搜“犹豫期”三个字,那一段写的就是答案。
二、过了犹豫期会怎样:现金价值这四个字才是重点
这才是真正肉疼的地方。
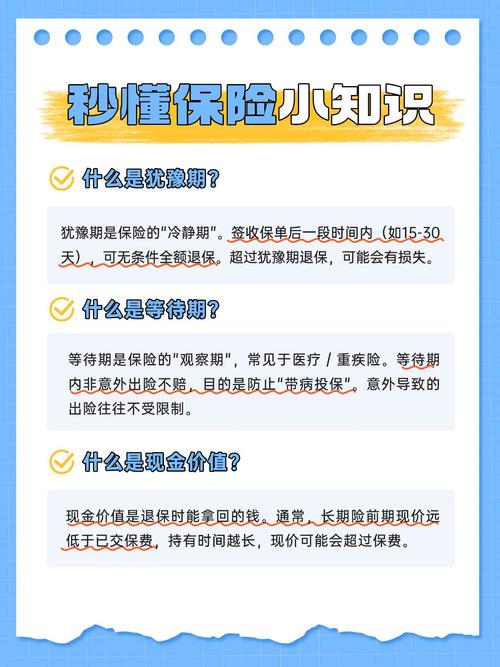
犹豫期内退,退保费;犹豫期后退,退现金价值。
现金价值说白了,就是这份保单在那个时间点上“值多少钱”。投保头几年,它往往远低于你交的保费。原因不复杂:你交的钱里,一部分已经变成了保障成本、佣金支出和管理费用。
于是会看到这种反差——交了一万,第一年退保拿回三千。中间那七千不是被谁吞了,是已经花出去了。
这就是犹豫期存在的意义。它不是什么恩惠,是给你的一个冷静窗口:让你在损失真正发生之前,有机会把决定推翻。
用不用得上,看你自己。
三、犹豫期不等于等待期,这两个词老被搅在一起

真的,搞混的频率高得离谱。
犹豫期管的是:我要不要这份合同。
等待期管的是:这份合同什么时候开始真的赔。
两码事。
有人会想:我犹豫期第8天查出个毛病,是不是保险公司就得赔我?
不一定。要看你买的是什么险、等待期多长、合同怎么约定。
比如重疾险,等待期常见90天或180天,从合同生效那天起算。你第8天确诊,很可能还在等待期内。这时多数条款的处理方式是退还已交保费或现金价值,而不是赔付保额。
但意外险是另一回事。很多意外险没有等待期,生效即保。
还有一层:犹豫期内发生保险事故,合同本身是有效的,多数条款下保险公司仍按约定承担责任,不过也有条款做了特别约定。
所以……别猜。看合同,或者打官方客服问清楚,把回复记录留好。
四、几个常被搞错的点
误区一:一年期保险也有犹豫期。
不一定。大量一年期的意外险、医疗险、小额门诊险,条款里压根没有犹豫期这一条。买了第二天想退,可能只能按短期险的规则处理。买之前翻一眼,别默认。
误区二:线上买的没有犹豫期。
有。电子保单同样有签收环节,通常你在APP或短信链接里确认收到的那一刻起算。别以为点个“同意”就不算数。
误区三:犹豫期从付款那天算。
不是。付款和签收经常隔着好几天,甚至拖上一两周——纸质保单要邮寄,业务员要送上门。有人第12天才拿到合同,那前面这12天是不算进去的。
由此还带出一个挺现实的操作细节:如果你本来就还在犹豫,签收这一步可以稍微往后放一放。但也没法无限期拖着不签,合同送达后一般有签收时限要求。
误区四:第10天寄出申请就算数。
这条得当心。多数公司的判断标准是收到申请的时间,不是寄出的时间。第10天下午跑去邮局寄挂号信,对方第13天才收到,那可能就悬了。
稳妥的做法:直接去柜面办,或者打客服电话确认线上申请入口,拿好受理编号。别拿“我寄了”当证据。

五、真要退,流程怎么走
步骤不复杂,但每一步都别省。
先看合同里的犹豫期条款,确认起算日和剩余天数。
然后打客服电话,说明要在犹豫期内解除合同,问清楚需要提交哪些材料。
材料一般是:解除合同申请书、保单原件、投保人身份证件、银行账户信息。有的公司支持APP在线申请,全程不用寄纸质件。
提交之后,保留受理凭证——工单号、短信、通话录音都行。
退款到账时间一般在受理后几个工作日内,具体以公司官方说明为准。
还有一件事得提前想清楚:退掉之后,保障就没了。
如果过一段时间又想买,那是一次全新的投保。健康告知要重新做,身体状况变了可能就不太好过;等待期要重新熬;年龄涨了,保费也可能跟着涨。
犹豫期给你的是反悔权,不是“随时可以重来一遍”的权利。这两者差别挺大。
合规提醒

以上内容只做保险条款的常识性解释,不针对任何具体公司或产品,也不构成投保建议、核保结论或理赔承诺。犹豫期的起算方式、期限长短、退款金额、期间内出险如何处理,各家条款写法不同,都以你手里的保险合同和保险公司的官方说明为准。
情况说不清的,别在网上问网友。打官方客服,或者去柜面问。问完把回复记下来。这比什么都实在。
作者|dananjin
排版|dananjin
审核|知知