王姐拿着保单来问我:这缴费期间,到底选长的还是短的?
前几天傍晚,我在小区门口碰到王姐。她手里拎着菜,另一只手攥着一张保单,眉头皱成一团。她说,代理人给她讲了一堆,她只听懂一个词——缴费期间。20年?30年?还是交到60岁?她问我,是不是交得越短越省钱?
我没急着回答。因为这个问题,真不是一句“长好”或“短好”能打发的。你先得知道,缴费期间说的是你把钱分几次、分多少年交给保险公司,不是保障能保多久。这两个东西,很多人会混在一起。
比如一份重疾险,保障期间可能是终身,缴费期间可以选20年、30年。也就是说,你交完钱以后,保障可能还在。医疗险又不一样,常见的是交一年保一年,缴费期间和保障期间经常重合。所以先看险种,再看合同,别拿一个答案套所有产品。

缴费期间影响的,不只是每年交多少钱
很多人一看缴费期间,只算每年保费。20年每年交得多,30年每年交得少,对吧。但背后还有几笔账。
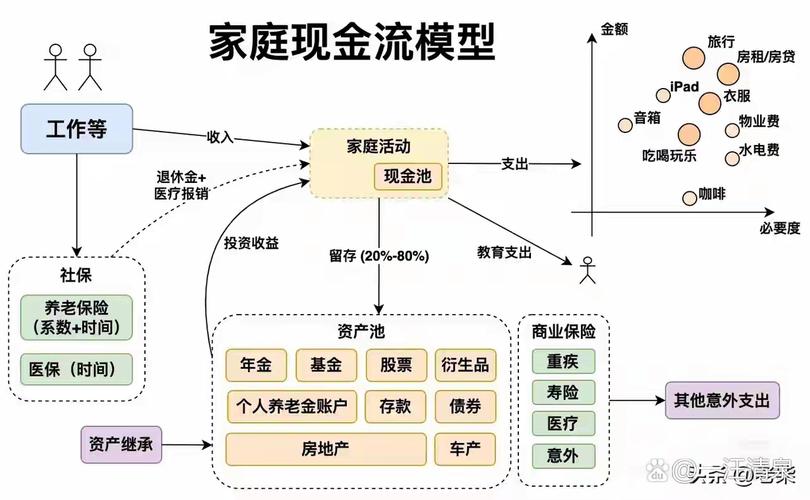
一笔,现金流压力。同样的保额,缴费期间拉长,每年交的钱通常会少一些,手头松一点。可总保费呢?不少长期险种里,拉长缴费期,累计交的钱可能会多。注意,是“可能”,具体要看产品定价和合同。短缴费期,每年压力大,但总保费有时会低一些。这不是数学题只有一个答案,是你在“每年轻松”和“总额少一点”之间做选择。
另一笔,保费豁免的可能性。有些长期险带被保人豁免或投保人豁免,比如投保人发生合同约定的轻症、中症、重疾、身故等情况,后续保费可能不用再交,保障继续。缴费期间拉长,理论上触发豁免的机会窗口更长。但——这里必须说清楚——能不能豁免、豁免什么、怎么赔,全部以合同条款和保险公司审核为准。不是我说了算,也不是谁口头说了算。
再一笔,断缴风险。这个特别现实。选短缴费期,每年交得多,万一收入突然掉下来,压力会很大。选长缴费期,每年交得少,但你要让很多年都有这笔支出。人到中年,工作、房贷、孩子、父母,哪个不花钱?所以缴费期间不是越长越聪明,也不是越短越划算,它要跟你的收入稳定性配。
还有一笔,年龄和退休安排。有人希望退休前把保费交完,退休后不再背缴费压力。有人觉得退休后养老金到账,继续交也行。没有统一标准。你只需要问自己:我打算交到多少岁?那个年纪的我,还愿意每年拿出这笔钱吗?
我见过几种常见纠结,看看你有没有中招
有一种,把缴费期间当保障期间。有人问:“我交20年,是不是只保20年?”不一定。长期重疾险、寿险里,交20年保终身很常见;一年期医疗险里,交一年保一年也常见。别靠感觉,翻合同。
还有一种,只盯着“总保费少”。总保费少当然好,但如果每年交得太多,交了两三年扛不住,退保损失可能让人难受。退保拿到的是现金价值,不是“已交保费全退”。这一点,买之前就要知道。
还有一种,觉得“缴费期间越长越划算”。长缴费期每年压力小,豁免窗口长,听起来不错。但总保费可能更高,而且你得更长时间惦记这件事。自动扣款、银行卡余额、联系方式变更,都是小事,却可能影响续期缴费。宽限期通常是60天,具体以合同为准。宽限期内出险,保险公司可能仍会承担责任,但会扣欠交保费;过了宽限期还没交,合同可能中止。中止后能不能复效,要看保险公司规则和审核。
还有一种,忽略附加险和一年期产品的续保问题。主险缴费期间20年,附加医疗险可能是一年期,续保规则要看合同和官方说明。别以为主险还在交,附加险就自动一直保。不是一回事。
还有一种,把健康告知和缴费期间混着聊。健康告知影响的是能不能承保、以什么条件承保;缴费期间影响的是你怎么交钱。两件事。核保结果没人能提前拍胸脯,只能如实告知,以保险公司结论为准。
那普通人怎么想这件事?先问自己几个问题

我会建议王姐,也建议你,先别问“哪个缴费期间好”。先问:
1. 我每年能稳定拿出多少钱交保费?占家庭年收入的比例会不会让我睡不好?
2. 我的收入是稳定工资,还是波动比较大的经营收入?
3. 我希望多少岁前交完?退休后还想不想交?
4. 这份保单有没有保费豁免?豁免条件我读懂了没有?
5. 如果中间收入断了,我有没有别的准备?
6. 我买的是长期险,还是一年期险?续保规则我看了没有?
这些问题没有标准答案。有人适合短一点,快点交完,心里踏实。有人适合长一点,每年压力小,把钱留在手里周转。关键是,别为了“划算”两个字,把自己逼进现金流死角。保险是给生活托底的,不是给生活添堵的。
还有个小提醒:缴费期间一旦选好,中途想改,通常不容易。有的产品允许减额交清、保单贷款、自动垫交等,但这些都会影响保障和现金价值,具体以合同为准。别听谁说“随时能改”就冲动决定。
如果你已经买了,也别慌。把合同翻出来,看三样东西:缴费期间、保障期间、宽限期。再查一下保费豁免和续保条款。看不懂就打保险公司官方客服电话,别只问朋友圈。信息以合同和官方说明为准,这是底线。
合规声明
以上内容是保险基础知识分享,仅供学习参考,不构成投保建议、核保结论或理赔承诺。我不推销任何保险产品,也不评价具体公司或产品好坏。涉及健康告知、免责条款、等待期、续保、理赔、现金价值等,请以保险合同和保险公司官方说明为准。买不买、怎么买、选什么缴费期间,都要结合你自己的家庭情况,必要时咨询专业人士。
王姐后来怎么选的?她没当场决定。她回家把家庭开支列了一遍,又给保险公司客服打了电话,确认了宽限期和豁免条款。第二天她说,心里没那么乱了。你看,缴费期间这事,怕的不是选长选短,怕的是从来没搞懂自己签了什么。
作者|dananjin
排版|dananjin
审核|柚子