王姐昨天拎着菜在小区门口堵我,问:“小助手,我老公刚买的那个保险,受益人填我,还是填我儿子?填法定是不是更公平?”她手里还攥着两根葱,眉头皱得像麻花。我赶紧把她拉到旁边长椅上。这个问题,真不是三言两语能说完的。但今天我就跟你唠明白。
受益人到底是个啥?别把它当成“领钱的人”这么简单
受益人,说白了,就是保险合同里写好的、在特定情况下有权去领钱的人。但这里有个小弯弯——生存受益人和身故受益人,两码事。
比如医疗险住院报销,钱通常给被保险人本人,这是生存受益人。重疾险的理赔金,一般也是给被保险人。可要是买的是寿险,或者带身故责任的重疾险、意外险,被保险人不在了,这笔钱给谁?就看身故受益人填了谁。
很多人填保单时,这一栏随手一划——写“法定”。或者写“配偶”。甚至空着。说实话,我见过挺离谱的,是有人填了“我弟”,结果老婆不知道。后来家里闹得不可开交。何必呢。
受益人不是“谁跟我亲就给谁”这么简单。它得被保险人同意,投保人不能自己说了算。如果投保人和被保险人不是同一个人,投保人指定受益人,必须经过被保险人同意。否则可能无效。这点很重要。

还有啊,受益人可以是多人。可以约定顺序,也可以约定份额。比如优先顺序是配偶,后面是孩子。或者配偶50%,孩子50%。这些都要写清楚。
法定受益人和指定受益人,差别比你想的大
先讲个真事。我亲戚的朋友,老赵,跑长途货运的。去年出了意外,人没了。他买过一份意外险,受益人那栏写的是“法定”。听起来挺公平对吧?老婆、孩子、父母,都有份。
结果呢?理赔的时候,需要所有法定继承人到场签字。老赵的父亲早年去世,母亲改嫁后联系不上。他还有个同父异母的哥哥,平时不来往。光是证明“谁是法定继承人”,就折腾了快两个月。保险公司要的材料一大堆,家里人跑断腿。后来钱是赔了,但过程特别磨人。
如果老赵当初写清楚:配偶张某,身份证号多少,份额全部。那就简单多了。保险公司核实身份后,直接打款。省去很多麻烦。
不过话说回来,指定受益人也不是随便写个“老婆”就行。你写“老婆”,万一以后离婚再婚呢?保险公司认哪个老婆?所以建议写姓名、身份证号、与被保险人关系、受益顺序和受益份额。越具体,越不容易扯皮。

有人问我:法定受益人是不是就等于按继承法分?大致是这样。民法典里,配偶、子女、父母是排在前面的继承人;兄弟姐妹、祖父母、外祖父母排在后面。有前面的,后面的不参与。但具体到保险金,还要看合同约定和法律法规。不同情况可能有差别。别自己拍脑袋,打保险公司客服电话问清楚更稳妥。
另外,“法定”和“指定”在理赔速度、资金流向、甚至债务隔离上,可能有区别。注意,我说的是可能。不是一定。比如指定受益人,保险金一般不算遗产,直接给受益人。如果写法定,或者没指定,保险金可能作为遗产处理。遗产要先还债,再继承。这里头门道不少。但别听我一句话就下结论,具体案子具体分析。
想指定受益人,这几个坑别踩
坑一:只写称呼,不写全名和身份证号。什么“妻子”“儿子”“父亲”,太模糊。尤其是再婚家庭、非婚生子女、养子女这些情况,更容易出问题。写清楚,是对家人负责。
坑二:受益人先走了,自己不知道。比如指定孩子为受益人,孩子不幸先于被保险人去世。如果没有其他受益人,保险金可能作为遗产。那就要走继承程序。所以,家庭情况变了,记得更新受益人。结婚、离婚、生孩子、亲人离世,都该翻出保单看看。
坑三:份额写“均分”。如果指定了三个受益人,均分就是各三分之一。但万一其中一个人不在了,或者放弃受益权,怎么分?可能又得扯。建议写明确比例。比如配偶60%,孩子各20%。
坑四:让未成年人当受益人。孩子未成年,钱由监护人代管。监护人靠谱还好,不靠谱呢?这个不多说,你细品。有些家庭会考虑保险金信托,但那是另一个话题了。今天不展开。

坑五:以为指定了受益人就能“避债”。不一定。如果被保险人是债务人,或者受益人本身有债务,法院可能执行这笔保险金。具体要看保险合同、受益权是否已经确定、以及相关法律规定。别把保险当成万能挡箭牌。
坑六:变更受益人只跟业务员说一声。不行。要书面通知保险公司。被保险人可以变更受益人,但通常需要保险公司收到变更申请后才生效。投保人变更受益人,还得被保险人同意。口头说说,容易留隐患。
回家翻翻旧保单吧,别让受益人栏空着
我知道,谈生死不吉利。很多人忌讳。可你想想,你买保险是为了啥?不就是万一自己倒下,家人能少受点难为吗?如果受益人没填好,理赔时家人一边伤心,一边跑证明,那才叫难受。
所以,今晚或者周末,花十分钟。把家里的保单翻出来。看看受益人那栏。问问自己:如果今天发生风险,这笔钱会给到我想给的人吗?会给得顺利吗?
如果答案不确定,就打保险公司官方客服电话,或者找你的保单服务人员问清楚。注意,是问清楚规则,不是让人家替你决定。最终填谁,你得和家人商量,也得尊重被保险人的意愿。
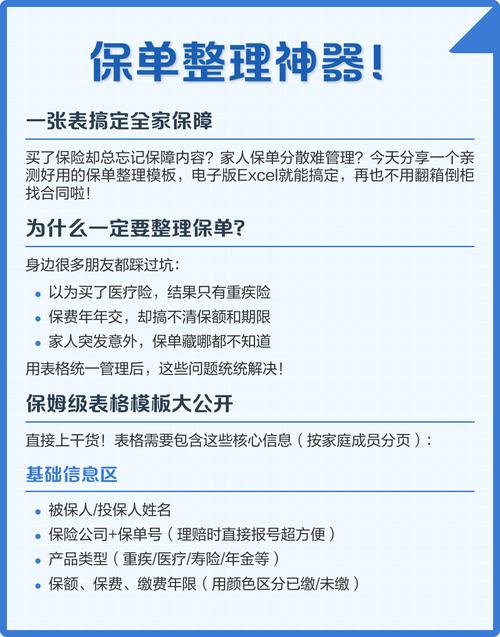
还有个小建议:可以写一份家庭保障备忘录,把保单号、保险公司、受益人安排放在一个家人知道的地方。别锁在只有你知道的抽屉里。那等于没写。
结尾说句掏心窝子的话。受益人这一栏,看起来只是几个字。但它其实是你留给家人的一句话:我在的时候,我照顾你;我不在了,我也希望你能好好过。
合规声明:以上内容只是保险基础知识科普,不构成投保建议、核保结论或理赔承诺。保险责任、免责条款、健康告知、等待期、续保规则、理赔流程等,请以保险合同和保险公司官方说明为准。如果你有具体问题,建议咨询专业的保险服务人员或律师。
作者|dananjin
排版|dananjin
审核|见微