门诊医疗。四个字。听起来挺轻的。
感冒、发烧、拉肚子,挂个号,拿点药,几百块没了。要是做个胃镜、拍个CT,可能上千。很多人买保险时,脑子里想的是“住院才更危险”,对吧?这没错。但门诊的钱,疼在次数多。一年跑五趟医院,钱包就像被小刀慢慢拉。
所以有人问:有没有保险能报门诊?有。但先别急着找产品。你连它怎么赔都没搞清,买了也容易觉得“买了个寂寞”。我平时的工作,就是帮人看条款。今天把门诊医疗这件事,拆开讲。
门诊医疗险,赔的不是“看病”两个字
保险条款里的“门诊医疗”,通常不是你以为的“只要踏进医院就能报”。它一般指门急诊医疗费用,包括挂号费、诊疗费、药品费、检查费、治疗费这些。但注意,是“费用”,不是“疾病”。
有些产品只报意外门诊。比如摔伤、烫伤、猫抓狗咬,去门诊处理能赔。疾病引起的感冒发烧?不赔。
有些产品报普通疾病门诊,但会设一堆门槛:免赔额、赔付比例、医院范围、社保内外用药限制。
还有一类,藏在百万医疗险里。它通常不报普通门诊,但可能包含门诊手术、特殊门诊(比如肾透析、恶性肿瘤放化疗)、住院前后门急诊。名字里都有“门诊”,功能差很远。
别看到“门诊”两个字就以为全包。条款里每个词,都是边界。

医保门诊统筹和商业门诊险,别混成一锅粥
先问一句:你所在地区的医保,门诊能报吗?
这几年,很多地方推行了职工医保门诊统筹。简单说,以前个人账户的钱主要自己用,现在普通门诊费用也能按比例报销一部分。居民医保也有门诊统筹,但额度、比例、起付线各地不同。
这意味着什么?你去看门诊,可能已经报过一次了。剩下的自付部分,商业门诊险才可能接着报。
但商业险的条款里,经常出现“社保内外”。社保内,通常指医保目录内的药品、诊疗项目、服务设施。社保外,就是医保不报的部分,比如某些进口药、自费耗材。
如果产品写“限社保内”,那社保外的费用它基本不管。如果写“不限社保”,也要看赔付比例。有的产品,社保内报80%,社保外报50%,还有的只报社保内。你拿同一个发票去套不同产品,结果能差出一大截。
别把医保和商业险当成二选一。它们更像两道筛子。头一道筛完,第二道再筛。问题是,第二道筛子的孔有多大,合同说了算。
免赔额、赔付比例、医院范围,三个词就能决定赔不赔
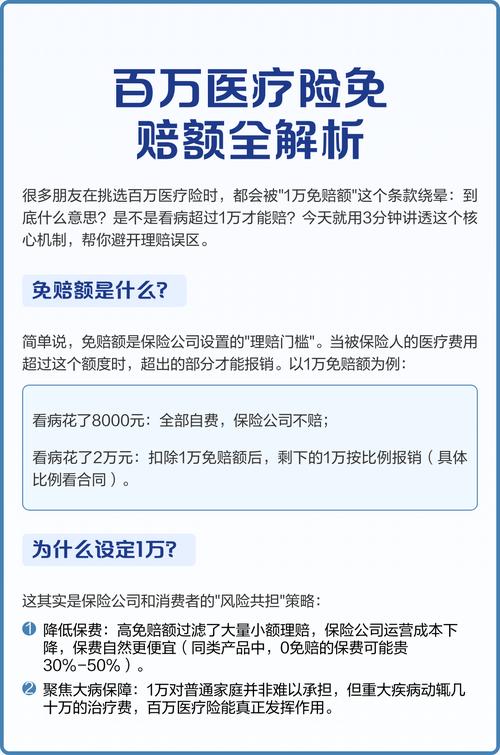
我见过太多人,只问“门诊能报多少”。这个问题太糙了。更该问的是:免赔额多少?赔付比例多少?医院范围怎么要求?
- 免赔额:比如每次门诊100元免赔。你花了380元,先扣掉100,剩下280元再按比例赔。如果每次只花80元,那就不触发理赔。
- 赔付比例:不是花多少赔多少。常见有50%、60%、80%、90%,还有“经社保结算后”和“未经社保结算”两个比例。后者往往低很多。
- 医院范围:很多产品限二级及以上公立医院普通部。你去了私立诊所、特需门诊、国际部,可能一分不赔。急诊抢救另有约定的,也要看条款。
还有等待期。今天买,明天感冒,能赔吗?大概率不能。疾病门诊通常有30天、60天或90天等待期。意外门诊一般没有等待期,或者很短。续保时是否重新计算等待期,也要看合同。
既往症也是大坑。投保前已经有的病,或者已经有症状但没确诊,后面去门诊,很可能被免责。这不是保险公司故意刁难,而是条款一开始就把范围划好了。你签不签,它都在那里。
理赔时很容易卡住的,往往不是病,而是材料
门诊理赔,金额通常不大。但材料一点不能少。
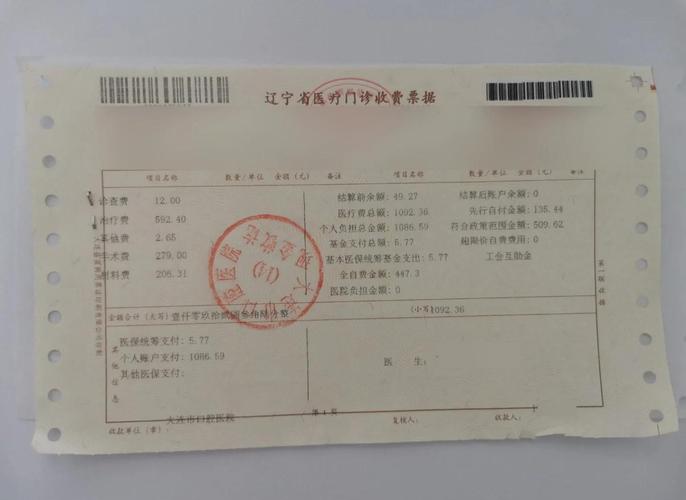
一般需要:门诊病历、诊断证明、费用发票、费用明细清单、处方、检查报告。有的公司还要银行卡、身份证、理赔申请书。线上上传就行,但拍照要清楚。发票别丢。明细别只拍总金额。处方和病历要对得上。
有个细节:很多医院现在给电子发票。电子发票也能用,但要注意是否重复报销。医保已经报过的部分,商业险通常只报剩余自付部分。你把总发票拿去,不代表能按总金额赔。
还有,就诊时间和发票时间、病历时间要能互相印证。今天看病,下个月才开票,不是不行,但解释起来麻烦。能当天拿齐,就当天拿齐。

几个常见误解,我对号入座过
误解一:买了门诊险,感冒发烧都能报。
不一定。要看产品是否含疾病门诊,是否过等待期,是否达到免赔额,是否在指定医院。
误解二:医保报完,剩下的商业险全报。
不一定。商业险有赔付比例、社保内外限制、单项限额。医保报完,可能还剩自费药、自费检查,这些未必在责任内。
误解三:体检、牙科、眼科、中医调理也能报。
多数普通门诊险不报体检。牙科通常只报意外导致的牙齿治疗,洗牙、补牙、种牙一般免责。中医调理、推拿、保健类,也要看条款是否明确包含。别自己脑补。
误解四:续保不用管,反正每年自动买。
门诊险很多是短期险,续保条件写在合同里。有的产品停售就不能续,有的理赔过后续保要审核。这些都不是长期稳定的续保安排。买之前看清楚,别到第二年才发现变了。
合规提醒,这几句必须说
我只做保险知识整理,不卖产品,也不推荐具体产品。上面说的规则,不同产品、不同地区、不同医保政策,差异很大。
涉及健康告知、免责条款、等待期、续保条件、理赔材料、报销范围,一定要以保险合同和保险公司官方说明为准。拿不准的,打官方客服电话,或者让保险公司出具书面解释。别只听某个人说“能赔”。
如果你身体已经有异常,或者正在看病,先别急着下单。健康告知问到了,就如实回答。能不能买、怎么买,核保结论由保险公司出,我判断不了。
再说一句实在话:门诊医疗险,解决的是“小钱多次”的肉疼,不是“大风险”的兜底。先搞清楚自己怕的是什么,再去看条款。不然,买的时候糊里糊涂,赔的时候更容易失望。
作者|dananjin
排版|dananjin
审核|安然