摔一跤、被猫抓、崴了脚——管这类钱的是哪块责任
先说一句可能不太好听的。很多人买完意外险,脑子里默认的画面是:出事就去医院,花多少报多少。真的不是。 意外医疗只是意外险里的一块责任。它管的是因为意外伤害去看门诊或住院产生的医疗费。注意三个限定词——意外、伤害、医疗费。少一个,它就不管。 什么叫意外?合同里通常给的定义是:外来的、突发的、非本意的、非疾病的。四个条件得同时满足。自己崴了脚算,被电动车蹭了算。中暑呢?不少产品把它归到疾病那边,不算。猝死更典型,很多意外险原本是不赔猝死的,后来才有产品单独加了一项猝死责任——加了的,也是单独一项,跟意外医疗各算各的。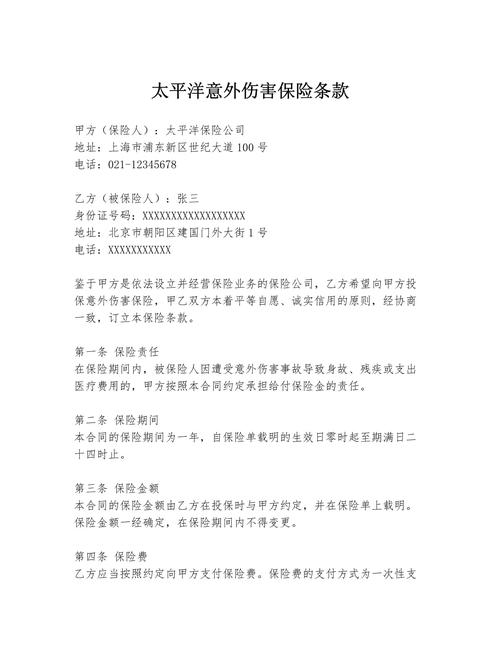
三件容易搅在一起的事
真正决定你能报回多少的,就那几个字眼
免赔额。常见 0 元、100 元、200 元。0 免赔不代表花五块钱也能拿到赔款,实操里有时会有最低赔付门槛,看条款。有免赔额的,得先自己掏到那个数以上。 赔付比例。经社保结算后按 80%、90%、100% 报;未经社保结算,有的只报 60%。这不是抠门,是因为社保先垫了一层。 限不限社保。差别很大。骨折用的进口钢板、狂犬疫苗里的免疫球蛋白,很多在社保目录外。条款写限社保范围内的,这部分基本自己扛。 医院范围。通常是二级及以上公立医院普通部。私立医院、特需门诊、国际部,多半不在范围里。急诊就近处理是一回事,后续转诊另一回事,得留意。 就医地域。只保国内,还是含境外,看条款。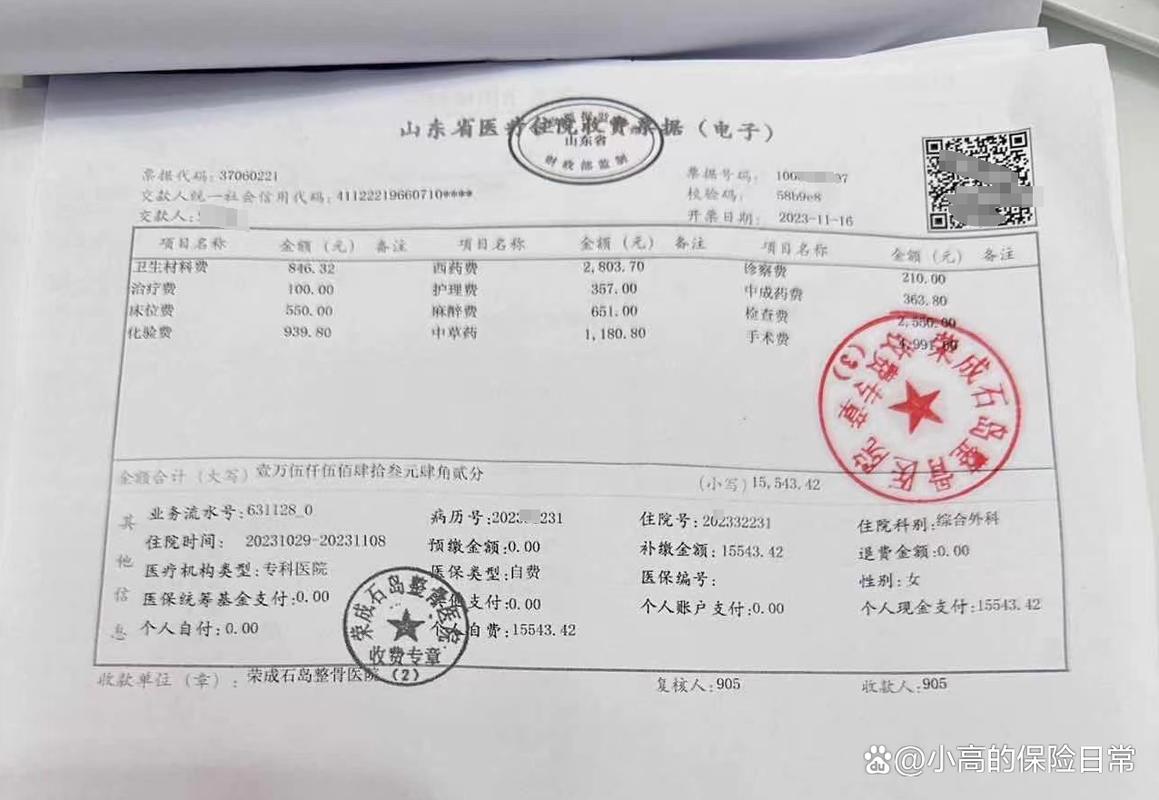
理赔那一步,卡人的往往不是钱

几个高频误解,直接摆出来
误解一:有医保就不用意外医疗。医保有起付线、封顶线、目录限制,意外门诊还有报销比例的问题。两者是互补,不是替代关系。 误解二:意外医疗保额越高越好。保额高一般意味着保费高。真正该盯的是免赔额、赔付比例、限不限社保。两万保额但限社保内、还有 100 元免赔,和一万保额不限社保、0 免赔,实际体验可能完全不同。 误解三:住院了意外医疗肯定赔。要看这次住院是不是由意外伤害直接导致的。
最后几句,关于以合同为准
我知道这句话听起来像废话。但它真的是比较靠谱的答案。同一家公司不同产品,免赔额、比例、医院范围都可能不一样;同一个产品换了版本,条款也能改。所以别人说这款能赔,不作数。 健康告知、免责条款、等待期、续保条件,这几处建议逐字读。意外险一般没有等待期,或者很短,但有的产品对特定责任会设等待期。免责条款里通常写清楚哪些情况不赔,比如潜水、跳伞、职业运动、酒后驾驶等等。 信息不够的时候,没人能替你判断能不能赔。能做的是三件事:翻合同、打保险公司官方客服电话问、把所有就诊材料留好。 以上内容仅作保险知识整理,不构成投保建议,也不代表任何保险公司立场。具体责任范围、理赔条件以保险合同和保险公司官方说明为准。作者|dananjin
排版|dananjin
审核|小准