上个月,邻居王姐来我家借梯子,眼睛扫到茶几上摊着的一堆纸。她问:“你家咋这么多保险合同?”我笑了笑,不是多,是乱。重疾、医疗、意外、寿险,还有我爸妈的惠民保,有的在抽屉,有的在邮箱,有的……我甚至忘了受益人写的是谁。
她沉默了几秒,说:“我家的保单,好像也从来没整理过。”
说实话,很多人买保险时挺认真,买完就塞进柜子。等到住院、意外、或者家人需要报案,才发现——保单不是买完就完事,整理才是让它真正可用的那一步。
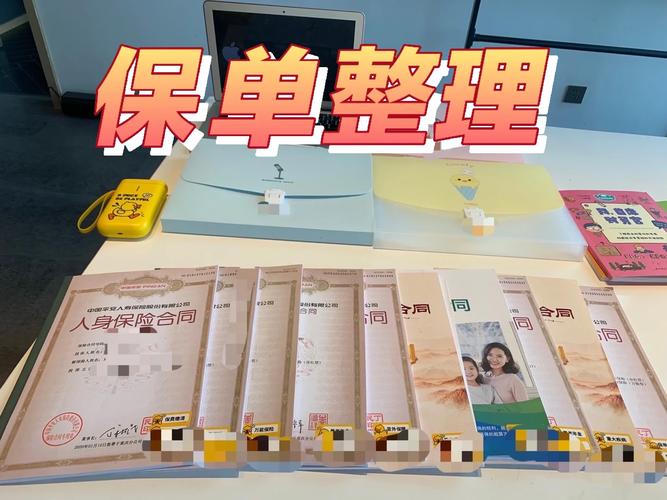
保单整理,不是让你再买一份

先把这个误会说开。保单整理,不是保险销售催你加保的话术。它更像给家里的保障做一次“大扫除”。
你不需要懂精算,也不用背条款。只要弄清楚几件事:家里到底有哪些保单?谁是被保人?谁交钱?保到什么时候?出事找谁?哪张卡扣费?
有次社区活动,一位大叔拿着三份保单来问:“我这算有保障了吧?”我帮他一起看,发现一份是意外险,一份是年金,还有一份是给车买的。他自己以为的“住院能报”,其实并不在里头。
你看,有保单,不等于有对应的保障。这不是吓人,是很多家庭真会遇到的错位。
一张清单,比一沓合同更好用
整理的时候,别一上来就研究条款。先做那个笨却有用的动作:找齐。
抽屉、文件袋、邮箱附件、手机APP、微信收藏……都翻一遍。然后拿张纸,或者建个表格,列几栏:
- 保险公司(写名称就行,不用评价)
- 险种类型:医疗、重疾、意外、寿险、车险、家财等
- 被保人是谁
- 投保人是谁
- 受益人是谁
- 每年/每月交多少钱
- 缴费银行卡和扣费日期
- 保障期间、续保条件
- 理赔报案电话或官方渠道
别小看这张表。它不解决所有问题,但能让你在慌乱时少翻十个抽屉。

我自己的习惯是,每年过完春节,挑一个下午,把全家的保单过一遍。该更新的地址更新,该换的银行卡换掉,受益人如果家里情况有变化,也看看要不要调整。注意,受益人变更通常要按保险公司官方流程来,不是自己在纸上改两笔就算数。
几个容易踩的坑,提前绕开

一个坑:只看保额,不看保障范围。同样叫“医疗险”,有的报住院,有的报门诊,有的只报社保内。你拿着A保单,以为能报B项目,最后可能对不上。
另一个坑:忘了等待期和免责条款。不少保险不是买完立刻生效,等待期内出险,合同里怎么写就怎么处理。免责条款也一样,不是保险公司故意为难,而是合同边界。具体以保险合同和保险公司官方说明为准。
还有个坑:健康告知随口答。整理旧保单时,有人会想“当时有个结节没说,要不要补?”这类问题别自己猜,也别问我。正确做法是联系保险公司官方客服,按他们的指引处理。核保结果不是谁能提前拍胸脯的。
再一个坑:整理完一激动,把旧保单退了。先别。退保可能带来保障空窗,尤其身体情况有变化时,新保单未必能接上。整理是看清,不是冲动做决定。
还有个小提醒:保单整理不是一劳永逸。换工作、结婚、生孩子、买房、父母年纪变大,家庭责任变了,保障也要跟着看。不是让你频繁买,而是别让旧地图导航新路程。
怎么跟家人交代?别只留一个保险业务员电话

这点挺重要。很多人把保单锁在柜子里,家人不知道。真出事时,配偶、孩子、父母可能完全不知道有这份保障。
可以做一个简单的“家庭保障信息页”,不用写得太复杂。放哪?和保单放一起,或者告诉一位信得过的家人。内容就是:有哪些保单、报案电话、理赔需要哪些常见材料、你的保险服务人员联系方式(如果有)。
注意,身份证、银行卡这些敏感信息别随便抄在纸上到处放。可以写清楚“材料在哪个文件袋”,比把号码全暴露更稳妥。
我妈以前就干过一件事:把保单塞在米缸旁边,说“这里安全”。结果自己都忘了。后来我帮她贴了个标签,她才慢慢接受——保障不是藏起来,而是让需要的人找得到。
整理完之后,你至少会明白三件事
一是,家里哪些风险已经有人兜着,哪些还空着。空着不代表马上要买,而是你心里有数。
二是,每年要交多少钱、什么时候扣。别因为忘缴费导致保单失效,这种亏吃得很冤。
三是,真需要报案时,知道先找谁、打哪个电话、准备什么材料。
这三件事,跟买不买新保险没关系。它是你对自己家底的一次盘点。
如果你也想开始,别贪多。今晚就翻一个抽屉。找到一份,记一份。整理保单这件事,怕的不是麻烦,是一直想着“改天”。
合规声明:本文仅为保险基础知识科普,不构成投保建议、核保结论或理赔承诺。具体保障责任、健康告知、免责条款、等待期、续保规则和理赔要求,请以保险合同和保险公司官方说明为准。文中不推荐、不销售任何保险产品,也不评价具体公司或产品。
作者|dananjin
排版|dananjin
审核|知知