上周三加班到十点半,下地铁踩空台阶,膝盖磕得鲜血直流。
单脚蹦到小区门口药店的时候,裤腿都被血浸透了。
那天风很大。
我坐在药店的塑料凳子上,店员帮我冲碘伏的时候,我盯着对面便利店亮着的灯牌,突然反应过来——这是我独居的第四年,也是我第一次没有第一时间想“要是我爸妈在就好了”,而是在算:等下回去我得把备用钥匙放一把在邻居家,还有,之前总被朋友念叨的单身保障,我是不是真的该认真捋捋了。
说起来好笑,我当时坐了十分钟,第一反应不是膝盖疼,是掏出手机看了眼给猫买的罐头订单——还好上周刚送到,就算我躺个两三天,它也饿不着。
别把单身保障想成“没人管才要备的可怜事”

好多人一提单身要做保障,第一反应是“你怎么这么悲观啊,一个人日子过得好好的,想这些晦气的干嘛”。
真不是。
你想想你平时给手机贴钢化膜,给电动车上防盗锁,给家里的小宠物每年打疫苗,甚至你下班路上买个易碎的摆件,特意选带运费险的——这些事哪一样是因为“盼着坏”啊?都是因为你知道,真坏了的时候,没人会掏腰包帮你换。对吧?
我之前跟社区里做志愿的姐姐聊天,她见过太多独自在外的年轻人:突然查出要做手术,翻遍通讯录不知道找谁签字;发烧到39度爬不起来,连个能帮忙递杯温热水的人都没有;更别说真遇到需要长期休养的情况,每个月固定的房租、房贷、给家里的赡养费,全是压在身上的实账。
当然也不是说有了这些保障,这些糟心事就全消失了。
它实打实的作用,是在你最狼狈、最没法硬扛的时候,给你留够能选择的余地——比如你可以选离护士站近一点的病房,不用为了省几千块硬撑着出院;比如你休养的那几个月,不用伸手跟爸妈要养老钱,不用把攒了好久的旅行基金全掏出来付医药费;甚至你要是真的遇到没法挽回的情况,至少你留的钱,能帮你把之前欠的债还上,能给爸妈留够养老的钱,不至于让你走了之后,家里人还要为你没还完的房贷发愁。
说白了,这些就是给你自己的生活垫个软垫子而已,不是什么需要拿出来跟别人炫耀的东西,也不是什么丢人的事。
捋保障顺序的时候,不少人第一步就错了
我见过太多人,一上来就先找那种带分红、能领钱的产品,说什么“现在存一点,老了就有依靠了”。其实根本搞反了顺序。
你现在正当年,首先要面对的风险根本不是老了之后能多领几万块钱。是你现在突然生个病、出个意外,没法上班赚钱的时候,每个月雷打不动要交的房租、要还的贷款、要给家里转的钱,谁来帮你撑着。
真要是手里没攒下多少应急的钱,就别上来先盯着储蓄型的产品。我之前碰到个刚工作两年的小姑娘,听亲戚说某款产品收益不错,一年掏小六千块买了,结果去年爬楼梯摔骨折,住院花了八千多,找过去才发现,自己买的那份根本不报销意外医疗的费用,钱全是自己掏的。
真要捋顺序的话,先把最基础的、能兜住大额支出的部分考虑到:比如要是真的生了需要长期治疗的病,那笔十几万甚至几十万的治疗费,有没有渠道能帮你分担一部分;要是真的遇到意外,没法工作的那段时间,有没有钱能帮你撑过固定的日常开销;还有要是真的需要人长期照顾的时候,那笔护工费、营养费,是不是得提前留够。
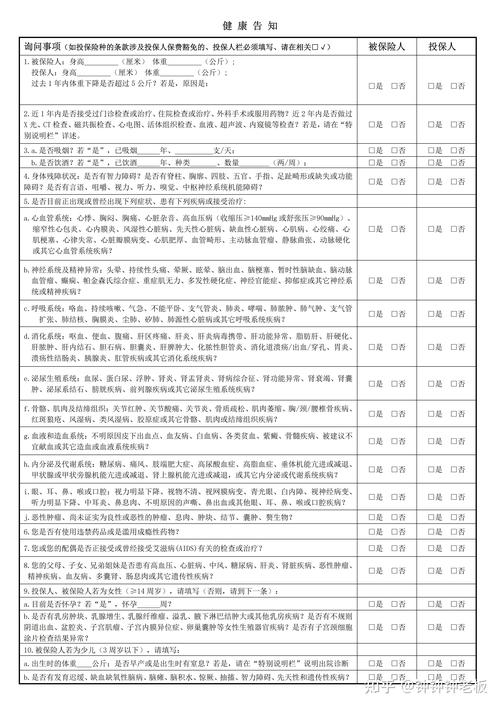
这里有个特别重要的提醒:所有涉及到健康告知、理赔规则、免责条款、等待期、续保要求的内容,全都是以你签署的保险合同上写的条款为准,别信任何人的口头承诺,也别抱着侥幸心理随便填健康状况,要是有拿不准的地方,直接找保险公司的官方客服问清楚,别嫌麻烦。
几个容易踩的坑,真的要提前避开

第一个,别为了“划算”,硬上超出自己缴费能力的保障。比如你每个月到手才六千块,房租就占了三千,你非要每个月掏两千多买一堆保障,那不是保障,那是给自己添负担。一般来说,每年拿出来做保障的钱,占你年收入的5%-10%就差不多了,留够手里能随时取的应急钱,比啥都强。
第二个,别觉得“我年轻身体好,根本用不上”。我之前那个同事,28岁,平时每周跑三次半马,每年的体检报告全是正常指标,结果去年突发急性阑尾炎,住院一周,花了小一万。她说当时躺在病床上,才发现自己连个能帮忙给她带份热粥的人都没有,更别说对着缴费单算那笔医药费的时候,有多闹心。
第三个,别随便听亲戚朋友推销就乱买,连条款都不仔细看。很多人买完之后,连自己买的东西保什么、不保什么、什么情况能赔都不知道,真到要理赔的时候才发现,自己之前买的那份,根本不覆盖自己遇到的情况。
说真的,我特别能理解那种怕麻烦的心情,谁也不想对着密密麻麻的条款看一下午。但是你要知道,你现在花半小时看明白的东西,真遇到事的时候,能帮你省掉好多好多没必要的纠纷。
也别听人吓唬你“现在不买,以后生病了就买不了了”。真的,你要是手里连三个月的生活费应急钱都没有,硬挤钱买保险反而容易断交,最后亏的还是你自己。
其实单身的状态,本来就是一段特别自由的日子。你不用为了谁的需求调整自己的计划,你赚的钱全是你自己的,你想去哪玩就去哪玩,你想把房间刷成什么颜色就刷成什么颜色。做这些保障,根本不是要打破这份自由,恰恰是为了守住这份自由。你想啊,要是真遇到点事,你不得不伸手跟别人要钱,不得不放弃自己攒了好久的计划,那才是真的不自由。
这些东西就像家里放的灭火器,你可能一辈子都用不上,但真遇到事的时候,它能帮你少受点罪。
最后跟大家说清楚,今天聊的这些内容,全都是通用的保险科普知识,不构成任何投保建议,也不推荐任何具体的保险产品。所有涉及到投保、核保、理赔的环节,全都要以保险合同的约定和保险公司的官方说明为准。大家要是真的有想法,一定要结合自己的实际情况慢慢捋,别着急做决定,也别被人催着下单。
毕竟,一个人的日子已经够难了,能给自己多垫一层软垫子,走路的时候也能更踏实点。
作者|dananjin
排版|dananjin
审核|阿辰